Letter of credit (L/C) là gì? Quy trình từng bước cho nhà xuất khẩu
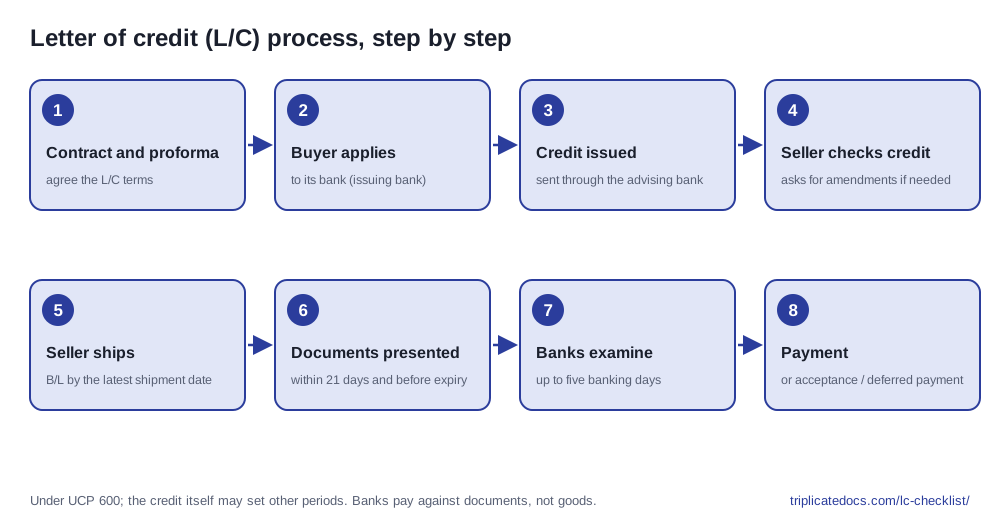
Theo thư tín dụng, ngân hàng của người mua cam kết thanh toán cho bạn khi bạn xuất trình bộ chứng từ phù hợp với L/C, vì vậy bạn được trả tiền dựa trên chứng từ chứ không phải dựa trên hàng hóa. Các bước đi từ hợp đồng mua bán và hóa đơn chiếu lệ đến phát hành và thông báo L/C, kiểm tra L/C cùng các sửa đổi trước khi giao hàng, giao hàng trước ngày giao hàng muộn nhất và xuất trình chứng từ khớp trong vòng 21 ngày và trước khi hết hiệu lực. Sau đó mỗi ngân hàng có tối đa 5 ngày làm việc ngân hàng để kiểm tra chứng từ trước khi thanh toán, trả ngay hoặc khi đến hạn, hoặc từ chối vì bất hợp lệ.
Đã đối chiếu với nguồn chính thức: 2026-10
Tổng quan nhanh
Các bên tham gia thư tín dụng
Thư tín dụng (L/C), hay tín dụng chứng từ, là cam kết của ngân hàng người mua sẽ thanh toán cho bạn nếu bạn xuất trình bộ chứng từ phù hợp với L/C. L/C thường được phát hành theo UCP 600 của ICC, theo đó L/C không thể hủy ngang kể cả khi không ghi rõ. L/C tách biệt với hợp đồng mua bán, và ngân hàng chỉ kiểm tra các chứng từ được xuất trình chứ không kiểm tra hàng hóa, nên chỉ một ngày tháng, con số hay câu chữ không khớp cũng có thể khiến ngân hàng từ chối thanh toán, dù hàng đã được giao đúng như thỏa thuận.
- Người mở L/C (applicant): người mua, đề nghị ngân hàng của mình phát hành L/C, thường dựa trên hóa đơn chiếu lệ của bạn.
- Ngân hàng phát hành (issuing bank): ngân hàng của người mua, phát hành L/C và cam kết thanh toán theo bộ chứng từ phù hợp.
- Ngân hàng thông báo (advising bank): ngân hàng, thường ở nước bạn, chuyển L/C đến cho bạn. Ngân hàng này không thêm cam kết riêng nào, trừ khi đồng thời xác nhận L/C.
- Ngân hàng xác nhận (confirming bank): ngân hàng thứ hai, thường ở nước bạn, bổ sung cam kết riêng của mình về việc thanh toán (honour) hoặc thương lượng đối với bộ chứng từ phù hợp, theo yêu cầu hoặc được ủy quyền của ngân hàng phát hành (UCP 600 Art. 2 và 8).
- Ngân hàng được chỉ định (nominated bank): ngân hàng mà L/C có thể được sử dụng tại đó, nơi bạn xuất trình chứng từ. Với L/C sử dụng bằng thương lượng, ngân hàng này có thể mua hối phiếu hoặc chứng từ của bạn và ứng tiền trước khi được hoàn trả.
- Người thụ hưởng (beneficiary): bạn, người bán, giao hàng và xuất trình chứng từ để được thanh toán.
Từ hợp đồng mua bán và hóa đơn chiếu lệ đến L/C được phát hành
Hãy thỏa thuận về L/C trong hợp đồng mua bán trước khi người mua đề nghị mở. Incoterms 2020 không điều chỉnh thời điểm, địa điểm, phương thức hay đồng tiền thanh toán, nên hãy ghi điều khoản thanh toán thành một dòng riêng trong hợp đồng và hóa đơn chiếu lệ: trả ngay hay trả chậm, có xác nhận hay không, "subject to UCP 600", chứng từ vận tải và bên chịu phí ngân hàng. Chỉ ghi "L/C" thì không nói rõ điều nào trong số này. Cục Thương mại Quốc tế Hoa Kỳ (ITA) khuyến nghị dùng L/C trong các tình huống rủi ro cao hơn và với quan hệ mới hoặc chưa vững, khi bạn yên tâm về uy tín tín dụng của ngân hàng người mua; nhược điểm là chi phí và thủ tục giấy tờ.
Người mua đưa hóa đơn chiếu lệ của bạn cho ngân hàng của mình để đề nghị mở L/C, và nhiều L/C mô tả hàng hóa là "as per proforma invoice No. ... dated ...". Hãy thể hiện trên hóa đơn chiếu lệ điều kiện Incoterm kèm địa điểm quy định và "Incoterms 2020", đồng tiền và điều khoản thanh toán, đồng thời hỏi người mua xem ngân hàng của họ cần gì trên hóa đơn đó trước khi họ đề nghị mở L/C. Sau đó ngân hàng phát hành gửi L/C cho bạn qua ngân hàng thông báo, và qua cả ngân hàng xác nhận nếu có ngân hàng bổ sung xác nhận. Cách ghi rõ ràng trông như sau:
- Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600. (L/C không thể hủy ngang, trả ngay, được xác nhận bởi ngân hàng mà người bán chấp nhận, theo UCP 600)
- Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600. (L/C không thể hủy ngang, thanh toán chậm 90 ngày sau ngày vận đơn, theo UCP 600)
Kiểm tra L/C khi nhận được và giao hàng đúng hạn
Hãy đọc kỹ toàn bộ L/C ngay khi nhận được và so với hóa đơn chiếu lệ cuối cùng và hợp đồng. Hỏi lại bằng văn bản về bất cứ điều gì không thực hiện được, chẳng hạn ngày giao hàng bạn không kịp, chứng từ bạn không thể có, hoặc đơn vị phát hành chứng từ bạn không thể dùng, và nhờ người mua thu xếp sửa đổi qua ngân hàng phát hành trước khi bạn giao hàng, chứ không phải sau khi chứng từ bị từ chối.
Chứng từ vận tải phải có ngày không muộn hơn ngày giao hàng muộn nhất, và vận đơn đường biển cần có ghi chú xếp hàng lên tàu (on-board notation) kèm ngày tháng, trừ khi câu chữ in sẵn đã thể hiện hàng đã xếp lên tàu (UCP 600 Art. 20). Nếu chậm trễ là không tránh khỏi, hãy sửa đổi L/C trước khi ngày đó trôi qua. Sau đó xuất trình chứng từ trong vòng 21 ngày theo lịch kể từ ngày giao hàng, trừ khi L/C quy định thời hạn khác, và luôn trước khi hết hiệu lực (Art. 14(c)); bỏ lỡ một trong hai thời hạn tự nó đã là một bất hợp lệ. Cần kiểm tra đặc biệt:
- Ngày tháng: ngày hết hiệu lực, ngày giao hàng muộn nhất và thời hạn xuất trình, với khoảng thời gian đủ giữa các mốc này để thu thập mọi chứng từ.
- Số tiền và dung sai: "about" hoặc "approximately" cho phép nhiều hơn hoặc ít hơn 10%; nếu không, số lượng có thể dao động 5% trừ khi được ghi theo đơn vị đóng gói hoặc theo từng sản phẩm, và tổng số tiền đã thanh toán không được vượt quá số tiền L/C (Art. 30).
- Giao hàng từng phần: được phép trừ khi L/C cấm (Art. 31).
- Điều kiện thương mại: cùng Incoterm, địa điểm và phiên bản như hợp đồng của bạn. Nếu bạn bán FCA mà L/C yêu cầu vận đơn đã xếp hàng lên tàu (on-board), hãy thỏa thuận với người mua phương án FCA A6/B6 và xác nhận với đơn vị giao nhận của họ.
- Chứng từ vận tải: số bản gốc, cách ghi người nhận hàng, cước phí trả trước hay trả sau, cảng xếp hàng và cảng dỡ hàng.
- Các chứng từ khác: tỷ lệ bảo hiểm với CIF hoặc CIP, bên nào phải cấp giấy chứng nhận xuất xứ và mọi giấy chứng nhận kiểm định, cùng mọi nội dung bắt buộc ghi trên phiếu đóng gói.
Lập chứng từ khớp với L/C
Hãy lập mọi chứng từ từ một bộ dữ liệu duy nhất bám theo câu chữ của L/C. Hóa đơn thương mại là chứng từ duy nhất mà mô tả hàng hóa phải tương ứng với L/C; các chứng từ khác có thể mô tả hàng hóa chung chung miễn là không mâu thuẫn (Art. 14(e)). Số kiện, trọng lượng và thể tích phải thống nhất giữa hóa đơn, phiếu đóng gói và vận đơn, và nội dung về cước phí phải phù hợp với điều kiện thương mại: "freight prepaid" với CIF hoặc CFR, "freight collect" với FOB hoặc FCA.
- Hóa đơn thương mại: do người thụ hưởng phát hành, lập cho người mở L/C và bằng đồng tiền của L/C (Art. 18), với số tiền không vượt quá L/C sau khi áp dụng dung sai. Không cần ký trừ khi L/C yêu cầu. Đừng đặt tiêu đề là "Proforma invoice": ISBP quy định hóa đơn theo L/C không được ghi là hóa đơn chiếu lệ hay tạm thời. Hãy nhắc lại điều kiện thương mại của L/C và số tham chiếu hóa đơn chiếu lệ, nếu có.
- Vận đơn: nêu tên người vận chuyển, do người vận chuyển, thuyền trưởng hoặc đại lý được nêu tên ký, có ghi chú xếp hàng lên tàu kèm ngày tháng, ghi các cảng theo L/C, không có điều khoản nói bao bì hoặc tình trạng hàng bị lỗi, và đủ bộ bản gốc nếu phát hành nhiều hơn một bản (Art. 20). Chỉ nộp lại bản gốc (surrender) để làm telex release nếu L/C yêu cầu bản sao thể hiện điều đó; ICC TA Briefing No. 17 (tháng 1 năm 2026) nêu cách L/C nên diễn đạt nội dung này.
- Chứng từ bảo hiểm, với CIF hoặc CIP: do công ty bảo hiểm, người bảo hiểm hoặc đại lý của họ phát hành và ký, không phải giấy chứng nhận bảo hiểm tạm thời (cover note) của môi giới, bằng đồng tiền của L/C, với mức tối thiểu 110% giá trị CIF hoặc CIP trừ khi L/C ghi khác, và có ngày không muộn hơn ngày giao hàng hoặc ghi rõ bảo hiểm có hiệu lực không muộn hơn ngày đó (Art. 28).
- Giấy chứng nhận xuất xứ: theo ISBP 821, phải được ký, thể hiện có liên quan đến hàng hóa trên hóa đơn và chứng nhận xuất xứ của hàng. Nếu L/C nêu tên đơn vị cấp, chẳng hạn phòng thương mại, thì chỉ đơn vị đó được cấp; nếu không, bất kỳ đơn vị nào, kể cả người thụ hưởng, đều có thể cấp.
- Phiếu đóng gói, nếu L/C yêu cầu: khi L/C không nêu ai cấp hoặc phải có nội dung gì, phiếu được chấp nhận như đã xuất trình nếu thể hiện đã thực hiện đúng chức năng và dữ liệu không mâu thuẫn; người gửi hàng ghi trên phiếu không nhất thiết phải là người thụ hưởng (Art. 14(f) và (k)).
- Hối phiếu (draft, bill of exchange) và mọi giấy chứng nhận kiểm định, trọng lượng hoặc giấy chứng nhận của người thụ hưởng mà L/C nêu.
Kiểm tra chứng từ, bất hợp lệ, bỏ qua và từ chối
Hãy xuất trình đầy đủ bộ chứng từ cho ngân hàng được chỉ định. Mỗi ngân hàng trong chuỗi có tối đa 5 ngày làm việc ngân hàng sau khi nhận chứng từ để quyết định chứng từ có phù hợp hay không (Art. 14(b)). Tiêu chí là sự nhất quán, không phải câu chữ giống hệt nhau: dữ liệu không được mâu thuẫn với L/C, với chứng từ khác hoặc với thông lệ ngân hàng chuẩn (Art. 14(d)), mà ISBP 821 là tài liệu tham chiếu của ICC. Bài ghi chú của Triplicate về bất hợp lệ trong L/C liệt kê những lý do ngân hàng từ chối nhiều nhất.
Ngân hàng phát hiện bất hợp lệ phải gửi một thông báo duy nhất liệt kê tất cả trong vòng 5 ngày làm việc ngân hàng đó, nêu rõ đang giữ, từ chối hay trả lại chứng từ; sau thời hạn này, ngân hàng không còn quyền nêu bất hợp lệ nữa (Art. 16). Nếu còn thời gian trước hạn xuất trình và ngày hết hiệu lực, hãy sửa chứng từ rồi xuất trình lại. Nếu không, cách duy nhất để được thanh toán theo L/C là bỏ qua bất hợp lệ (waiver): người mở L/C có thể bỏ qua các bất hợp lệ và để ngân hàng thanh toán, nhưng không bắt buộc phải làm vậy. Dù theo cách nào, hợp đồng mua bán vẫn còn hiệu lực.
Ngân hàng phát hành thường trừ phí bất hợp lệ, thường từ USD 50 đến 150, vào tiền thanh toán; đây là thông lệ thị trường chứ không phải quy tắc của UCP, và chỉ có hiệu lực bắt buộc khi L/C ghi rõ. Đối với xuất trình điện tử, eUCP (Version 2.1) chỉ bổ sung cho UCP 600 khi L/C cho phép.
Được thanh toán: trả ngay, thanh toán chậm, chấp nhận, xác nhận và chuyển nhượng
Cách L/C được sử dụng quyết định khi nào bạn được thanh toán (UCP 600 Art. 2 và 6). Với L/C trả ngay (at sight), ngân hàng thanh toán khi nhận được chứng từ phù hợp. L/C trả chậm (usance), được sử dụng bằng thanh toán chậm (deferred payment) hoặc bằng chấp nhận hối phiếu của bạn (acceptance), thanh toán khi đến hạn, ví dụ 90 ngày sau ngày vận đơn (B/L). L/C được sử dụng bằng thương lượng (negotiation) cho phép ngân hàng được chỉ định mua hối phiếu hoặc chứng từ của bạn, ứng hoặc đồng ý ứng tiền trước khi được hoàn trả.
Xác nhận (confirmation) bổ sung cam kết của ngân hàng thứ hai sẽ thanh toán hoặc thương lượng đối với bộ chứng từ phù hợp. ITA đề xuất dùng khi bạn lo ngại về uy tín tín dụng của ngân hàng nước ngoài hoặc khi biến động chính trị, sụp đổ kinh tế, mất giá đồng tiền hoặc kiểm soát ngoại hối có thể đe dọa việc thanh toán. Hãy đưa việc xác nhận bởi ngân hàng mà bạn chấp nhận vào điều khoản thanh toán để ngân hàng phát hành yêu cầu xác nhận, và đừng giao hàng cho đến khi việc xác nhận được bổ sung.
L/C chuyển nhượng cho phép người thụ hưởng, chẳng hạn một công ty thương mại, cho phép chính nhà cung cấp của mình sử dụng L/C với tư cách người thụ hưởng thứ hai. UCP 600 Art. 38 nêu các ngoại lệ đối với L/C đã chuyển nhượng, gồm cả ngoại lệ với quy tắc hóa đơn lập cho người mở L/C, nên nhà cung cấp giao hàng theo L/C đã chuyển nhượng cần kiểm tra chính xác chứng từ của mình phải thể hiện những tên và số tiền nào.
Các bước thực hiện
- Thỏa thuận L/C trong hợp đồng mua bán và hóa đơn chiếu lệ: trả ngay hay trả chậm, có xác nhận hay không, theo UCP 600, chứng từ yêu cầu và bên chịu phí ngân hàng.
- Gửi hóa đơn chiếu lệ có số, ghi Incoterm, địa điểm quy định, đồng tiền và điều khoản thanh toán, sau khi hỏi người mua xem ngân hàng của họ cần gì trên hóa đơn đó.
- Khi nhận L/C, đối chiếu với hóa đơn chiếu lệ và hợp đồng: ngày hết hiệu lực, ngày giao hàng muộn nhất, thời hạn xuất trình, số tiền, dung sai, chứng từ, đơn vị phát hành và cảng.
- Nhờ người mua yêu cầu ngân hàng phát hành sửa đổi mọi điều bạn không đáp ứng được, và nếu bạn yêu cầu xác nhận, hãy chờ đến khi việc xác nhận được bổ sung rồi mới giao hàng.
- Đặt chỗ vận chuyển sao cho vận đơn có ngày không muộn hơn ngày giao hàng muộn nhất, với người nhận hàng, nội dung cước phí và số bản gốc đúng như L/C yêu cầu.
- Lập hóa đơn, phiếu đóng gói, giấy chứng nhận xuất xứ và các chứng từ khác từ cùng một bộ dữ liệu theo câu chữ của L/C; checklist L/C và công cụ tạo chứng từ miễn phí của Triplicate giúp các chứng từ luôn khớp nhau.
- Với CIF hoặc CIP, mua bảo hiểm tối thiểu 110% giá trị, bằng đồng tiền của L/C, với ngày không muộn hơn ngày giao hàng, trừ khi L/C ghi khác.
- Đối chiếu chéo từng chứng từ với L/C và với nhau, rồi xuất trình đầy đủ bộ chứng từ cho ngân hàng được chỉ định trong vòng 21 ngày sau ngày giao hàng, hoặc theo thời hạn riêng của L/C, và trước khi hết hiệu lực.
- Nếu ngân hàng gửi thông báo bất hợp lệ, hãy sửa và xuất trình lại khi còn thời gian; nếu không, hãy đề nghị người mua bỏ qua các bất hợp lệ.
Chứng từ thường cần
- Hợp đồng mua bán và hóa đơn chiếu lệ nêu điều khoản L/C
- Thư tín dụng và mọi bản sửa đổi
- Hóa đơn thương mại lập cho người mở L/C, bằng đồng tiền của L/C
- Đủ bộ vận đơn gốc, hoặc chứng từ vận tải mà L/C yêu cầu
- Đơn bảo hiểm hoặc giấy chứng nhận bảo hiểm, đối với lô hàng CIF hoặc CIP
- Giấy chứng nhận xuất xứ do đơn vị cấp mà L/C nêu tên
- Phiếu đóng gói, nếu L/C yêu cầu
- Hối phiếu (draft) và mọi giấy chứng nhận kiểm định hoặc giấy chứng nhận của người thụ hưởng được yêu cầu
Vấn đề thường gặp và cách phòng tránh
Cách xử lý: Nêu vấn đề bằng văn bản ngay khi nhận L/C và nhờ ngân hàng phát hành sửa đổi trước khi bạn giao hàng.
Cách xử lý: Xuất trình hóa đơn thương mại do chính bạn phát hành, lập cho người mở L/C, bằng đồng tiền của L/C, với mô tả hàng hóa theo L/C.
Cách xử lý: Yêu cầu người vận chuyển ghi chú xếp hàng lên tàu kèm ngày tháng; nếu chậm trễ là không tránh khỏi, hãy sửa đổi L/C trước khi ngày đó trôi qua.
Cách xử lý: Ghi cả hai thời hạn vào lịch ngay khi nhận L/C và xuất trình ngay khi chứng từ vận tải sẵn sàng.
Cách xử lý: Xin cấp tại đơn vị mà L/C nêu tên, hoặc nhờ người mua sửa đổi L/C trước khi giao hàng.
Cách xử lý: Lập mọi chứng từ từ một bộ dữ liệu, kiểm tra bản nháp vận đơn (B/L) trước khi phát hành, và cho cước trả trước hoặc trả sau khớp với Incoterm.
Nguồn tham khảo
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
Các quy định thường xuyên thay đổi. Ghi chú này là hướng dẫn thực tế dựa trên các nguồn nêu trên, không phải tư vấn pháp lý. Hãy xác nhận yêu cầu hiện hành với cơ quan có thẩm quyền, nhà nhập khẩu của bạn hoặc đại lý hải quan được cấp phép trước khi xuất hàng.
Ghi chú thương mại
Câu hỏi thường gặp
Ngân hàng phát hành, ngân hàng thông báo và ngân hàng xác nhận khác nhau thế nào?
Ngân hàng phát hành là ngân hàng của người mua và đưa ra cam kết thanh toán. Ngân hàng thông báo chuyển L/C đến cho bạn. Ngân hàng xác nhận, thường ở nước bạn, bổ sung cam kết riêng của mình về việc thanh toán (honour) hoặc thương lượng, nên bạn không phải chỉ dựa vào ngân hàng phát hành.
Tôi có bao lâu để xuất trình chứng từ theo thư tín dụng?
Trong vòng 21 ngày theo lịch kể từ ngày giao hàng nếu L/C không quy định thời hạn khác, và luôn trước khi L/C hết hiệu lực (UCP 600 Art. 14(c)). Sau đó mỗi ngân hàng có tối đa 5 ngày làm việc ngân hàng để kiểm tra chứng từ.
Chuyện gì xảy ra nếu ngân hàng phát hiện bất hợp lệ?
Ngân hàng gửi một thông báo liệt kê mọi bất hợp lệ và giữ, từ chối hoặc trả lại chứng từ. Bạn có thể sửa và xuất trình lại nếu còn thời gian; nếu không, người mua có thể bỏ qua các bất hợp lệ nhưng không bắt buộc phải làm vậy.
L/C trả ngay và L/C trả chậm khác nhau thế nào?
Với L/C trả ngay, ngân hàng thanh toán khi nhận được chứng từ phù hợp. L/C trả chậm, được sử dụng bằng thanh toán chậm hoặc bằng chấp nhận hối phiếu, thanh toán khi đến hạn, ví dụ 90 ngày sau ngày vận đơn (B/L).
Công cụ miễn phí khác
Triplicate miễn phí và ngày càng tốt hơn. Bạn thấy hữu ích chứ? Ủng hộ Triplicate ♥
Muốn dùng không có quảng cáo? Pro tắt mọi quảng cáo · $1/tháng