Qu'est-ce qu'un crédit documentaire ? Fonctionnement : guide pour exportateurs
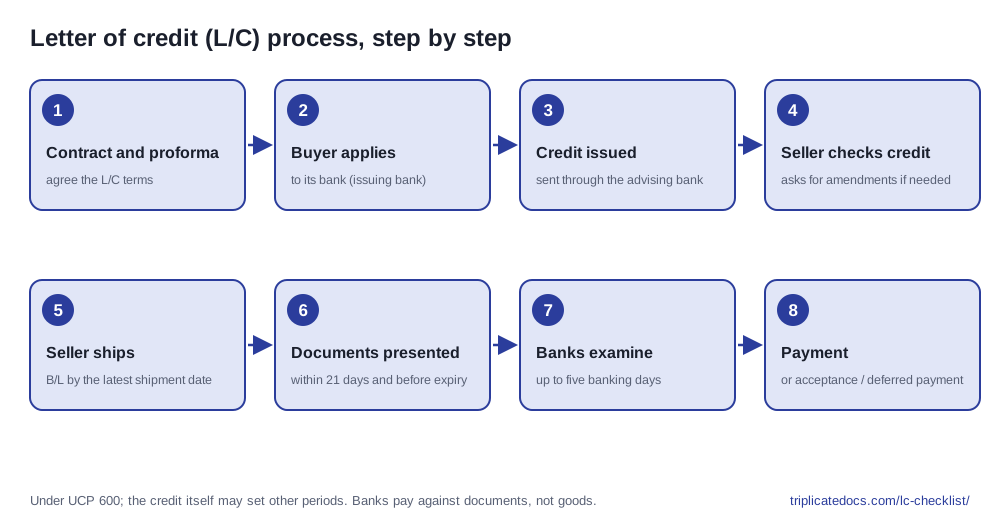
Dans un crédit documentaire, la banque de l'acheteur s'engage à vous payer lorsque vous présentez des documents conformes au crédit : vous êtes donc payé contre des papiers, et non contre la marchandise. Les étapes vont du contrat de vente et de la facture pro forma à l'émission et à la notification, puis à la vérification du crédit et de ses éventuels amendements avant l'expédition, à l'expédition au plus tard à la date limite d'expédition et à la présentation de documents concordants dans les 21 jours et avant l'expiration. Chaque banque dispose ensuite de 5 jours ouvrés bancaires au maximum pour les examiner avant de payer, à vue ou à l'échéance, ou de les refuser pour irrégularités.
Vérifié à partir de sources officielles : 2026-10
En un coup d'œil
Les parties à un crédit documentaire
Un crédit documentaire (L/C), ou lettre de crédit, est l'engagement de la banque de l'acheteur de vous payer si vous présentez des documents conformes au crédit. Les crédits sont normalement émis sous réserve des UCP 600 de la CCI, selon lesquelles un crédit est irrévocable même s'il ne le précise pas. Le crédit est distinct du contrat de vente et les banques n'examinent que les documents présentés, pas la marchandise : une seule date, un seul chiffre ou une seule formulation qui ne concorde pas peut permettre à la banque de refuser de payer, même si la marchandise a été expédiée exactement comme convenu.
- Donneur d'ordre : l'acheteur, qui demande à sa banque d'émettre le crédit, généralement sur la base de votre facture pro forma.
- Banque émettrice : la banque de l'acheteur, qui émet le crédit et s'engage à payer contre des documents conformes.
- Banque notificatrice : la banque, généralement dans votre pays, qui vous transmet le crédit. Elle n'ajoute aucun engagement propre, sauf si elle le confirme aussi.
- Banque confirmante : une seconde banque, généralement dans votre pays, qui ajoute son propre engagement d'honorer ou de négocier une présentation conforme, à la demande de la banque émettrice ou avec son autorisation (UCP 600 Art. 2 et 8).
- Banque désignée : la banque auprès de laquelle le crédit est réalisable et où vous présentez les documents. Dans un crédit réalisable par négociation, elle peut acheter votre traite ou vos documents et avancer les fonds avant d'être remboursée.
- Bénéficiaire : vous, le vendeur, qui expédiez la marchandise et présentez les documents pour être payé.
Du contrat de vente et de la facture pro forma au crédit émis
Convenez du crédit dans le contrat de vente avant que l'acheteur ne fasse sa demande. Les Incoterms 2020 ne traitent ni du moment, ni du lieu, ni du mode, ni de la devise du paiement ; inscrivez donc la condition de paiement sur une ligne distincte du contrat et de la facture pro forma : à vue ou à terme (usance), confirmé ou non, « soumis aux UCP 600 », le document de transport et qui supporte les frais bancaires. Un simple « L/C » n'en dit rien. L'International Trade Administration (ITA) américaine recommande les L/C pour les situations à risque plus élevé et les relations nouvelles ou peu établies, lorsque la solvabilité de la banque de l'acheteur vous satisfait ; les inconvénients sont le coût et la paperasse.
L'acheteur remet votre facture pro forma à sa banque pour demander le crédit, et de nombreux crédits décrivent la marchandise « as per proforma invoice No. ... dated ... » (selon la facture pro forma n° ... du ...). Indiquez sur la pro forma l'Incoterm avec son lieu convenu et « Incoterms 2020 », la devise et la condition de paiement, et demandez à l'acheteur ce dont sa banque a besoin à ce sujet avant sa demande. La banque émettrice vous envoie ensuite le crédit par l'intermédiaire de la banque notificatrice, et de la banque confirmante si une banque ajoute sa confirmation. Voici des formulations claires, en anglais comme sur la facture pro forma, avec leur traduction :
- « Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600. » — Crédit documentaire irrévocable réalisable à vue, confirmé par une banque acceptable pour le vendeur, soumis aux UCP 600.
- « Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600. » — Crédit documentaire irrévocable réalisable par paiement différé à 90 jours après la date du B/L, soumis aux UCP 600.
Vérifiez le crédit dès réception et expédiez à temps
Lisez le crédit en entier dès qu'il arrive et comparez-le avec la pro forma définitive et le contrat. Signalez par écrit tout ce qui est irréalisable, comme une date d'expédition que vous ne pouvez pas tenir, un document que vous ne pouvez pas obtenir ou un émetteur que vous ne pouvez pas utiliser, et demandez à l'acheteur d'obtenir un amendement par l'intermédiaire de la banque émettrice avant d'expédier, et non après le refus des documents.
Le document de transport doit être daté au plus tard à la date limite d'expédition, et un connaissement maritime exige une mention datée d'embarquement à bord, sauf si son texte imprimé indique déjà shipped on board (UCP 600 Art. 20). Si un retard est inévitable, faites amender le crédit avant l'expiration de cette date. Présentez ensuite les documents dans les 21 jours calendaires suivant l'expédition, sauf si le crédit fixe un autre délai, et toujours avant l'expiration (Art. 14(c)) ; manquer l'un ou l'autre de ces délais constitue en soi une irrégularité. Vérifiez en particulier :
- Dates : expiration, date limite d'expédition et délai de présentation, avec assez de temps entre eux pour réunir tous les documents.
- Montant et tolérances : « about » ou « approximately » autorise 10 % en plus ou en moins ; sinon, la quantité peut varier de 5 %, sauf si elle est exprimée en unités d'emballage ou en articles individuels, et le total tiré ne doit pas dépasser le montant du crédit (Art. 30).
- Expéditions partielles : autorisées sauf si le crédit les interdit (Art. 31).
- Terme commercial : le même Incoterm, le même lieu et la même édition que dans votre contrat. Si vous vendez FCA et que le crédit exige un connaissement avec mention d'embarquement à bord, convenez avec l'acheteur de l'option FCA A6/B6 et confirmez-la auprès de son transitaire.
- Document de transport : nombre d'originaux, libellé exigé pour le destinataire, fret payé d'avance (prepaid) ou payable à destination (collect), ports de chargement et de déchargement.
- Autres documents : le pourcentage d'assurance en CIF ou CIP, qui doit délivrer le certificat d'origine et tout certificat d'inspection, et toute mention exigée sur la liste de colisage.
Préparer des documents conformes au crédit
Établissez chaque document à partir d'un même jeu de données, conforme à la formulation du crédit. La facture commerciale est le seul document dont la description des marchandises doit correspondre à celle du crédit ; les autres peuvent décrire les marchandises en termes généraux qui ne la contredisent pas (Art. 14(e)). Le nombre de colis, les poids et le volume doivent concorder entre la facture, la liste de colisage et le connaissement, et la mention du fret doit être cohérente avec le terme commercial : « freight prepaid » (fret payé d'avance) en CIF ou CFR, « freight collect » (fret payable à destination) en FOB ou FCA.
- Facture commerciale : émise par le bénéficiaire, établie au nom du donneur d'ordre et dans la devise du crédit (Art. 18), pour un montant ne dépassant pas celui du crédit après toute tolérance. Elle n'a pas besoin d'être signée sauf si le crédit l'exige. Ne l'intitulez pas « Proforma invoice » : l'ISBP précise qu'une facture présentée au titre d'un crédit ne doit pas être identifiée comme pro forma ou provisoire. Reprenez le terme commercial du crédit et toute référence à la pro forma.
- Connaissement : le nom du transporteur, signé par le transporteur, le capitaine ou un agent nommé, une mention datée d'embarquement à bord, les ports du crédit, aucune clause déclarant l'emballage ou l'état défectueux, et le jeu complet d'originaux s'il en est émis plus d'un (Art. 20). Ne remettez les originaux en vue d'un telex release que si le crédit exige une copie le démontrant ; la note ICC TA Briefing No. 17 (janvier 2026) précise comment les crédits devraient le formuler.
- Document d'assurance, en CIF ou CIP : émis et signé par un assureur, un souscripteur (underwriter) ou leur agent, et non une note de couverture (cover note) de courtier, dans la devise du crédit, pour au moins 110 % de la valeur CIF ou CIP sauf indication contraire du crédit, et daté au plus tard à la date d'expédition ou indiquant que la couverture prend effet au plus tard à cette date (Art. 28).
- Certificat d'origine : selon l'ISBP 821, il doit être signé, sembler se rapporter aux marchandises facturées et en certifier l'origine. Si le crédit désigne un émetteur, comme une chambre de commerce, seul cet émetteur peut le délivrer ; sinon, toute entité, y compris le bénéficiaire, peut le faire.
- Liste de colisage, si le crédit en exige une : lorsque le crédit ne précise pas qui l'émet ni ce qu'elle doit contenir, elle est acceptée telle que présentée si elle paraît remplir sa fonction et que ses données ne se contredisent pas ; l'expéditeur indiqué n'a pas besoin d'être le bénéficiaire (Art. 14(f) et (k)).
- Traite (bill of exchange) et tout certificat d'inspection, de poids ou du bénéficiaire que le crédit mentionne.
Examen, irrégularités, levée et refus
Présentez le jeu complet à la banque désignée. Chaque banque de la chaîne dispose de 5 jours ouvrés bancaires au maximum après la présentation pour décider si les documents sont conformes (Art. 14(b)). Le critère est la cohérence, pas l'identité des termes : les données ne doivent contredire ni le crédit, ni un autre document, ni la pratique bancaire standard (Art. 14(d)), pour laquelle l'ISBP 821 est la référence de la CCI. La note de Triplicate sur les irrégularités des L/C énumère les motifs de refus les plus fréquents.
Une banque qui relève des irrégularités doit envoyer un avis unique les énumérant toutes dans ces 5 jours ouvrés bancaires, précisant qu'elle retient, refuse ou renvoie les documents ; passé ce délai, elle ne peut plus invoquer d'irrégularité (Art. 16). S'il reste du temps avant le délai de présentation et l'expiration, corrigez les documents et présentez-les de nouveau. Sinon, la seule voie de paiement au titre du crédit est une levée (waiver) : le donneur d'ordre peut renoncer aux irrégularités et laisser la banque payer, mais n'y est pas tenu. Le contrat de vente demeure dans les deux cas.
Les banques émettrices déduisent souvent des frais d'irrégularité, généralement de 50 à 150 USD, du produit du paiement ; c'est une pratique de marché, pas une règle des UCP, applicable seulement si le crédit le prévoit. Pour la présentation électronique, l'eUCP (Version 2.1) complète les UCP 600 uniquement si le crédit l'autorise.
Être payé : à vue, paiement différé, acceptation, confirmation et transfert
Le mode de réalisation du crédit détermine le moment où vous êtes payé (UCP 600 Art. 2 et 6). À vue, la banque paie dès qu'elle reçoit des documents conformes. Un crédit à terme (usance), réalisable par paiement différé ou par acceptation de votre traite, paie à l'échéance, par exemple 90 jours après la date du B/L. Un crédit réalisable par négociation permet à une banque désignée d'acheter votre traite ou vos documents, en avançant, ou en acceptant d'avancer, les fonds avant d'être remboursée.
La confirmation ajoute l'engagement d'une seconde banque d'honorer ou de négocier une présentation conforme. L'ITA la suggère lorsque la solvabilité de la banque étrangère vous préoccupe ou lorsque des troubles politiques, un effondrement économique, une dévaluation ou un contrôle des changes pourraient mettre le paiement en danger. Faites de la confirmation par une banque qui vous convient une partie de la condition de paiement, afin que la banque émettrice la demande, et n'expédiez pas tant qu'elle n'est pas ajoutée.
Un crédit transférable permet au bénéficiaire, par exemple une société de négoce, de mettre le crédit à la disposition de son propre fournisseur en tant que second bénéficiaire. L'Article 38 des UCP 600 prévoit des exceptions pour les crédits transférés, notamment à la règle selon laquelle la facture est établie au nom du donneur d'ordre ; un fournisseur qui expédie au titre d'un crédit transféré doit donc vérifier précisément quels noms et montants ses documents doivent indiquer.
Étape par étape
- Convenez du L/C dans le contrat de vente et la facture pro forma : à vue ou à terme, confirmé ou non, soumis aux UCP 600, documents exigés et qui supporte les frais bancaires.
- Envoyez une pro forma numérotée indiquant l'Incoterm, le lieu convenu, la devise et la condition de paiement, après avoir demandé à l'acheteur ce dont sa banque a besoin à ce sujet.
- À l'arrivée du crédit, vérifiez-le par rapport à la pro forma et au contrat : expiration, date limite d'expédition, délai de présentation, montant, tolérances, documents, émetteurs et ports.
- Demandez à l'acheteur de faire amender par la banque émettrice tout ce que vous ne pouvez pas respecter et, si vous avez demandé une confirmation, attendez qu'elle soit ajoutée avant d'expédier.
- Réservez l'expédition de sorte que le connaissement soit daté au plus tard à la date limite d'expédition, avec le destinataire, la mention du fret et les originaux exigés par le crédit.
- Établissez la facture, la liste de colisage, le certificat d'origine et les autres documents à partir d'un même jeu de données, dans la formulation du crédit ; la checklist L/C gratuite et le générateur de Triplicate aident à les garder concordants.
- En CIF ou CIP, assurez au moins 110 % de la valeur, dans la devise du crédit, avec un document daté au plus tard à la date d'expédition, sauf indication contraire du crédit.
- Vérifiez chaque document par rapport au crédit et entre eux, puis présentez le jeu complet à la banque désignée dans les 21 jours suivant l'expédition, ou dans le délai propre au crédit, et avant l'expiration.
- Si la banque envoie un avis d'irrégularités, corrigez et présentez de nouveau tant qu'il reste du temps ; sinon, demandez à l'acheteur de lever les irrégularités.
Documents généralement nécessaires
- Contrat de vente et facture pro forma indiquant les conditions du L/C
- Crédit documentaire et ses éventuels amendements
- Facture commerciale établie au nom du donneur d'ordre, dans la devise du crédit
- Jeu complet de connaissements originaux, ou le document de transport exigé par le crédit
- Police ou certificat d'assurance, pour les expéditions CIF ou CIP
- Certificat d'origine de l'émetteur désigné par le crédit
- Liste de colisage, si le crédit en exige une
- Traite (bill of exchange) et tout certificat d'inspection ou du bénéficiaire exigé
Problèmes courants et comment les éviter
Que faire: Signalez-le par écrit dès l'arrivée du crédit et obtenez un amendement par l'intermédiaire de la banque émettrice avant d'expédier.
Que faire: Présentez une facture commerciale émise par vous, établie au nom du donneur d'ordre, dans la devise du crédit, avec la description des marchandises du crédit.
Que faire: Demandez au transporteur une mention datée d'embarquement à bord ; si le retard est inévitable, obtenez un amendement avant l'expiration de la date.
Que faire: Notez les deux délais dès réception du crédit et présentez dès que le document de transport est prêt.
Que faire: Adressez-vous à l'émetteur désigné par le crédit, ou demandez à l'acheteur de faire amender le crédit avant l'expédition.
Que faire: Établissez tous les documents à partir d'un même jeu de données, vérifiez le projet de B/L avant son émission et alignez fret payé d'avance ou à payer à destination sur l'Incoterm.
Sources
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
Les règles changent souvent. Cette note est un conseil pratique fondé sur les sources ci-dessus, pas un avis juridique. Confirmez les exigences actuelles auprès de l'autorité compétente, de votre importateur ou d'un commissionnaire en douane agréé avant d'expédier.
Notes de commerce
Questions fréquentes
Quelle est la différence entre la banque émettrice, la banque notificatrice et la banque confirmante ?
La banque émettrice est la banque de l'acheteur et prend l'engagement de payer. La banque notificatrice vous transmet le crédit. Une banque confirmante, généralement dans votre pays, ajoute son propre engagement d'honorer ou de négocier : vous ne dépendez donc pas de la seule banque émettrice.
De combien de temps dispose-t-on pour présenter les documents au titre d'un crédit documentaire ?
Dans les 21 jours calendaires suivant la date d'expédition si le crédit ne fixe pas d'autre délai, et toujours avant l'expiration du crédit (UCP 600 Art. 14(c)). Chaque banque dispose ensuite de 5 jours ouvrés bancaires au maximum pour les examiner.
Que se passe-t-il si la banque relève une irrégularité ?
Elle envoie un avis unique énumérant toutes les irrégularités et retient, refuse ou renvoie les documents. Vous pouvez corriger et présenter de nouveau s'il reste du temps ; sinon, l'acheteur peut lever les irrégularités, mais n'y est pas tenu.
Quelle est la différence entre un crédit documentaire à vue et un crédit à terme (usance) ?
Dans un crédit à vue, la banque paie dès qu'elle reçoit des documents conformes. Un crédit à terme (usance), réalisable par paiement différé ou par acceptation d'une traite, paie à l'échéance, par exemple 90 jours après la date du B/L.
Autres outils gratuits
Triplicate est gratuit et ne cesse de s'améliorer. Il vous a été utile ? Soutenir Triplicate ♥
Vous préférez sans publicité ? Pro retire toutes les publicités · 1 $/mois