¿Qué es una carta de crédito? Cómo funciona: guía paso a paso para exportadores
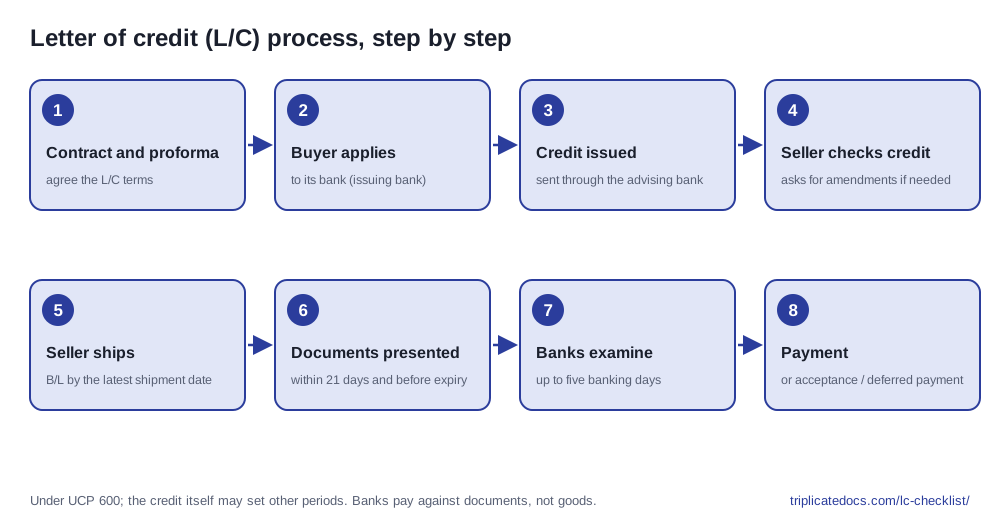
En una carta de crédito, el banco del comprador promete pagarte cuando presentas documentos que cumplen con el crédito, así que cobras contra papeles, no contra la mercancía. Los pasos van del contrato de compraventa y la factura proforma a la emisión y el aviso, la revisión del crédito y de sus enmiendas antes del embarque, el embarque a más tardar en la fecha límite de embarque y la presentación de documentos coincidentes dentro de los 21 días y antes del vencimiento. Cada banco dispone entonces de hasta 5 días hábiles bancarios para examinarlos antes de pagar, a la vista o al vencimiento, o de rechazarlos por discrepancias.
Verificado con fuentes oficiales: 2026-10
De un vistazo
Las partes de una carta de crédito
Una carta de crédito (L/C), o crédito documentario, es la promesa del banco del comprador de pagarte si presentas documentos que cumplen con el crédito. Los créditos se emiten normalmente sujetos a la UCP 600 de la ICC, según la cual un crédito es irrevocable aunque no lo diga. El crédito es independiente del contrato de compraventa y los bancos examinan solo los documentos presentados, no la mercancía, de modo que una sola fecha, cifra o redacción que no coincida puede permitir al banco negarse a pagar aunque la mercancía se haya embarcado exactamente como se acordó.
- Ordenante: el comprador, que pide a su banco que emita el crédito, normalmente a partir de tu factura proforma.
- Banco emisor: el banco del comprador, que emite el crédito y promete pagar contra documentos conformes.
- Banco avisador: el banco, normalmente de tu país, que te hace llegar el crédito. No añade ninguna promesa propia salvo que también lo confirme.
- Banco confirmador: un segundo banco, normalmente de tu país, que añade su propio compromiso de honrar o negociar una presentación conforme, a solicitud del banco emisor o con su autorización (UCP 600 Art. 2 y 8).
- Banco designado: el banco en el que el crédito está disponible y ante el que presentas los documentos. En un crédito disponible por negociación puede comprar tu letra o tus documentos y adelantar el dinero antes de recibir el reembolso.
- Beneficiario: tú, el vendedor, que embarca la mercancía y presenta los documentos para cobrar.
Del contrato de compraventa y la factura proforma al crédito emitido
Acuerda el crédito en el contrato de compraventa antes de que el comprador lo solicite. Los Incoterms 2020 no regulan el momento, el lugar, el método ni la moneda del pago, así que escribe la condición de pago como una línea propia en el contrato y en la factura proforma: a la vista o a plazo (usance), confirmado o no, "sujeto a la UCP 600", el documento de transporte y quién paga los gastos bancarios. Un simple "L/C" no dice nada de esto. La International Trade Administration (ITA) de EE. UU. recomienda las L/C para situaciones de mayor riesgo y relaciones nuevas o poco consolidadas, cuando estás satisfecho con la solvencia del banco del comprador; los inconvenientes son el costo y el papeleo.
El comprador entrega tu factura proforma a su banco para solicitar el crédito, y muchos créditos describen la mercancía "as per proforma invoice No. ... dated ..." (según la factura proforma n.º ... de fecha ...). Indica en la proforma el Incoterm con su lugar designado y "Incoterms 2020", la moneda y la condición de pago, y pregunta al comprador qué necesita su banco que figure en ella antes de que lo solicite. El banco emisor envía entonces el crédito a través del banco avisador, y del banco confirmador si hay uno que añade su confirmación. Estas son redacciones claras, en inglés como en la factura proforma, con su traducción:
- "Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600." — Carta de crédito irrevocable disponible a la vista, confirmada por un banco aceptable para el vendedor, sujeta a la UCP 600.
- "Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600." — Carta de crédito irrevocable disponible por pago diferido a 90 días desde la fecha del B/L, sujeta a la UCP 600.
Revisa el crédito al recibirlo y embarca a tiempo
Lee el crédito completo en cuanto llegue y compáralo con la proforma final y con el contrato. Consulta por escrito cualquier cosa inviable, como una fecha de embarque que no puedes cumplir, un documento que no puedes conseguir o un emisor que no puedes usar, y pide al comprador que gestione una enmienda a través del banco emisor antes de embarcar, no después de que rechacen los documentos.
El documento de transporte debe tener fecha igual o anterior a la fecha límite de embarque, y un conocimiento de embarque marítimo necesita una anotación de embarque a bordo con fecha, salvo que su texto impreso ya diga shipped on board (UCP 600 Art. 20). Si un retraso es inevitable, consigue que se enmiende el crédito antes de que pase esa fecha. Luego presenta los documentos dentro de los 21 días naturales posteriores al embarque, salvo que el crédito fije otro plazo, y siempre antes del vencimiento (Art. 14(c)); incumplir cualquiera de los dos plazos es en sí mismo una discrepancia. Revisa en particular:
- Fechas: vencimiento, fecha límite de embarque y plazo de presentación, con tiempo suficiente entre ellos para reunir todos los documentos.
- Monto y tolerancias: "about" o "approximately" permite un 10% más o menos; si no, la cantidad puede variar un 5% salvo que se exprese en unidades de embalaje o artículos individuales, y el total girado no debe superar el monto del crédito (Art. 30).
- Embarques parciales: permitidos salvo que el crédito los prohíba (Art. 31).
- Término comercial: el mismo Incoterm, lugar y versión que tu contrato. Si vendes FCA y el crédito pide un conocimiento de embarque con anotación de embarque a bordo, acuerda con el comprador la opción FCA A6/B6 y confírmala con su agente de carga.
- Documento de transporte: número de originales, cómo debe figurar el consignatario, flete prepagado o por cobrar, y los puertos de carga y descarga.
- Otros documentos: el porcentaje del seguro en CIF o CIP, quién debe emitir el certificado de origen y cualquier certificado de inspección, y cualquier declaración exigida en la lista de empaque.
Prepara documentos que coincidan con el crédito
Elabora todos los documentos a partir de un único conjunto de datos que siga la redacción del crédito. La factura comercial es el único documento cuya descripción de la mercancía debe corresponder a la del crédito; los demás pueden describir la mercancía en términos generales que no la contradigan (Art. 14(e)). El número de bultos, los pesos y el volumen deben coincidir en la factura, la lista de empaque y el conocimiento de embarque, y la mención del flete debe ajustarse al término comercial: "freight prepaid" (flete prepagado) en CIF o CFR, "freight collect" (flete por cobrar) en FOB o FCA.
- Factura comercial: emitida por el beneficiario, extendida al ordenante y en la moneda del crédito (Art. 18), por un monto que no supere el del crédito tras la tolerancia que corresponda. No tiene que ir firmada salvo que el crédito lo pida. No la titules "Proforma invoice": la ISBP dice que una factura bajo un crédito no debe identificarse como proforma ni provisional. Repite el término comercial del crédito y cualquier referencia a la proforma.
- Conocimiento de embarque: el nombre del transportista, firmado por el transportista, el capitán o un agente designado, una anotación de embarque a bordo con fecha, los puertos del crédito, ninguna cláusula que declare el embalaje o el estado defectuosos, y el juego completo de originales si se emite más de uno (Art. 20). Entrega los originales para un telex release solo si el crédito pide una copia que lo acredite; el ICC TA Briefing No. 17 (enero de 2026) explica cómo deben redactarlo los créditos.
- Documento de seguro, en CIF o CIP: emitido y firmado por una aseguradora, un asegurador (underwriter) o su agente, no una nota de cobertura (cover note) de un corredor, en la moneda del crédito, por al menos el 110% del valor CIF o CIP salvo que el crédito indique otra cosa, y con fecha no posterior al embarque o con la declaración de que la cobertura empieza a más tardar en esa fecha (Art. 28).
- Certificado de origen: según la ISBP 821 debe estar firmado, parecer referirse a la mercancía facturada y certificar su origen. Si el crédito nombra un emisor, como una cámara de comercio, solo ese emisor puede emitirlo; si no, puede hacerlo cualquier entidad, incluido el beneficiario.
- Lista de empaque, si el crédito la pide: cuando el crédito no dice quién la emite ni qué debe contener, se acepta tal como se presenta si parece cumplir su función y sus datos no se contradicen; el embarcador indicado no tiene que ser el beneficiario (Art. 14(f) y (k)).
- Letra de cambio (draft) y cualquier certificado de inspección, de peso o del beneficiario que nombre el crédito.
Examen, discrepancias, renuncia y rechazo
Presenta el juego completo al banco designado. Cada banco de la cadena tiene hasta 5 días hábiles bancarios después de la presentación para decidir si los documentos cumplen (Art. 14(b)). El criterio es la coherencia, no la redacción idéntica: los datos no deben contradecir el crédito, otro documento ni la práctica bancaria estándar (Art. 14(d)), para la cual la ISBP 821 es la referencia de la ICC. La nota de Triplicate sobre discrepancias en L/C enumera lo que los bancos rechazan con más frecuencia.
Un banco que encuentra discrepancias debe enviar un solo aviso que las enumere todas dentro de esos 5 días hábiles bancarios, indicando que retiene, rechaza o devuelve los documentos; pasado ese plazo ya no puede alegar una discrepancia (Art. 16). Si queda tiempo antes del plazo de presentación y del vencimiento, corrige los documentos y preséntalos de nuevo. En caso contrario, la única vía de pago bajo el crédito es una renuncia (waiver): el ordenante puede renunciar a las discrepancias y dejar que el banco pague, pero no está obligado a hacerlo. El contrato de compraventa sigue vigente en ambos casos.
Los bancos emisores suelen descontar una comisión por discrepancia, comúnmente entre USD 50 y 150, del importe cobrado; es práctica de mercado, no una regla de la UCP, y solo es exigible si el crédito lo indica. Para la presentación electrónica, la eUCP (Versión 2.1) complementa a la UCP 600 solo cuando el crédito lo permite.
Cobrar: a la vista, pago diferido, aceptación, confirmación y transferencia
La forma en que el crédito esté disponible decide cuándo cobras (UCP 600 Art. 2 y 6). A la vista, el banco paga en cuanto tiene documentos conformes. Un crédito a plazo (usance), disponible por pago diferido o por aceptación de tu letra, paga al vencimiento, por ejemplo 90 días después de la fecha del B/L. Un crédito disponible por negociación permite a un banco designado comprar tu letra o tus documentos, adelantando, o aceptando adelantar, el dinero antes de recibir el reembolso.
La confirmación añade el compromiso de un segundo banco de honrar o negociar una presentación conforme. La ITA la sugiere cuando te preocupa la solvencia del banco extranjero o cuando una convulsión política, un colapso económico, una devaluación o controles de cambio podrían poner en riesgo el pago. Haz que la confirmación por un banco aceptable para ti forme parte de la condición de pago, de modo que el banco emisor la solicite, y no embarques hasta que se haya añadido.
Un crédito transferible permite al beneficiario, por ejemplo una empresa comercializadora, poner el crédito a disposición de su propio proveedor como segundo beneficiario. El Artículo 38 de la UCP 600 prevé excepciones para los créditos transferidos, incluida la regla de que la factura se extiende al ordenante, así que un proveedor que embarca bajo un crédito transferido debe comprobar exactamente qué nombres y montos deben figurar en sus documentos.
Paso a paso
- Acuerda la L/C en el contrato de compraventa y en la factura proforma: a la vista o a plazo, confirmada o no, sujeta a la UCP 600, documentos exigidos y quién paga los gastos bancarios.
- Envía una proforma numerada con el Incoterm, el lugar designado, la moneda y la condición de pago, tras preguntar al comprador qué necesita su banco que figure en ella.
- Cuando llegue el crédito, compáralo con la proforma y el contrato: vencimiento, fecha límite de embarque, plazo de presentación, monto, tolerancias, documentos, emisores y puertos.
- Pide al comprador que el banco emisor enmiende todo lo que no puedas cumplir y, si pediste confirmación, espera a que se añada antes de embarcar.
- Reserva el embarque de modo que el conocimiento de embarque tenga fecha igual o anterior a la fecha límite de embarque, con el consignatario, la mención del flete y los originales que exige el crédito.
- Prepara la factura, la lista de empaque, el certificado de origen y los demás documentos a partir de un mismo conjunto de datos, con la redacción del crédito; la checklist gratuita de L/C y el generador de Triplicate ayudan a que coincidan.
- En CIF o CIP, asegura por al menos el 110% del valor, en la moneda del crédito, con fecha no posterior al embarque, salvo que el crédito diga otra cosa.
- Coteja cada documento con el crédito y entre sí, y luego presenta el juego completo al banco designado dentro de los 21 días posteriores al embarque, o del plazo propio del crédito, y antes del vencimiento.
- Si el banco envía un aviso de discrepancias, corrige y presenta de nuevo mientras quede tiempo; si no, pide al comprador que renuncie a las discrepancias.
Documentos que normalmente necesitas
- Contrato de compraventa y factura proforma con las condiciones de la L/C
- Carta de crédito y sus enmiendas
- Factura comercial extendida al ordenante, en la moneda del crédito
- Juego completo de conocimientos de embarque originales, o el documento de transporte que exija el crédito
- Póliza o certificado de seguro, para embarques CIF o CIP
- Certificado de origen del emisor que nombra el crédito
- Lista de empaque, si el crédito la exige
- Letra de cambio (draft) y los certificados de inspección o del beneficiario que se exijan
Problemas comunes y cómo evitarlos
Qué hacer: Plantéalo por escrito en cuanto llegue el crédito y consigue una enmienda a través del banco emisor antes de embarcar.
Qué hacer: Presenta una factura comercial emitida por ti, extendida al ordenante, en la moneda del crédito y con la descripción de la mercancía del crédito.
Qué hacer: Pide al transportista una anotación de embarque a bordo con fecha; si el retraso es inevitable, consigue una enmienda antes de que pase la fecha.
Qué hacer: Anota ambos plazos en cuanto llegue el crédito y presenta en cuanto el documento de transporte esté listo.
Qué hacer: Solicítalo al emisor que nombra el crédito, o pide al comprador que enmiende el crédito antes del embarque.
Qué hacer: Elabora todos los documentos a partir de un mismo conjunto de datos, revisa el borrador del B/L antes de su emisión y ajusta flete prepagado o por cobrar al Incoterm.
Fuentes
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
Las reglas cambian con frecuencia. Esta nota es una guía práctica basada en las fuentes anteriores, no asesoría legal. Confirma los requisitos vigentes con la autoridad correspondiente, tu importador o un agente aduanal autorizado antes de embarcar.
Notas de comercio exterior
Preguntas frecuentes
¿Cuál es la diferencia entre el banco emisor, el avisador y el confirmador?
El banco emisor es el banco del comprador y hace la promesa de pago. El banco avisador te hace llegar el crédito. Un banco confirmador, normalmente de tu país, añade su propio compromiso de honrar o negociar, de modo que no dependes solo del banco emisor.
¿De cuánto tiempo dispongo para presentar documentos bajo una carta de crédito?
Dentro de los 21 días naturales posteriores a la fecha de embarque si el crédito no fija otro plazo, y siempre antes de que venza el crédito (UCP 600 Art. 14(c)). Cada banco tiene entonces hasta 5 días hábiles bancarios para examinarlos.
¿Qué pasa si el banco encuentra una discrepancia?
Envía un solo aviso que enumera todas las discrepancias y retiene, rechaza o devuelve los documentos. Puedes corregir y presentar de nuevo si queda tiempo; si no, el comprador puede renunciar a las discrepancias, pero no está obligado.
¿Qué diferencia hay entre una carta de crédito a la vista y una a plazo (usance)?
En un crédito a la vista el banco paga en cuanto tiene documentos conformes. Un crédito a plazo (usance), disponible por pago diferido o por aceptación de una letra, paga al vencimiento, por ejemplo 90 días después de la fecha del B/L.
Más herramientas gratuitas
Triplicate es gratis y sigue mejorando. ¿Te resultó útil? Apoya a Triplicate ♥
¿Prefiere sin anuncios? Pro quita todos los anuncios · 1 $/mes