信用状(L/C)とは?流れと手順:輸出者のためのステップ別ガイド
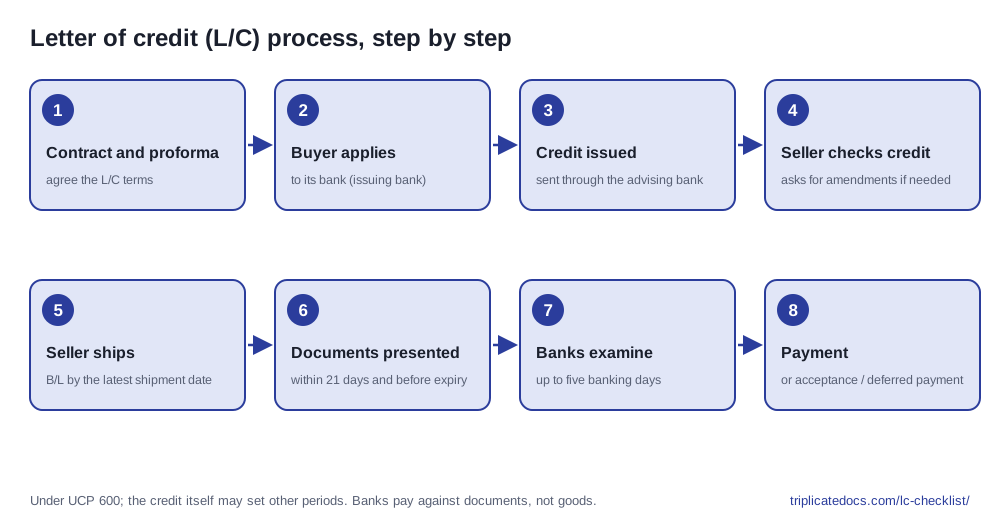
信用状取引では、輸出者が信用状に一致する書類を提示すれば支払うとバイヤーの銀行が確約するため、輸出者は貨物ではなく書類と引き換えに代金を受け取ります。手順は、売買契約とプロフォーマインボイスから、信用状の発行と通知、船積み前の信用状とアメンドの確認、最終船積日までの船積み、船積み後21日以内かつ有効期限前の一致する書類の提示へと進みます。その後、各銀行は最大5銀行営業日で書類を審査し、一覧払いまたは満期に支払うか、ディスクレパンシーを理由に拒絶します。
公式情報での確認日:2026-10
概要
信用状の当事者
信用状(L/C)、すなわち荷為替信用状は、信用状に一致する書類を提示すればバイヤーの銀行が支払うという確約です。信用状は通常ICCのUCP 600に準拠して発行され、UCP 600では信用状は記載がなくても取消不能です。信用状は売買契約とは別個のものであり、銀行は貨物ではなく提示された書類のみを審査するため、日付、金額、文言のわずかな不一致があるだけで、貨物が合意どおりに船積みされていても、銀行は支払いを拒絶できます。
- 発行依頼人(applicant):バイヤー。通常は輸出者のプロフォーマインボイスに基づき、自行に信用状の発行を依頼します。
- 発行銀行(issuing bank):バイヤーの銀行。信用状を発行し、一致する書類に対して支払いを確約します。
- 通知銀行(advising bank):通常は輸出者の国にある銀行で、信用状を輸出者に通知します。信用状を確認(confirm)しない限り、自行の確約は追加しません。
- 確認銀行(confirming bank):通常は輸出者の国にある第二の銀行で、発行銀行の要請または授権に基づき、一致する提示に対して決済(honour)または買取を行う自行の確約を追加します(UCP 600 Art. 2および8)。
- 指定銀行(nominated bank):信用状が利用可能な銀行で、輸出者が書類を提示する先です。買取で利用可能な信用状では、輸出者の為替手形または書類を買い取り、償還を受ける前に代金を前払いすることがあります。
- 受益者(beneficiary):売り手である輸出者。貨物を船積みし、書類を提示して支払いを受けます。
売買契約とプロフォーマインボイスから信用状の発行まで
バイヤーが発行を申し込む前に、売買契約で信用状の条件を合意します。インコタームズ2020は支払いの時期、場所、方法、通貨を扱わないため、決済条件を売買契約書とプロフォーマインボイスに独立した行として記載します:一覧払いかユーザンスか、確認の有無、「subject to UCP 600」、運送書類、銀行手数料の負担者。単に「L/C」と書くだけでは、これらは何も決まりません。米国商務省国際貿易局(ITA)は、リスクが高い状況や新規・関係の浅い取引で、バイヤーの銀行の信用状態に納得できる場合にL/Cを推奨しています。欠点はコストと書類作業です。
バイヤーは信用状の発行を申し込む際に輸出者のプロフォーマインボイスを自行に渡し、多くの信用状は貨物を「as per proforma invoice No. ... dated ...」と記載します。プロフォーマには、指定地を付したインコタームズ条件と「Incoterms 2020」、通貨、決済条件を示し、申し込む前に、銀行がプロフォーマに何を求めるかをバイヤーに確認してください。その後、発行銀行が通知銀行を通じて、確認銀行が確認を加える場合はその銀行も通じて、輸出者に信用状を送ります。明確な文言は次のようになります:
- Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600.(売り手が受け入れられる銀行の確認付き、UCP 600準拠の取消不能一覧払い荷為替信用状)
- Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600.(UCP 600準拠、B/L日付から90日後の繰延払いで利用可能な取消不能荷為替信用状)
信用状は到着したら確認し、期限内に船積みする
信用状が届いたらすぐに全文を読み、最終のプロフォーマおよび契約と照合します。守れない船積日、入手できない書類、利用できない発行者など、実行できない点は書面で照会し、書類が拒絶されてからではなく、船積み前にバイヤーに発行銀行を通じてアメンド(条件変更)を手配してもらいます。
運送書類は最終船積日以前の日付でなければならず、海上船荷証券は、印刷された文言にすでに本船積込済み(shipped on board)の記載がない限り、日付入りの船積み済み付記(on-board notation)が必要です(UCP 600 Art. 20)。遅れが避けられない場合は、その日付が過ぎる前に信用状をアメンドしてもらいます。そのうえで、信用状が別の期間を定めていない限り船積み後暦日21日以内に、かつ常に有効期限前に書類を提示します(Art. 14(c))。どちらかの期限を過ぎること自体がディスクレパンシーです。特に次の点を確認します:
- 日付:有効期限、最終船積日、提示期間。すべての書類を揃えられるだけの余裕が各日付の間にあること。
- 金額と許容範囲:「about」または「approximately」があれば10%の増減が認められます。それ以外は、包装単位や個数で記載されている場合を除き数量は5%まで増減でき、引出し総額は信用状金額を超えてはなりません(Art. 30)。
- 分割船積み:信用状が禁止していない限り認められます(Art. 31)。
- 貿易条件:契約と同じインコタームズ条件、指定地、版。FCAで販売し、信用状が本船積込済みの船荷証券を求める場合は、バイヤーとFCA A6/B6のオプションを合意し、バイヤーのフォワーダーに確認します。
- 運送書類:正本の通数、荷受人の記載方法、運賃前払いか着払いか、船積港と仕向港。
- その他の書類:CIFまたはCIPの保険付保割合、原産地証明書や検査証明書の発行者、パッキングリストに必要な記載。
信用状に一致する書類の作成
すべての書類を、信用状の文言に沿った1つのデータセットから作成します。物品明細が信用状と対応していなければならないのはコマーシャルインボイスだけで、他の書類は信用状と矛盾しない一般的な表現で物品を記載できます(Art. 14(e))。梱包数、重量、容積はインボイス、パッキングリスト、船荷証券で一致させ、運賃の記載は貿易条件に合わせます:CIFまたはCFRでは「freight prepaid」、FOBまたはFCAでは「freight collect」。
- コマーシャルインボイス:受益者が発行し、発行依頼人宛に作成し、信用状の通貨建てとし(Art. 18)、許容範囲を適用した後も信用状を超えない金額とします。信用状が求めない限り署名は不要です。「Proforma invoice」という表題は付けないでください:ISBPは、信用状に基づくインボイスをプロフォーマまたは仮のものと表示してはならないと定めています。信用状の貿易条件とプロフォーマの参照番号があれば繰り返し記載します。
- 船荷証券:運送人名の記載、運送人・船長または指定代理人の署名、日付入りの船積み済み付記、信用状に記載された港、包装や状態の不良を示す条項がないこと、複数通発行された場合は正本のフルセット(Art. 20)。正本を返却(サレンダー)してテレックスリリースとするのは、信用状がその旨を示す写しを求める場合に限ります。ICC TA Briefing No. 17(2026年1月)が、信用状での文言の定め方を示しています。
- 保険書類(CIFまたはCIP):保険者、アンダーライターまたはその代理人が発行・署名したもの(ブローカーのカバーノートは不可)で、信用状の通貨建てとし、信用状に別段の定めがない限りCIFまたはCIP価額の110%以上、日付は船積み日以前、または担保がその時までに開始する旨を記載します(Art. 28)。
- 原産地証明書:ISBP 821では、署名があり、インボイス記載の物品に関するものと見え、その原産地を証明している必要があります。信用状が商工会議所などの発行者を指定している場合はその発行者のみが発行でき、指定がなければ受益者を含むどの主体でも発行できます。
- パッキングリスト(信用状が求める場合):信用状が発行者や記載内容を定めていないときは、機能を果たしていると見え、データが矛盾していなければそのまま受理され、記載された荷送人が受益者である必要はありません(Art. 14(f)および(k))。
- 為替手形(draft、bill of exchange)、および信用状が指定する検査証明書、重量証明書、受益者証明書。
書類審査、ディスクレパンシー、放棄と拒絶
書類一式を指定銀行に提示します。取引に関わる各銀行は、提示後最大5銀行営業日以内に書類が一致しているかを判断します(Art. 14(b))。基準は文言の同一性ではなく整合性です:データは信用状、他の書類、または標準的な銀行実務と矛盾してはならず(Art. 14(d))、その参照基準がICCのISBP 821です。Triplicateの信用状ディスクレパンシーに関するノートに、銀行が最も多く拒絶する事例をまとめています。
ディスクレパンシーを発見した銀行は、その5銀行営業日以内に、すべてを列挙した単一の通知を送り、書類を保留・拒絶・返却するいずれかを明示しなければならず、その期間を過ぎるとディスクレパンシーを主張できなくなります(Art. 16)。提示期限と有効期限までに時間が残っていれば、書類を訂正して再提示します。そうでなければ、信用状に基づいて支払いを受ける唯一の方法は放棄(waiver)です:発行依頼人はディスクレパンシーを放棄して銀行に支払わせることができますが、その義務はありません。いずれの場合も売買契約は有効なままです。
発行銀行は、代金から差し引く形でディスクレパンシー手数料(通常USD 50~150)を請求することが多いですが、これはUCPの規則ではなく市場慣行であり、信用状に明記されている場合にのみ強制力を持ちます。電子的な提示については、信用状がそれを認める場合に限り、eUCP(Version 2.1)がUCP 600を補完します。
支払いを受ける:一覧払い、繰延払い、引受、確認、譲渡
いつ支払いを受けるかは、信用状がどのように利用可能かによって決まります(UCP 600 Art. 2および6)。一覧払い(at sight)では、銀行は一致する書類を受け取り次第支払います。ユーザンス信用状は、繰延払い(deferred payment)または輸出者の為替手形の引受(acceptance)で利用可能で、満期(例:B/L日付から90日後)に支払われます。買取(negotiation)で利用可能な信用状では、指定銀行が輸出者の為替手形または書類を買い取り、償還を受ける前に代金を前払いする、または前払いに合意することができます。
確認(confirmation)は、一致する提示に対して決済または買取を行うという第二の銀行の確約を加えるものです。ITAは、外国の銀行の信用状態が懸念される場合や、政情不安、経済崩壊、通貨切り下げ、外国為替管理によって支払いが危うくなる恐れがある場合に推奨しています。輸出者が受け入れられる銀行による確認を決済条件に含めて、発行銀行が確認を要請するようにし、確認が追加されるまでは船積みしないでください。
譲渡可能信用状では、受益者、たとえば商社が、自社の供給業者を第二受益者として信用状を利用可能にできます。UCP 600 Art. 38は、インボイスを発行依頼人宛に作成するという規則の例外を含め、譲渡された信用状についての例外を定めているため、譲渡された信用状で船積みする供給業者は、自社の書類にどの名称と金額を表示しなければならないかを正確に確認する必要があります。
手順
- 売買契約とプロフォーマインボイスでL/Cの条件を合意します:一覧払いかユーザンスか、確認の有無、UCP 600準拠、必要書類、銀行手数料の負担者。
- バイヤーに銀行がプロフォーマに何を求めるかを確認したうえで、インコタームズ条件、指定地、通貨、決済条件を記載した番号付きのプロフォーマを送ります。
- 信用状が届いたら、プロフォーマおよび契約と照合します:有効期限、最終船積日、提示期間、金額、許容範囲、書類、発行者、港。
- 対応できない点は、バイヤーに発行銀行を通じてアメンドしてもらうよう依頼し、確認を求めた場合は、確認が追加されるまで船積みを待ちます。
- 船荷証券が最終船積日以前の日付となり、信用状が求める荷受人、運賃の記載、正本が反映されるように、船積みを手配します。
- インボイス、パッキングリスト、原産地証明書などの書類を、信用状の文言に沿った1つのデータセットから作成します;Triplicateの無料のL/Cチェックリストと作成ツールが、書類の一致を保つのに役立ちます。
- CIFまたはCIPでは、信用状に別段の定めがない限り、価額の110%以上、信用状の通貨建て、船積み日以前の日付で保険を付けます。
- すべての書類を信用状および書類同士で相互に照合し、船積み後21日以内(または信用状が定める期間内)かつ有効期限前に、書類一式を指定銀行に提示します。
- 銀行からディスクレパンシー通知が届いたら、時間が残っている間に訂正して再提示し、そうでなければバイヤーにディスクレパンシーの放棄を依頼します。
通常必要になる書類
- L/Cの条件を記載した売買契約書とプロフォーマインボイス
- 信用状とすべてのアメンド
- 発行依頼人宛に作成し、信用状の通貨建てとしたコマーシャルインボイス
- 船荷証券原本のフルセット、または信用状が求める運送書類
- 保険証券または保険承認状(CIFまたはCIP船積みの場合)
- 信用状が指定する発行者の原産地証明書
- パッキングリスト(信用状が求める場合)
- 為替手形(draft)、および必要な検査証明書または受益者証明書
よくある問題とその防ぎ方
対処法: 信用状が届いたらすぐに書面で指摘し、船積み前に発行銀行を通じてアメンドを受けてください。
対処法: 輸出者自身が発行し、発行依頼人宛に作成し、信用状の通貨と信用状の物品明細を用いたコマーシャルインボイスを提示してください。
対処法: 運送人に日付入りの船積み済み付記を依頼し、遅れが避けられない場合は、その日付が過ぎる前にアメンドを受けてください。
対処法: 信用状が届いたら両方の期限をカレンダーに記入し、運送書類が整い次第提示してください。
対処法: 信用状が指定する発行者に申請するか、船積み前にバイヤーに信用状のアメンドを依頼してください。
対処法: すべての書類を1つのデータセットから作成し、発行前にB/L案を確認し、運賃前払いか着払いかをインコタームズに合わせてください。
出典
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
規則は頻繁に変わります。このノートは上記の出典に基づく実務上の案内であり、法的助言ではありません。出荷前に、規制当局、貴社の輸入者、または免許を持つ通関業者に最新の要件を確認してください。
貿易ノート
よくある質問
発行銀行、通知銀行、確認銀行の違いは何ですか?
発行銀行はバイヤーの銀行で、支払いを確約します。通知銀行は信用状を輸出者に通知します。確認銀行は通常輸出者の国にあり、決済(honour)または買取に関する自行の確約を追加するため、発行銀行だけに頼らずに済みます。
信用状で書類を提示できる期間はどのくらいですか?
信用状が別の期間を定めていなければ船積日から暦日21日以内で、常に信用状の有効期限前でなければなりません(UCP 600 Art. 14(c))。その後、各銀行は最大5銀行営業日で書類を審査します。
銀行がディスクレパンシーを見つけたらどうなりますか?
すべてのディスクレパンシーを列挙した単一の通知を送り、書類を保留・拒絶・返却します。時間が残っていれば訂正して再提示できます。そうでなければ、バイヤーがディスクレパンシーを放棄することがありますが、その義務はありません。
一覧払い信用状とユーザンス信用状の違いは何ですか?
一覧払い信用状では、銀行は一致する書類を受け取り次第支払います。繰延払いまたは為替手形の引受で利用可能なユーザンス信用状は、満期(例:B/L日付から90日後)に支払われます。
その他の無料ツール
Triplicateは無料で、改善を続けています。お役に立ちましたか? Triplicateを応援する ♥
広告なしで使いたい方は Proで広告をすべて非表示 · 月$1