O que é carta de crédito? Como funciona: guia passo a passo para exportadores
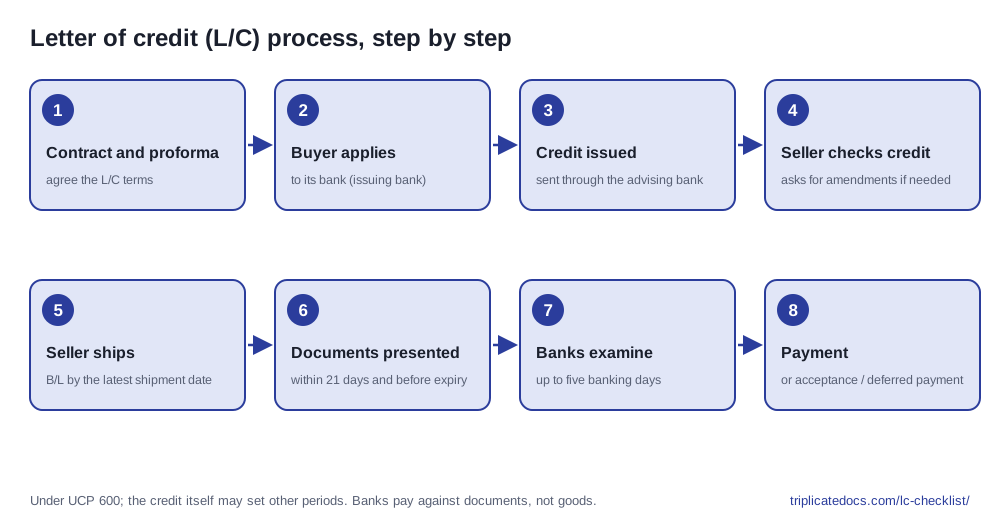
Numa carta de crédito, o banco do comprador promete pagar você quando você apresenta documentos conformes com o crédito, então você recebe contra papéis, não contra a mercadoria. As etapas vão do contrato de venda e da fatura proforma à emissão e ao aviso, à conferência do crédito e de eventuais emendas antes do embarque, ao embarque até a data limite de embarque e à apresentação de documentos coincidentes em até 21 dias e antes do vencimento. Cada banco tem então até 5 dias úteis bancários para examiná-los antes de pagar, à vista ou no vencimento, ou de recusá-los por discrepâncias.
Verificado em fontes oficiais: 2026-10
Resumo
As partes de uma carta de crédito
Uma carta de crédito (L/C), ou crédito documentário, é a promessa do banco do comprador de pagar você se você apresentar documentos conformes com o crédito. Os créditos normalmente são emitidos sujeitos à UCP 600 da ICC, segundo a qual um crédito é irrevogável mesmo que não diga isso. O crédito é independente do contrato de venda, e os bancos examinam apenas os documentos apresentados, não a mercadoria, de modo que uma única data, cifra ou redação que não bata pode permitir ao banco recusar o pagamento mesmo que a mercadoria tenha sido embarcada exatamente como combinado.
- Solicitante: o comprador, que pede ao banco dele que emita o crédito, geralmente com base na sua fatura proforma.
- Banco emissor: o banco do comprador, que emite o crédito e promete pagar contra documentos conformes.
- Banco avisador: o banco, geralmente no seu país, que repassa o crédito a você. Não acrescenta promessa própria, a menos que também confirme o crédito.
- Banco confirmador: um segundo banco, geralmente no seu país, que acrescenta seu próprio compromisso de honrar ou negociar uma apresentação conforme, a pedido do banco emissor ou com sua autorização (UCP 600 Art. 2 e 8).
- Banco nomeado: o banco junto ao qual o crédito está disponível e onde você apresenta os documentos. Num crédito disponível por negociação, pode comprar sua letra de câmbio ou seus documentos e adiantar o dinheiro antes de ser reembolsado.
- Beneficiário: você, o vendedor, que embarca a mercadoria e apresenta os documentos para receber.
Do contrato de venda e da fatura proforma ao crédito emitido
Combine o crédito no contrato de venda antes de o comprador solicitá-lo. Os Incoterms 2020 não tratam do momento, do local, da forma nem da moeda do pagamento; por isso, escreva a condição de pagamento em linha própria no contrato e na fatura proforma: à vista ou a prazo (usance), confirmada ou não, "sujeita à UCP 600", o documento de transporte e quem paga as despesas bancárias. Uma "L/C" solta não diz nada disso. A International Trade Administration (ITA) dos EUA recomenda as L/C para situações de maior risco e relações novas ou pouco consolidadas, quando você está satisfeito com a solidez de crédito do banco do comprador; as desvantagens são o custo e a papelada.
O comprador entrega sua fatura proforma ao banco dele para solicitar o crédito, e muitos créditos descrevem a mercadoria "as per proforma invoice No. ... dated ..." (conforme a fatura proforma nº ... de ...). Mostre na proforma o Incoterm com seu local designado e "Incoterms 2020", a moeda e a condição de pagamento, e pergunte ao comprador o que o banco dele precisa ver ali antes de solicitar o crédito. O banco emissor então envia o crédito a você por meio do banco avisador, e do banco confirmador, se algum acrescentar sua confirmação. Estas são redações claras, em inglês como na fatura proforma, com a tradução:
- "Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600." — Carta de crédito irrevogável disponível à vista, confirmada por um banco aceitável para o vendedor, sujeita à UCP 600.
- "Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600." — Carta de crédito irrevogável disponível por pagamento diferido a 90 dias após a data do B/L, sujeita à UCP 600.
Confira o crédito ao recebê-lo e embarque no prazo
Leia o crédito por inteiro assim que chegar e compare-o com a proforma final e com o contrato. Questione por escrito tudo que for inviável, como uma data de embarque que você não consegue cumprir, um documento que não consegue obter ou um emissor que não pode usar, e peça ao comprador que providencie uma emenda por meio do banco emissor antes de embarcar, não depois de os documentos serem recusados.
O documento de transporte deve ter data igual ou anterior à data limite de embarque, e um conhecimento de embarque marítimo precisa de anotação datada de embarque a bordo, a menos que o texto impresso já diga shipped on board (UCP 600 Art. 20). Se um atraso for inevitável, consiga a emenda do crédito antes que essa data passe. Depois, apresente os documentos em até 21 dias corridos após o embarque, a menos que o crédito fixe outro prazo, e sempre antes do vencimento (Art. 14(c)); perder qualquer um dos dois prazos já é, por si só, uma discrepância. Confira em especial:
- Datas: vencimento, data limite de embarque e prazo de apresentação, com tempo suficiente entre eles para reunir todos os documentos.
- Valor e tolerâncias: "about" ou "approximately" permite 10% a mais ou a menos; caso contrário, a quantidade pode variar 5%, a menos que seja expressa em unidades de embalagem ou itens individuais, e o total sacado não pode exceder o valor do crédito (Art. 30).
- Embarques parciais: permitidos, a menos que o crédito os proíba (Art. 31).
- Termo comercial: o mesmo Incoterm, local e edição do seu contrato. Se você vende FCA e o crédito exige conhecimento de embarque com anotação de embarque a bordo, combine com o comprador a opção FCA A6/B6 e confirme-a com o agente de cargas dele.
- Documento de transporte: número de originais, como o consignatário deve constar, frete pré-pago ou a pagar, e os portos de carregamento e descarga.
- Outros documentos: o percentual do seguro em CIF ou CIP, quem deve emitir o certificado de origem e qualquer certificado de inspeção, e qualquer declaração exigida no packing list.
Preparando documentos que batam com o crédito
Monte cada documento a partir de um único conjunto de dados que siga a redação do crédito. A fatura comercial é o único documento cuja descrição da mercadoria deve corresponder à do crédito; os demais podem descrever a mercadoria em termos gerais que não a contradigam (Art. 14(e)). A quantidade de volumes, os pesos e a cubagem devem coincidir na fatura, no packing list e no conhecimento de embarque, e a indicação de frete deve combinar com o termo comercial: "freight prepaid" (frete pré-pago) em CIF ou CFR, "freight collect" (frete a pagar) em FOB ou FCA.
- Fatura comercial: emitida pelo beneficiário, dirigida ao solicitante e na moeda do crédito (Art. 18), por um valor que não exceda o do crédito após qualquer tolerância. Não precisa ser assinada, a menos que o crédito exija. Não a intitule "Proforma invoice": a ISBP diz que uma fatura sob um crédito não deve ser identificada como pro forma ou provisória. Repita o termo comercial do crédito e qualquer referência à proforma.
- Conhecimento de embarque: o nome do transportador, assinado pelo transportador, pelo comandante ou por um agente nomeado, anotação datada de embarque a bordo, os portos do crédito, nenhuma cláusula que declare a embalagem ou a condição defeituosas, e o jogo completo de originais se mais de um for emitido (Art. 20). Entregue os originais para um telex release somente se o crédito exigir uma cópia que o comprove; o ICC TA Briefing No. 17 (janeiro de 2026) explica como os créditos devem redigir isso.
- Documento de seguro, em CIF ou CIP: emitido e assinado por uma seguradora, um subscritor (underwriter) ou seu agente, não uma nota de cobertura (cover note) de corretor, na moeda do crédito, por pelo menos 110% do valor CIF ou CIP, a menos que o crédito indique outro valor, e datado até a data do embarque ou declarando que a cobertura começa até essa data (Art. 28).
- Certificado de origem: pela ISBP 821, deve ser assinado, parecer referir-se à mercadoria faturada e certificar sua origem. Se o crédito nomear um emissor, como uma câmara de comércio, só esse emissor pode emiti-lo; se não, qualquer entidade, inclusive o beneficiário, pode.
- Packing list, se o crédito exigir: quando o crédito não diz quem o emite nem o que deve conter, ele é aceito como apresentado se parecer cumprir sua função e seus dados não conflitarem; o embarcador indicado não precisa ser o beneficiário (Art. 14(f) e (k)).
- Letra de câmbio (draft) e quaisquer certificados de inspeção, de peso ou do beneficiário que o crédito nomear.
Exame, discrepâncias, renúncia e recusa
Apresente o jogo completo ao banco nomeado. Cada banco da cadeia tem até 5 dias úteis bancários após a apresentação para decidir se os documentos estão conformes (Art. 14(b)). O critério é a consistência, não a redação idêntica: os dados não podem conflitar com o crédito, com outro documento nem com a prática bancária padrão (Art. 14(d)), para a qual a ISBP 821 é a referência da ICC. A nota da Triplicate sobre discrepâncias em L/C lista o que os bancos mais recusam.
Um banco que encontra discrepâncias deve enviar um único aviso listando todas elas dentro desses 5 dias úteis bancários, informando que está retendo, recusando ou devolvendo os documentos; passado esse prazo, não pode mais alegar discrepância (Art. 16). Se ainda houver tempo antes do prazo de apresentação e do vencimento, corrija os documentos e apresente de novo. Caso contrário, o único caminho para o pagamento sob o crédito é uma renúncia (waiver): o solicitante pode renunciar às discrepâncias e deixar o banco pagar, mas não é obrigado a isso. O contrato de venda continua valendo de qualquer forma.
Os bancos emissores costumam descontar uma taxa de discrepância, geralmente entre USD 50 e 150, do valor recebido; isso é prática de mercado, não uma regra da UCP, e só é exigível se o crédito o indicar. Para apresentação eletrônica, a eUCP (Versão 2.1) complementa a UCP 600 apenas quando o crédito permite.
Receber: à vista, pagamento diferido, aceite, confirmação e transferência
A forma como o crédito está disponível decide quando você recebe (UCP 600 Art. 2 e 6). À vista, o banco paga assim que recebe documentos conformes. Um crédito a prazo (usance), disponível por pagamento diferido ou por aceite da sua letra de câmbio, paga no vencimento, por exemplo 90 dias após a data do B/L. Um crédito disponível por negociação permite que um banco nomeado compre sua letra de câmbio ou seus documentos, adiantando, ou concordando em adiantar, o dinheiro antes de ser reembolsado.
A confirmação acrescenta o compromisso de um segundo banco de honrar ou negociar uma apresentação conforme. A ITA a sugere quando você se preocupa com a solidez de crédito do banco estrangeiro ou quando convulsão política, colapso econômico, desvalorização ou controles cambiais puderem pôr o pagamento em risco. Faça da confirmação por um banco aceitável para você parte da condição de pagamento, para que o banco emissor a solicite, e não embarque até que ela seja acrescentada.
Um crédito transferível permite que o beneficiário, por exemplo uma trading, disponibilize o crédito ao seu próprio fornecedor como segundo beneficiário. O Artigo 38 da UCP 600 prevê exceções para créditos transferidos, inclusive à regra de que a fatura é dirigida ao solicitante; por isso, um fornecedor que embarca sob um crédito transferido deve conferir exatamente quais nomes e valores seus documentos precisam mostrar.
Passo a passo
- Combine a L/C no contrato de venda e na fatura proforma: à vista ou a prazo, confirmada ou não, sujeita à UCP 600, documentos exigidos e quem paga as despesas bancárias.
- Envie uma proforma numerada com o Incoterm, o local designado, a moeda e a condição de pagamento, depois de perguntar ao comprador o que o banco dele precisa ver ali.
- Quando o crédito chegar, confira-o com a proforma e o contrato: vencimento, data limite de embarque, prazo de apresentação, valor, tolerâncias, documentos, emissores e portos.
- Peça ao comprador que o banco emissor emende tudo que você não consegue cumprir e, se você pediu confirmação, espere até que ela seja acrescentada antes de embarcar.
- Reserve o embarque de modo que o conhecimento de embarque tenha data igual ou anterior à data limite de embarque, com o consignatário, a indicação de frete e os originais que o crédito exige.
- Prepare a fatura, o packing list, o certificado de origem e os demais documentos a partir de um único conjunto de dados, na redação do crédito; o checklist gratuito de L/C e o gerador da Triplicate ajudam a mantê-los iguais.
- Em CIF ou CIP, faça o seguro por pelo menos 110% do valor, na moeda do crédito, datado até a data do embarque, a menos que o crédito diga outra coisa.
- Confira cada documento com o crédito e entre si e, então, apresente o jogo completo ao banco nomeado em até 21 dias após o embarque, ou no prazo próprio do crédito, e antes do vencimento.
- Se o banco enviar um aviso de discrepância, corrija e apresente de novo enquanto houver tempo; caso contrário, peça ao comprador que renuncie às discrepâncias.
Documentos normalmente necessários
- Contrato de venda e fatura proforma com as condições da L/C
- Carta de crédito e eventuais emendas
- Fatura comercial dirigida ao solicitante, na moeda do crédito
- Jogo completo de conhecimentos de embarque originais, ou o documento de transporte exigido pelo crédito
- Apólice ou certificado de seguro, para embarques CIF ou CIP
- Certificado de origem do emissor nomeado pelo crédito
- Packing list, se o crédito exigir
- Letra de câmbio (draft) e eventuais certificados de inspeção ou do beneficiário exigidos
Problemas comuns e como evitá-los
O que fazer: Levante a questão por escrito assim que o crédito chegar e consiga uma emenda por meio do banco emissor antes de embarcar.
O que fazer: Apresente uma fatura comercial emitida por você, dirigida ao solicitante, na moeda do crédito, com a descrição da mercadoria do crédito.
O que fazer: Peça ao transportador uma anotação datada de embarque a bordo; se o atraso for inevitável, consiga uma emenda antes que a data passe.
O que fazer: Anote os dois prazos assim que o crédito chegar e apresente assim que o documento de transporte estiver pronto.
O que fazer: Solicite ao emissor nomeado pelo crédito ou peça ao comprador que emende o crédito antes do embarque.
O que fazer: Gere todos os documentos a partir de um único conjunto de dados, confira o rascunho do B/L antes da emissão e ajuste frete pré-pago ou a pagar ao Incoterm.
Fontes
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
As regras mudam com frequência. Esta nota é orientação prática baseada nas fontes acima, não aconselhamento jurídico. Confirme as exigências atuais com a autoridade competente, seu importador ou um despachante aduaneiro licenciado antes de embarcar.
Notas de comércio
Perguntas frequentes
Qual é a diferença entre o banco emissor, o avisador e o confirmador?
O banco emissor é o banco do comprador e faz a promessa de pagamento. O banco avisador repassa o crédito a você. Um banco confirmador, geralmente no seu país, acrescenta seu próprio compromisso de honrar ou negociar, de modo que você não depende apenas do banco emissor.
De quanto tempo disponho para apresentar documentos numa carta de crédito?
Em até 21 dias corridos após a data do embarque, se o crédito não fixar outro prazo, e sempre antes do vencimento do crédito (UCP 600 Art. 14(c)). Cada banco tem então até 5 dias úteis bancários para examiná-los.
O que acontece se o banco encontrar uma discrepância?
Ele envia um único aviso listando todas as discrepâncias e retém, recusa ou devolve os documentos. Você pode corrigir e apresentar de novo se houver tempo; caso contrário, o comprador pode renunciar às discrepâncias, mas não é obrigado.
Qual é a diferença entre uma carta de crédito à vista e uma a prazo (usance)?
Num crédito à vista, o banco paga assim que recebe documentos conformes. Um crédito a prazo (usance), disponível por pagamento diferido ou por aceite de uma letra de câmbio, paga no vencimento, por exemplo 90 dias após a data do B/L.
Mais ferramentas gratuitas
A Triplicate é gratuita e está sempre melhorando. Foi útil para você? Apoie a Triplicate ♥
Prefere sem anúncios? O Pro remove todos os anúncios · US$ 1/mês