Letter of Credit Meaning in Bengali – লেটার অফ ক্রেডিট কীভাবে কাজ করে: এক্সপোর্টারদের জন্য ধাপে ধাপে গাইড
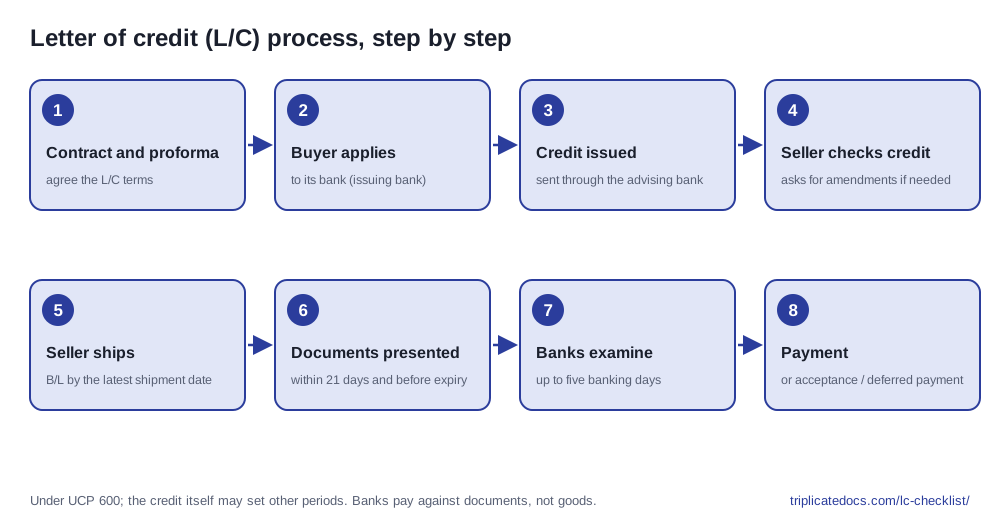
লেটার অফ ক্রেডিটে বায়ারের ব্যাংক প্রতিশ্রুতি দেয় যে আপনি ক্রেডিটের সাথে মেলে এমন ডকুমেন্ট উপস্থাপন করলে সে আপনাকে পেমেন্ট করবে, অর্থাৎ পেমেন্ট মালের বিপরীতে নয়, কাগজপত্রের বিপরীতে পাওয়া যায়। ধাপগুলো শুরু হয় সেলস কন্ট্রাক্ট ও প্রোফর্মা ইনভয়েস থেকে, গিয়ে পৌঁছায় ক্রেডিট ইস্যু ও অ্যাডভাইজ হওয়া পর্যন্ত; তারপর শিপমেন্টের আগে ক্রেডিট ও তার সংশোধনগুলো যাচাই, শেষ শিপমেন্ট তারিখের মধ্যে শিপমেন্ট, এবং 21 দিনের মধ্যে ও মেয়াদ শেষ হওয়ার আগে মেলে এমন ডকুমেন্টের উপস্থাপন। এরপর প্রতিটি ব্যাংকের হাতে সেগুলো পরীক্ষা করার জন্য 5 ব্যাংকিং দিন পর্যন্ত থাকে, তারপর সে অ্যাট সাইট বা ম্যাচিউরিটিতে পেমেন্ট করে, অথবা ডিসক্রিপেন্সির কারণে প্রত্যাখ্যান করে।
অফিসিয়াল সোর্সের সাথে যাচাই করা হয়েছে: 2026-10
এক নজরে
লেটার অফ ক্রেডিটের পক্ষগুলো
লেটার অফ ক্রেডিট (L/C), বা ডকুমেন্টারি ক্রেডিট, হলো বায়ারের ব্যাংকের প্রতিশ্রুতি যে আপনি ক্রেডিটের সাথে মেলে এমন ডকুমেন্ট উপস্থাপন করলে সে আপনাকে পেমেন্ট করবে। ক্রেডিট সাধারণত ICC-র UCP 600 অনুযায়ী ইস্যু হয়, যার অধীনে ক্রেডিট অপ্রত্যাহারযোগ্য, এমনকি তাতে সেটা লেখা না থাকলেও। ক্রেডিট সেলস কন্ট্রাক্ট থেকে আলাদা, এবং ব্যাংক শুধু উপস্থাপিত ডকুমেন্ট পরীক্ষা করে, মাল নয়, তাই একটিমাত্র অমিল তারিখ, সংখ্যা বা ভাষা ব্যাংককে পেমেন্ট প্রত্যাখ্যান করার সুযোগ দিতে পারে, এমনকি মাল ঠিক সম্মত শর্ত অনুযায়ী শিপ হলেও।
- অ্যাপ্লিক্যান্ট: বায়ার, যে তার ব্যাংককে ক্রেডিট ইস্যু করতে বলে, সাধারণত আপনার প্রোফর্মা ইনভয়েসের ভিত্তিতে।
- ইস্যুয়িং ব্যাংক: বায়ারের ব্যাংক, যে ক্রেডিট ইস্যু করে এবং শর্ত মেনে চলা ডকুমেন্টের বিপরীতে পেমেন্টের প্রতিশ্রুতি দেয়।
- অ্যাডভাইজিং ব্যাংক: যে ব্যাংক, সাধারণত আপনার দেশের, ক্রেডিটটি আপনার কাছে পৌঁছে দেয়। ক্রেডিট কনফার্মও না করলে সে নিজের পক্ষ থেকে কোনো প্রতিশ্রুতি যোগ করে না।
- কনফার্মিং ব্যাংক: দ্বিতীয় একটি ব্যাংক, সাধারণত আপনার দেশের, যে ইস্যুয়িং ব্যাংকের অনুরোধে বা তার অনুমতিতে শর্ত মেনে চলা উপস্থাপনা অনার বা নেগোশিয়েট করার নিজের দায় যোগ করে (UCP 600 Art. 2 ও 8)।
- নমিনেটেড ব্যাংক: যে ব্যাংকের কাছে ক্রেডিট পাওয়া যায় এবং যেখানে আপনি ডকুমেন্ট উপস্থাপন করেন। নেগোশিয়েশনে পাওয়া যায় এমন ক্রেডিটে সে আপনার ড্রাফট বা ডকুমেন্ট কিনে নিতে পারে এবং রিইম্বার্সমেন্ট পাওয়ার আগেই টাকা অগ্রিম দিতে পারে।
- বেনিফিশিয়ারি: আপনি, অর্থাৎ সেলার, যিনি মাল শিপ করেন এবং পেমেন্ট পেতে ডকুমেন্ট উপস্থাপন করেন।
সেলস কন্ট্রাক্ট ও প্রোফর্মা ইনভয়েস থেকে ইস্যু হওয়া ক্রেডিট পর্যন্ত
বায়ার আবেদন করার আগেই সেলস কন্ট্রাক্টে ক্রেডিটের শর্ত ঠিক করে নিন। Incoterms 2020 পেমেন্টের সময়, স্থান, পদ্ধতি বা কারেন্সি নিয়ে কিছু বলে না, তাই পেমেন্ট শর্ত কন্ট্রাক্ট ও প্রোফর্মা ইনভয়েসে আলাদা লাইনে লিখুন: অ্যাট সাইট বা ইউজান্স, কনফার্মড কিনা, "subject to UCP 600", ট্রান্সপোর্ট ডকুমেন্ট এবং ব্যাংক চার্জ কে দেবে। শুধু "L/C" লিখলে এর কোনোটাই বোঝা যায় না। যুক্তরাষ্ট্রের ইন্টারন্যাশনাল ট্রেড অ্যাডমিনিস্ট্রেশন (ITA) বেশি ঝুঁকির পরিস্থিতিতে এবং নতুন বা কম প্রতিষ্ঠিত সম্পর্কে L/C সুপারিশ করে, যদি আপনি বায়ারের ব্যাংকের ক্রেডিট অবস্থানে সন্তুষ্ট থাকেন; এর অসুবিধা হলো খরচ ও কাগজপত্র।
বায়ার ক্রেডিটের জন্য আবেদন করতে আপনার প্রোফর্মা ইনভয়েস তার ব্যাংকে দেয়, এবং অনেক ক্রেডিটে মালের বিবরণ লেখা হয় "as per proforma invoice No. ... dated ..." বলে। প্রোফর্মায় Incoterm তার নামিত স্থান ও "Incoterms 2020"-সহ, কারেন্সি এবং পেমেন্ট শর্ত দেখান, এবং বায়ার আবেদন করার আগে তাকে জিজ্ঞাসা করুন তার ব্যাংকের এতে কী লাগবে। তারপর ইস্যুয়িং ব্যাংক ক্রেডিট আপনার কাছে পাঠায় অ্যাডভাইজিং ব্যাংকের মাধ্যমে, আর কোনো ব্যাংক কনফার্মেশন যোগ করলে কনফার্মিং ব্যাংকের মাধ্যমেও। স্পষ্ট ভাষা দেখতে এমন:
- অ্যাট সাইট পাওয়া যায় এমন অপ্রত্যাহারযোগ্য ডকুমেন্টারি ক্রেডিট, বিক্রেতার কাছে গ্রহণযোগ্য ব্যাংক দ্বারা কনফার্মড, UCP 600 সাপেক্ষে: "Irrevocable documentary credit available at sight, confirmed by a bank acceptable to the seller, subject to UCP 600."
- B/L তারিখের 90 দিন পর ডেফার্ড পেমেন্টে পাওয়া যায় এমন অপ্রত্যাহারযোগ্য ডকুমেন্টারি ক্রেডিট, UCP 600 সাপেক্ষে: "Irrevocable documentary credit available by deferred payment at 90 days after B/L date, subject to UCP 600."
ক্রেডিট হাতে পেয়েই যাচাই করুন এবং সময়মতো শিপ করুন
ক্রেডিট হাতে পাওয়ার সাথে সাথে পুরোটা পড়ুন এবং চূড়ান্ত প্রোফর্মা ও কন্ট্রাক্টের সাথে মিলিয়ে দেখুন। যা কিছু বাস্তবে মানা সম্ভব নয়, যেমন আপনি যে শিপমেন্ট তারিখ রাখতে পারবেন না, যে ডকুমেন্ট জোগাড় করতে পারবেন না বা যে ইস্যুকারীকে ব্যবহার করতে পারবেন না, তা নিয়ে লিখিতভাবে প্রশ্ন তুলুন, এবং ডকুমেন্ট প্রত্যাখ্যাত হওয়ার পরে নয়, শিপ করার আগেই বায়ারকে দিয়ে ইস্যুয়িং ব্যাংকের মাধ্যমে সংশোধনের ব্যবস্থা করান।
ট্রান্সপোর্ট ডকুমেন্টের তারিখ শেষ শিপমেন্ট তারিখে বা তার আগে হতে হবে, এবং মেরিন বিল অফ লেডিংয়ে তারিখসহ অন-বোর্ড নোটেশন লাগে, যদি না এর প্রিন্ট করা ভাষায় আগে থেকেই shipped on board লেখা থাকে (UCP 600 Art. 20)। দেরি অনিবার্য হলে সেই তারিখ পেরোনোর আগে ক্রেডিট সংশোধন করিয়ে নিন। এরপর শিপমেন্টের 21 ক্যালেন্ডার দিনের মধ্যে ডকুমেন্ট উপস্থাপন করুন, ক্রেডিটে অন্য সময়সীমা না থাকলে, এবং সবসময় মেয়াদ শেষ হওয়ার আগে (Art. 14(c)); এই দুই ডেডলাইনের যেকোনো একটি মিস করাই নিজে একটি ডিসক্রিপেন্সি। বিশেষ করে যাচাই করুন:
- তারিখ: মেয়াদ শেষ হওয়ার তারিখ, শেষ শিপমেন্ট তারিখ ও প্রেজেন্টেশন পিরিয়ড, এবং এগুলোর মাঝে প্রতিটি ডকুমেন্ট জোগাড় করার মতো যথেষ্ট সময়।
- অ্যামাউন্ট ও টলারেন্স: "about" বা "approximately" 10% বেশি বা কম হওয়ার অনুমতি দেয়; নয়তো কোয়ান্টিটি 5% পর্যন্ত বেশি-কম হতে পারে, যদি না তা প্যাকিং ইউনিট বা আইটেমে উল্লেখ থাকে, এবং মোট উত্তোলিত অ্যামাউন্ট ক্রেডিট অ্যামাউন্টের বেশি হতে পারবে না (Art. 30)।
- পার্শিয়াল শিপমেন্ট: অনুমোদিত, যদি না ক্রেডিট তা নিষেধ করে (Art. 31)।
- ট্রেড টার্ম: আপনার কন্ট্রাক্টের মতোই Incoterm, স্থান ও এডিশন। আপনি FCA-তে বিক্রি করলে এবং ক্রেডিট অন-বোর্ড বিল অফ লেডিং চাইলে, বায়ারের সাথে FCA A6/B6 বিকল্প ঠিক করুন এবং তার ফরওয়ার্ডারের সাথে সেটি নিশ্চিত করুন।
- ট্রান্সপোর্ট ডকুমেন্ট: অরিজিনালের সংখ্যা, কনসাইনি ঘরে কী লেখা হবে, ফ্রেইট প্রিপেইড নাকি কালেক্ট, এবং লোডিং ও ডিসচার্জের পোর্ট।
- অন্যান্য ডকুমেন্ট: CIF বা CIP-তে ইন্স্যুরেন্সের শতাংশ, সার্টিফিকেট অফ অরিজিন ও যেকোনো ইন্সপেকশন সার্টিফিকেট কে ইস্যু করবে, এবং প্যাকিং লিস্টে প্রয়োজনীয় যেকোনো বিবৃতি।
ক্রেডিটের সাথে মেলে এমন ডকুমেন্ট তৈরি
প্রতিটি ডকুমেন্ট একই ডেটা সেট থেকে বানান, যা ক্রেডিটের ভাষা অনুসরণ করে। কমার্শিয়াল ইনভয়েসই একমাত্র ডকুমেন্ট যার মালের বিবরণ ক্রেডিটের সাথে মিলতে হবে; অন্যগুলো মালকে এমন সাধারণ ভাষায় বর্ণনা করতে পারে যা এর সাথে সাংঘর্ষিক নয় (Art. 14(e))। ইনভয়েস, প্যাকিং লিস্ট ও বিল অফ লেডিংয়ে প্যাকেজের সংখ্যা, ওজন ও ভলিউম মিলতে হবে, এবং ফ্রেইটের বিবৃতি ট্রেড টার্মের সাথে মানাতে হবে: CIF বা CFR-এ "freight prepaid", FOB বা FCA-তে "freight collect"।
- কমার্শিয়াল ইনভয়েস: বেনিফিশিয়ারির ইস্যু করা, অ্যাপ্লিক্যান্টের নামে তৈরি এবং ক্রেডিটের কারেন্সিতে (Art. 18), এবং অ্যামাউন্ট কোনো টলারেন্স ধরেও ক্রেডিটের বেশি নয়। ক্রেডিট না চাইলে এতে স্বাক্ষর দরকার নেই। এর শিরোনাম "Proforma invoice" দেবেন না: ISBP বলে ক্রেডিটের অধীনে ইনভয়েসকে প্রোফর্মা বা অস্থায়ী (provisional) হিসেবে চিহ্নিত করা যাবে না। ক্রেডিটের ট্রেড টার্ম এবং প্রোফর্মার যেকোনো রেফারেন্স পুনরায় লিখুন।
- বিল অফ লেডিং: ক্যারিয়ারের নাম, ক্যারিয়ার, মাস্টার বা কোনো নামিত এজেন্টের স্বাক্ষর, তারিখসহ অন-বোর্ড নোটেশন, ক্রেডিটের পোর্ট, ত্রুটিপূর্ণ প্যাকেজিং বা অবস্থা ঘোষণা করে এমন কোনো ধারা নয়, এবং একাধিক ইস্যু হলে অরিজিনালের সম্পূর্ণ সেট (Art. 20)। টেলেক্স রিলিজের জন্য অরিজিনাল সারেন্ডার করুন শুধু তখনই যখন ক্রেডিট তা দেখানো একটি কপি চায়; ক্রেডিটে এর ভাষা কেমন হওয়া উচিত তা ICC TA Briefing No. 17 (জানুয়ারি 2026)-এ বলা আছে।
- ইন্স্যুরেন্স ডকুমেন্ট, CIF বা CIP-তে: ইনস্যুরার, আন্ডাররাইটার বা তাদের এজেন্টের ইস্যু করা ও স্বাক্ষরিত, ব্রোকারের কভার নোট নয়, ক্রেডিটের কারেন্সিতে, ক্রেডিটে অন্য কিছু না থাকলে CIF বা CIP ভ্যালুর কমপক্ষে 110%-এর জন্য, এবং তারিখ শিপমেন্টের পরে নয়, অথবা কভার তার মধ্যে শুরু হয়েছে বলে উল্লেখ আছে (Art. 28)।
- সার্টিফিকেট অফ অরিজিন: ISBP 821 অনুযায়ী এতে স্বাক্ষর থাকতে হবে, এটি ইনভয়েস করা মালের সাথে সম্পর্কিত বলে দেখাতে হবে এবং সেগুলোর অরিজিন প্রত্যয়ন করতে হবে। ক্রেডিট কোনো ইস্যুকারীর নাম দিলে, যেমন চেম্বার অফ কমার্স, শুধু সেই ইস্যু করতে পারে; না দিলে বেনিফিশিয়ারিসহ যেকোনো সত্তা ইস্যু করতে পারে।
- প্যাকিং লিস্ট, ক্রেডিট চাইলে: ক্রেডিট কে ইস্যু করবে বা এতে কী থাকবে তা না বললে, এটি যেমন উপস্থাপিত হয় তেমনই গৃহীত হয়, যদি দেখা যায় এটি নিজের কাজ পূরণ করছে এবং এর ডেটা সাংঘর্ষিক নয়; এতে দেখানো শিপার বেনিফিশিয়ারি হতেই হবে এমন নয় (Art. 14(f) ও (k))।
- ড্রাফট (বিল অফ এক্সচেঞ্জ) এবং ক্রেডিটে উল্লেখ করা যেকোনো ইন্সপেকশন, ওয়েট বা বেনিফিশিয়ারির সার্টিফিকেট।
এক্সামিনেশন, ডিসক্রিপেন্সি, ওয়েভার ও প্রত্যাখ্যান
সম্পূর্ণ সেট নমিনেটেড ব্যাংকে উপস্থাপন করুন। চেইনের প্রতিটি ব্যাংকের উপস্থাপনার পর ডকুমেন্ট সামঞ্জস্যপূর্ণ কিনা তা ঠিক করতে 5 ব্যাংকিং দিন পর্যন্ত সময় থাকে (Art. 14(b))। মাপকাঠি সামঞ্জস্য, হুবহু ভাষা নয়: ডেটা ক্রেডিট, অন্য কোনো ডকুমেন্ট বা স্ট্যান্ডার্ড ব্যাংকিং প্র্যাকটিসের সাথে সাংঘর্ষিক হতে পারবে না (Art. 14(d)), যার জন্য ISBP 821 হলো ICC-র রেফারেন্স। ব্যাংক সবচেয়ে বেশি কী প্রত্যাখ্যান করে তা Triplicate-এর L/C ডিসক্রিপেন্সি নোটে তালিকাভুক্ত আছে।
যে ব্যাংক ডিসক্রিপেন্সি খুঁজে পায় তাকে সেই 5 ব্যাংকিং দিনের মধ্যেই সব ডিসক্রিপেন্সির তালিকাসহ একটি নোটিশ পাঠাতে হয়, যাতে বলা থাকে সে ডকুমেন্ট আটকে রাখছে, প্রত্যাখ্যান করছে নাকি ফেরত দিচ্ছে; সেই সময়ের পর সে আর ডিসক্রিপেন্সির দাবি করতে পারে না (Art. 16)। প্রেজেন্টেশন ডেডলাইন ও মেয়াদ শেষ হওয়ার আগে সময় থাকলে ডকুমেন্ট ঠিক করে আবার উপস্থাপন করুন। নয়তো ক্রেডিটের অধীনে পেমেন্ট পাওয়ার একমাত্র পথ ওয়েভার: অ্যাপ্লিক্যান্ট ডিসক্রিপেন্সি মওকুফ করে ব্যাংককে পেমেন্ট করতে দিতে পারে, কিন্তু সে তা করতে বাধ্য নয়। দুই ক্ষেত্রেই সেলস কন্ট্রাক্ট বহাল থাকে।
ইস্যুয়িং ব্যাংক প্রায়ই প্রাপ্য অর্থ থেকে ডিসক্রিপেন্সি ফি কেটে নেয়, সাধারণত USD 50 থেকে 150; এটা মার্কেট প্র্যাকটিস, UCP-র নিয়ম নয়, এবং শুধু ক্রেডিটে উল্লেখ থাকলেই কার্যকর হয়। ইলেকট্রনিক প্রেজেন্টেশনের ক্ষেত্রে, eUCP (Version 2.1) শুধু তখনই UCP 600-কে পরিপূরক করে যখন ক্রেডিট তা অনুমোদন করে।
পেমেন্ট পাওয়া: অ্যাট সাইট, ডেফার্ড পেমেন্ট, অ্যাকসেপ্টেন্স, কনফার্মেশন ও ট্রান্সফার
আপনি কখন পেমেন্ট পাবেন তা নির্ভর করে ক্রেডিট কীভাবে পাওয়া যায় তার ওপর (UCP 600 Art. 2 ও 6)। অ্যাট সাইট ক্রেডিটে ব্যাংক শর্ত মেনে চলা ডকুমেন্ট পাওয়া মাত্র পেমেন্ট করে। ইউজান্স ক্রেডিট, যা ডেফার্ড পেমেন্টে বা আপনার ড্রাফটের অ্যাকসেপ্টেন্সে পাওয়া যায়, ম্যাচিউরিটিতে পেমেন্ট করে, যেমন B/L তারিখের 90 দিন পর। নেগোশিয়েশনে পাওয়া যায় এমন ক্রেডিটে নমিনেটেড ব্যাংক আপনার ড্রাফট বা ডকুমেন্ট কিনে নিতে পারে, এবং রিইম্বার্সমেন্ট পাওয়ার আগেই টাকা অগ্রিম দেয় বা দিতে রাজি হয়।
কনফার্মেশনে দ্বিতীয় একটি ব্যাংকের দায় যোগ হয় যে সে শর্ত মেনে চলা উপস্থাপনা অনার বা নেগোশিয়েট করবে। ITA এটি সুপারিশ করে যখন বিদেশি ব্যাংকের ক্রেডিট অবস্থান নিয়ে আপনার উদ্বেগ থাকে অথবা রাজনৈতিক অস্থিরতা, অর্থনৈতিক ধস, মুদ্রার অবমূল্যায়ন বা এক্সচেঞ্জ কন্ট্রোলে পেমেন্ট ঝুঁকিতে পড়তে পারে। আপনার কাছে গ্রহণযোগ্য ব্যাংকের কনফার্মেশনকে পেমেন্ট শর্তের অংশ করুন, যাতে ইস্যুয়িং ব্যাংক সেটির অনুরোধ করে, এবং কনফার্মেশন যোগ না হওয়া পর্যন্ত শিপ করবেন না।
ট্রান্সফারেবল ক্রেডিট বেনিফিশিয়ারিকে, যেমন কোনো ট্রেডিং কোম্পানিকে, সুযোগ দেয় ক্রেডিটটি তার নিজের সাপ্লায়ারের জন্য, দ্বিতীয় বেনিফিশিয়ারি হিসেবে, পাওয়া যায় এমন করে দিতে। UCP 600-এর Article 38 ট্রান্সফার করা ক্রেডিটের জন্য ব্যতিক্রম দেয়, যার মধ্যে ইনভয়েস অ্যাপ্লিক্যান্টের নামে তৈরি হওয়ার নিয়মও আছে, তাই ট্রান্সফার করা ক্রেডিটের অধীনে শিপ করা সাপ্লায়ারের ঠিক ঠিক দেখে নেওয়া উচিত তার ডকুমেন্টে কোন নাম ও অ্যামাউন্ট দেখাতে হবে।
ধাপে ধাপে
- সেলস কন্ট্রাক্ট ও প্রোফর্মা ইনভয়েসে L/C-র শর্ত ঠিক করুন: অ্যাট সাইট বা ইউজান্স, কনফার্মড কিনা, UCP 600 সাপেক্ষে, প্রয়োজনীয় ডকুমেন্ট এবং ব্যাংক চার্জ কে দেবে।
- বায়ারকে জিজ্ঞাসা করুন তার ব্যাংকের প্রোফর্মায় কী লাগবে, তারপর Incoterm, নামিত স্থান, কারেন্সি ও পেমেন্ট শর্তসহ নম্বর দেওয়া প্রোফর্মা পাঠান।
- ক্রেডিট এলে প্রোফর্মা ও কন্ট্রাক্টের সাথে মেলান: মেয়াদ শেষ হওয়ার তারিখ, শেষ শিপমেন্ট তারিখ, প্রেজেন্টেশন পিরিয়ড, অ্যামাউন্ট, টলারেন্স, ডকুমেন্ট, ইস্যুকারী ও পোর্ট।
- যা মানতে পারবেন না তার জন্য বায়ারকে বলুন ইস্যুয়িং ব্যাংকের মাধ্যমে সংশোধন করাতে, এবং কনফার্মেশন চেয়ে থাকলে শিপ করার আগে তা যোগ হওয়া পর্যন্ত অপেক্ষা করুন।
- শিপমেন্ট এমনভাবে বুক করুন যাতে বিল অফ লেডিংয়ের তারিখ শেষ শিপমেন্ট তারিখে বা তার আগে হয়, এবং কনসাইনি, ফ্রেইটের বিবৃতি ও অরিজিনাল ক্রেডিট যেমন চায় তেমন থাকে।
- ইনভয়েস, প্যাকিং লিস্ট, সার্টিফিকেট অফ অরিজিন ও অন্য ডকুমেন্ট ক্রেডিটের ভাষায় একই ডেটা সেট থেকে বানান; Triplicate-এর ফ্রি L/C চেকলিস্ট ও জেনারেটর এগুলো মিলিয়ে রাখতে সাহায্য করে।
- CIF বা CIP-তে, ক্রেডিটে অন্য কিছু না থাকলে, ভ্যালুর কমপক্ষে 110%-এর ইন্স্যুরেন্স করান, ক্রেডিটের কারেন্সিতে, শিপমেন্টের পরের তারিখের নয়।
- প্রতিটি ডকুমেন্ট ক্রেডিট ও একে অপরের সাথে ক্রস-চেক করুন, তারপর সম্পূর্ণ সেট নমিনেটেড ব্যাংকে উপস্থাপন করুন শিপমেন্টের 21 দিনের মধ্যে, বা ক্রেডিটের নিজস্ব সময়সীমার মধ্যে, এবং মেয়াদ শেষ হওয়ার আগে।
- ব্যাংক ডিসক্রিপেন্সি নোটিশ পাঠালে সময় থাকতেই ডকুমেন্ট ঠিক করে আবার উপস্থাপন করুন; নয়তো বায়ারকে ডিসক্রিপেন্সি মওকুফ (ওয়েভার) করতে বলুন।
সাধারণত যে ডকুমেন্ট লাগে
- L/C-র শর্তসহ সেলস কন্ট্রাক্ট ও প্রোফর্মা ইনভয়েস
- লেটার অফ ক্রেডিট ও তার সব সংশোধন
- অ্যাপ্লিক্যান্টের নামে তৈরি কমার্শিয়াল ইনভয়েস, ক্রেডিটের কারেন্সিতে
- অরিজিনাল বিল অফ লেডিংয়ের সম্পূর্ণ সেট, অথবা ক্রেডিট যে ট্রান্সপোর্ট ডকুমেন্ট চায় তা
- ইন্স্যুরেন্স পলিসি বা সার্টিফিকেট, CIF বা CIP শিপমেন্টের জন্য
- ক্রেডিটে নামিত ইস্যুকারীর কাছ থেকে সার্টিফিকেট অফ অরিজিন
- প্যাকিং লিস্ট, ক্রেডিট চাইলে
- বিল অফ এক্সচেঞ্জ (ড্রাফট) এবং প্রয়োজনীয় ইন্সপেকশন বা বেনিফিশিয়ারির সার্টিফিকেট
সাধারণ সমস্যা ও এড়ানোর উপায়
কী করবেন: ক্রেডিট আসামাত্র লিখিতভাবে বিষয়টি তুলুন এবং শিপ করার আগে ইস্যুয়িং ব্যাংকের মাধ্যমে সংশোধন করিয়ে নিন।
কী করবেন: আপনার ইস্যু করা কমার্শিয়াল ইনভয়েস উপস্থাপন করুন, যা অ্যাপ্লিক্যান্টের নামে, ক্রেডিটের কারেন্সিতে এবং ক্রেডিটের মালের বিবরণসহ তৈরি।
কী করবেন: ক্যারিয়ারের কাছে তারিখসহ অন-বোর্ড নোটেশন চান; দেরি অনিবার্য হলে তারিখ পেরোনোর আগে সংশোধন করিয়ে নিন।
কী করবেন: ক্রেডিট আসামাত্র দুটি ডেডলাইনই ক্যালেন্ডারে টুকে রাখুন এবং ট্রান্সপোর্ট ডকুমেন্ট তৈরি হওয়া মাত্র উপস্থাপন করুন।
কী করবেন: ক্রেডিটে নামিত ইস্যুকারীর কাছে আবেদন করুন, অথবা শিপমেন্টের আগে বায়ারকে ক্রেডিট সংশোধন করাতে বলুন।
কী করবেন: সব ডকুমেন্ট একই ডেটা সেট থেকে বানান, ইস্যুর আগে B/L-এর ড্রাফট যাচাই করুন, এবং ফ্রেইট প্রিপেইড বা কালেক্ট Incoterm-এর সাথে মেলান।
সোর্স
- ICC Uniform Customs and Practice for Documentary Credits (UCP 600) International Chamber of Commerce (ICC)
- International Standard Banking Practice (ISBP) ICC Academy
- Documentary credits: Rules, guidelines and terminology ICC Academy
- A guide to types of documentary credit (UCP 600) ICC Academy
- eUCP Version 2.1 - ICC Uniform Customs and Practice for Documentary Credits International Chamber of Commerce (ICC)
- Technical Advisory Briefing No. 17: Handling of "surrendered" bills of lading under documentary credits subject to UCP 600 (27 January 2026) ICC Banking Commission (copy published by ICC Austria)
- The Trade Finance Guide: A Quick Reference for U.S. Exporters (2022 edition), chapters on cash-in-advance, letters of credit, documentary collections, open account, export credit insurance and export factoring International Trade Administration, US Department of Commerce
- Introduction to the Incoterms® 2020 rules ICC Digital Library, International Chamber of Commerce
- Discrepancy Fee Letter of Credit Consultancy Services
নিয়ম প্রায়ই বদলায়। এই নোট উপরের সোর্সের ওপর ভিত্তি করে তৈরি প্র্যাকটিক্যাল গাইডেন্স, লিগ্যাল পরামর্শ নয়। শিপ করার আগে কর্তৃপক্ষ, আপনার ইমপোর্টার বা লাইসেন্সপ্রাপ্ত কাস্টমস ব্রোকারের কাছে বর্তমান শর্ত নিশ্চিত করে নিন।
ট্রেড নোটস
সাধারণ প্রশ্ন
ইস্যুয়িং, অ্যাডভাইজিং ও কনফার্মিং ব্যাংকের মধ্যে পার্থক্য কী?
ইস্যুয়িং ব্যাংক বায়ারের ব্যাংক এবং পেমেন্টের প্রতিশ্রুতি সেই দেয়। অ্যাডভাইজিং ব্যাংক ক্রেডিটটি আপনার কাছে পৌঁছে দেয়। কনফার্মিং ব্যাংক, যে সাধারণত আপনার দেশের, অনার বা নেগোশিয়েট করার নিজের দায় যোগ করে, ফলে আপনাকে শুধু ইস্যুয়িং ব্যাংকের ওপর নির্ভর করতে হয় না।
লেটার অফ ক্রেডিটে ডকুমেন্ট উপস্থাপনের জন্য কত সময় পাওয়া যায়?
ক্রেডিটে অন্য সময়সীমা না থাকলে শিপমেন্ট তারিখের 21 ক্যালেন্ডার দিনের মধ্যে, এবং সবসময় ক্রেডিটের মেয়াদ শেষ হওয়ার আগে (UCP 600 Art. 14(c))। এরপর প্রতিটি ব্যাংকের সেগুলো পরীক্ষা করার জন্য 5 ব্যাংকিং দিন পর্যন্ত সময় থাকে।
ব্যাংক ডিসক্রিপেন্সি পেলে কী হয়?
সে সব ডিসক্রিপেন্সির তালিকাসহ একটি নোটিশ পাঠায় এবং ডকুমেন্ট আটকে রাখে, প্রত্যাখ্যান করে বা ফেরত দেয়। সময় থাকলে আপনি ঠিক করে আবার উপস্থাপন করতে পারেন; নয়তো বায়ার ডিসক্রিপেন্সি মওকুফ করতে পারে, কিন্তু করতে বাধ্য নয়।
অ্যাট সাইট ও ইউজান্স লেটার অফ ক্রেডিটের মধ্যে পার্থক্য কী?
অ্যাট সাইট ক্রেডিটে ব্যাংক শর্ত মেনে চলা ডকুমেন্ট পাওয়া মাত্র পেমেন্ট করে। ইউজান্স ক্রেডিট, যা ডেফার্ড পেমেন্টে বা ড্রাফটের অ্যাকসেপ্টেন্সে পাওয়া যায়, ম্যাচিউরিটিতে পেমেন্ট করে, যেমন B/L তারিখের 90 দিন পর।
আরও ফ্রি টুলস
Triplicate ফ্রি এবং ক্রমাগত আরও ভালো হচ্ছে। কাজে লেগেছে? Triplicate-কে সাপোর্ট করুন ♥
বিজ্ঞাপন ছাড়া চান? Pro সব বিজ্ঞাপন সরিয়ে দেয় · মাসে $1