Mẫu chỉ thị nhờ thu kèm chứng từ miễn phí (D/P, D/A)
Khi được thanh toán bằng phương thức nhờ thu kèm chứng từ, ngân hàng của bạn gửi bộ chứng từ vận chuyển đến ngân hàng của người mua cùng với một chỉ thị nhờ thu nêu rõ thu cái gì và theo điều kiện nào. Theo URC 522, các ngân hàng làm theo chỉ thị đó và không kiểm tra chứng từ để tìm chỉ thị, vì vậy chỉ thị phải đầy đủ. Hãy điền vào mẫu này, hoặc dùng nó để kiểm tra mẫu riêng của ngân hàng.
Tải .xlsxTất cả mẫu miễn phí →
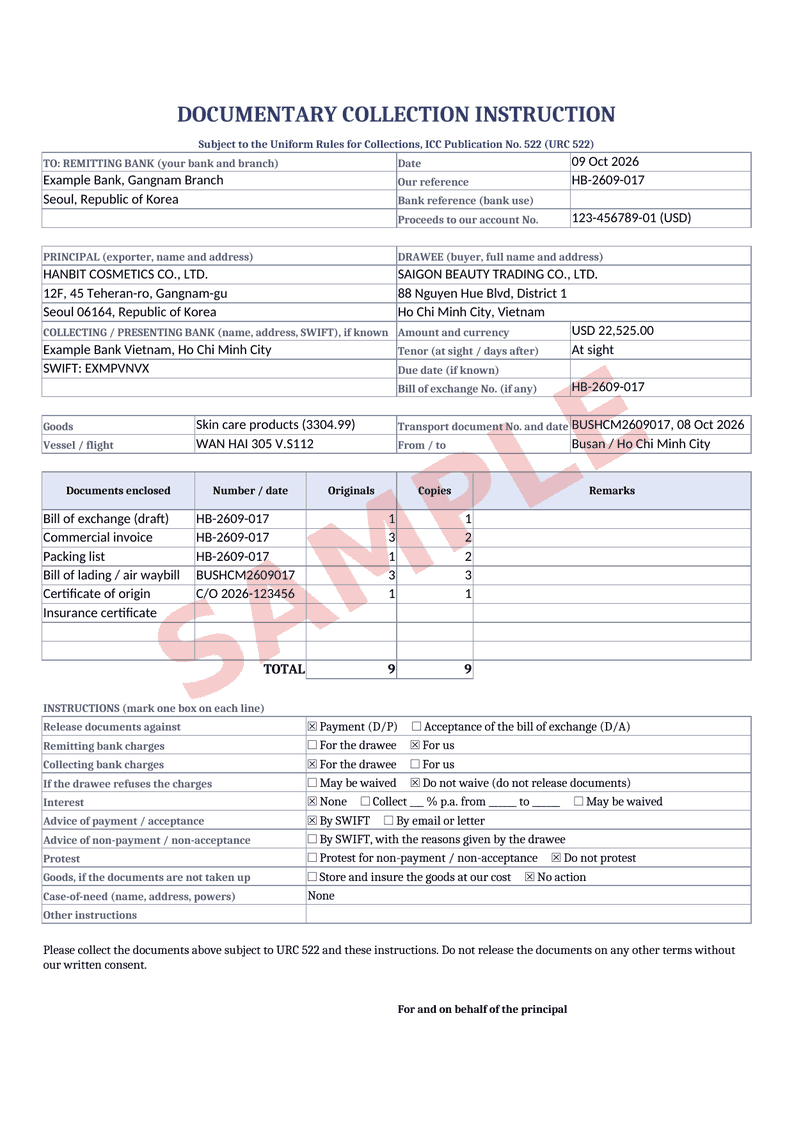
Mẫu bao gồm những gì
- Người ủy thác (nhà xuất khẩu), ngân hàng của bạn (ngân hàng chuyển nhờ thu) và tài khoản nhận tiền
- Người trả tiền (người mua) kèm địa chỉ đầy đủ, và ngân hàng thu hộ hoặc ngân hàng xuất trình nếu bạn biết
- Số tiền và loại tiền, kỳ hạn: trả ngay hoặc sau một số ngày kể từ khi xuất trình hay kể từ ngày B/L
- Chi tiết lô hàng: hàng hóa, tàu hoặc chuyến bay, cảng và ngày chứng từ vận tải
- Chứng từ đính kèm, kèm số bản gốc và bản sao của từng loại
- Giao chứng từ khi thanh toán (D/P) hoặc khi chấp nhận (D/A)
- Ai trả phí của từng ngân hàng, có thể miễn hay không, và khoản lãi nào cần thu
- Cách xử lý khi không thanh toán hoặc không chấp nhận (có kháng nghị hay không, thông báo, lưu kho và bảo hiểm hàng hóa), người đại diện khi cần thiết (case-of-need) và chữ ký của bạn
Nguồn tham khảo
Hướng dẫn liên quan
Chỉ thị nhờ thu phải ghi những gì
Theo Quy tắc thống nhất về nhờ thu của ICC (URC 522, điều 4), mọi bộ chứng từ nhờ thu phải đi kèm một chỉ thị nêu rõ nhờ thu chịu sự điều chỉnh của URC 522 và đưa ra các chỉ dẫn đầy đủ, chính xác: người ủy thác, người trả tiền và ngân hàng xuất trình, số tiền và loại tiền, các chứng từ và số lượng từng loại, điều kiện thanh toán hoặc chấp nhận, phí và lãi cùng việc có thể miễn hay không, cách thanh toán và thông báo, và cách xử lý khi không thanh toán, không chấp nhận hoặc không tuân thủ chỉ thị. Ngân hàng sẽ không kiểm tra chứng từ để tìm chỉ thị.
D/P hay D/A
Với giao chứng từ khi thanh toán (D/P), người mua chỉ nhận chứng từ, và qua đó là hàng hóa, khi trả tiền. Với giao chứng từ khi chấp nhận (D/A), người mua nhận chúng khi chấp nhận một hối phiếu trả sau, nên bạn mất quyền kiểm soát hàng hóa trước khi được thanh toán. URC 522 (điều 7) khuyến cáo không kết hợp hối phiếu trả vào một ngày trong tương lai với chỉ thị D/P; nếu hối phiếu trả sau, hãy nêu rõ chứng từ được giao khi chấp nhận hay khi thanh toán.
Những rủi ro cần lưu ý
Trong nhờ thu kèm chứng từ, các ngân hàng xử lý chứng từ nhưng không bảo đảm thanh toán, và không có nghĩa vụ hành động liên quan đến hàng hóa (URC 522 điều 10). Nếu người mua không trả tiền, hàng có thể nằm chờ tại cảng, vì vậy hãy đưa ra chỉ thị về kháng nghị, lưu kho và bảo hiểm, và nêu tên người đại diện khi cần thiết (case-of-need) nếu bạn có. Không đề tên ngân hàng làm người nhận hàng khi chưa có sự đồng ý trước của ngân hàng đó. Để được bảo vệ tốt hơn, thư tín dụng hoặc thanh toán trước có thể phù hợp hơn.
Câu hỏi thường gặp
Chỉ thị nhờ thu kèm chứng từ là gì?
Chỉ thị bằng văn bản của nhà xuất khẩu gửi ngân hàng của mình cho một lần nhờ thu kèm chứng từ: xuất trình chứng từ cho ai, số tiền, giao chứng từ khi thanh toán hay khi chấp nhận, phí và cách xử lý nếu người mua không trả tiền. Theo URC 522, nó phải đi kèm mọi lần nhờ thu.
D/P và D/A khác nhau thế nào?
Giao chứng từ khi thanh toán (D/P): người mua nhận chứng từ khi trả tiền. Giao chứng từ khi chấp nhận (D/A): người mua nhận chứng từ khi chấp nhận một hối phiếu trả vào ngày sau, nên nhận hàng trước khi trả tiền.
Ngân hàng có bảo đảm thanh toán trong nhờ thu kèm chứng từ không?
Không. Ngân hàng chuyển nhờ thu và ngân hàng thu hộ chỉ xử lý chứng từ theo chỉ thị; khác với thư tín dụng, không ngân hàng nào cam kết thanh toán. Nếu người mua không trả tiền, chứng từ được giữ hoặc trả lại theo chỉ thị của bạn. Lưu ý rằng với vận đơn hàng không hoặc vận đơn đường biển lập thẳng cho người mua, hàng thường có thể được giao cho người mua mà không cần chứng từ.
Tôi có nên yêu cầu ngân hàng kháng nghị nếu người mua không trả tiền không?
Hãy đưa ra chỉ thị rõ ràng theo một trong hai hướng. URC 522 (điều 24) quy định chỉ thị nên nêu chỉ dẫn cụ thể về kháng nghị khi không thanh toán hoặc không chấp nhận; nếu không có, ngân hàng không có nghĩa vụ kháng nghị. Kháng nghị có thể quan trọng đối với việc khởi kiện ở một số nước nhưng tốn tiền.
Tôi có thể dùng mẫu riêng của ngân hàng thay thế không?
Có. Hầu hết ngân hàng có mẫu nhờ thu riêng và có thể yêu cầu dùng mẫu đó. Mẫu này giúp bạn chuẩn bị cùng những thông tin đó và kiểm tra không thiếu gì trước khi điền vào mẫu của ngân hàng.
Công cụ miễn phí khác
Triplicate miễn phí và ngày càng tốt hơn. Bạn thấy hữu ích chứ? Ủng hộ Triplicate ♥
Muốn dùng không có quảng cáo? Pro tắt mọi quảng cáo · $1/tháng