Modèle gratuit d'ordre d'encaissement documentaire (remise documentaire, D/P, D/A)
Lorsque vous êtes payé par encaissement documentaire, votre banque envoie les documents d'expédition à la banque de l'acheteur avec un ordre d'encaissement qui précise ce qu'il faut encaisser et à quelles conditions. Selon les URC 522, les banques suivent cet ordre et n'examinent pas les documents pour y chercher des instructions ; il doit donc être complet. Remplissez ce modèle, ou utilisez-le pour vérifier le formulaire de votre propre banque.
Télécharger le .xlsxTous les modèles gratuits →
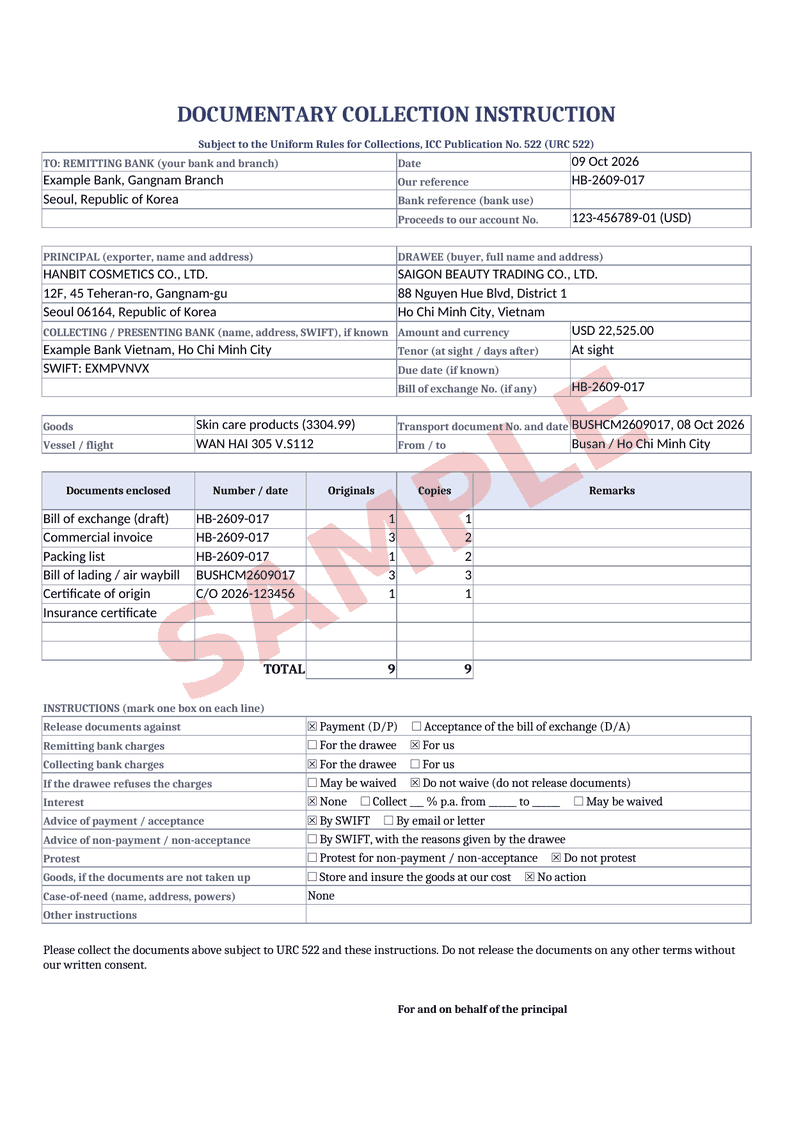
Ce que couvre le modèle
- Donneur d'ordre (exportateur), votre banque (banque remettante) et le compte pour le produit de l'encaissement
- Tiré (acheteur) avec adresse complète et, si vous la connaissez, la banque chargée de l'encaissement ou banque présentatrice
- Montant et devise, et l'échéance : à vue ou un certain nombre de jours après la vue ou après la date du B/L
- Détails de l'expédition : marchandises, navire ou vol, ports et date du document de transport
- Documents joints, avec le nombre d'originaux et de copies de chacun
- Remise des documents contre paiement (D/P) ou contre acceptation (D/A)
- Qui paie les frais de chaque banque, s'ils peuvent être abandonnés, et les intérêts éventuels à percevoir
- Que faire en cas de non-paiement ou de non-acceptation (protêt ou non, avis, entreposage et assurance des marchandises), représentant au besoin, et votre signature
Sources
Guides sur ce sujet
Ce que l'ordre d'encaissement doit préciser
Selon les Règles uniformes de l'ICC relatives aux encaissements (URC 522, article 4), tout encaissement doit être accompagné d'un ordre indiquant qu'il est soumis aux URC 522 et donnant des instructions complètes et précises : le donneur d'ordre, le tiré et la banque présentatrice, le montant et la devise, les documents et le nombre de chacun, les conditions de paiement ou d'acceptation, les frais et intérêts et s'ils peuvent être abandonnés, comment payer et aviser, et que faire en cas de non-paiement, de non-acceptation ou de non-conformité. Les banques n'examineront pas les documents pour y chercher des instructions.
D/P ou D/A
Avec documents contre paiement (D/P), l'acheteur obtient les documents, et avec eux les marchandises, seulement lorsqu'il paie. Avec documents contre acceptation (D/A), il les obtient lorsqu'il accepte une lettre de change payable plus tard ; vous perdez donc le contrôle des marchandises avant d'être payé. Les URC 522 (article 7) déconseillent de combiner une lettre de change payable à une date future avec des instructions D/P ; si la lettre de change est payable plus tard, indiquez clairement si les documents sont remis contre acceptation ou contre paiement.
Les risques à garder à l'esprit
Dans un encaissement documentaire, les banques manipulent les documents mais ne garantissent pas le paiement et n'ont aucune obligation d'agir concernant les marchandises (URC 522, article 10). Si l'acheteur ne paie pas, les marchandises peuvent attendre au port ; donnez donc des instructions sur le protêt, l'entreposage et l'assurance, et désignez un représentant au besoin si vous en avez un. Ne consignez pas les marchandises à une banque sans l'accord préalable de cette banque. Pour une meilleure protection, un crédit documentaire ou un paiement d'avance peut mieux convenir.
Questions fréquentes
Qu'est-ce qu'un ordre d'encaissement documentaire ?
L'instruction écrite de l'exportateur à sa banque pour un encaissement documentaire : à qui présenter les documents, le montant, s'il faut les remettre contre paiement ou contre acceptation, les frais et que faire si l'acheteur ne paie pas. Selon les URC 522, il doit accompagner tout encaissement.
Quelle est la différence entre D/P et D/A ?
Documents contre paiement (D/P) : l'acheteur reçoit les documents lorsqu'il paie. Documents contre acceptation (D/A) : l'acheteur les reçoit lorsqu'il accepte une lettre de change payable à une date ultérieure, de sorte qu'il obtient les marchandises avant de payer.
Les banques garantissent-elles le paiement dans un encaissement documentaire ?
Non. La banque remettante et la banque chargée de l'encaissement ne font que traiter les documents selon l'ordre ; contrairement à un crédit documentaire, aucune banque ne promet de payer. Si l'acheteur ne paie pas, les documents sont conservés ou retournés selon vos instructions. Notez qu'avec une lettre de transport aérien ou un connaissement établi directement au nom de l'acheteur, les marchandises peuvent généralement lui être livrées sans les documents.
Dois-je demander à la banque de faire protester si l'acheteur ne paie pas ?
Donnez une instruction claire dans un sens ou dans l'autre. Les URC 522 (article 24) précisent que l'ordre doit comporter des instructions spécifiques sur le protêt en cas de non-paiement ou de non-acceptation ; à défaut, les banques n'ont aucune obligation de faire protester. Le protêt peut compter pour une action en justice dans certains pays, mais il coûte de l'argent.
Puis-je utiliser plutôt le formulaire de ma banque ?
Oui. La plupart des banques ont leur propre formulaire d'encaissement et peuvent l'exiger. Ce modèle vous aide à préparer les mêmes informations et à vérifier que rien ne manque avant de remplir le formulaire de la banque.
Autres outils gratuits
Triplicate est gratuit et ne cesse de s'améliorer. Il vous a été utile ? Soutenir Triplicate ♥
Vous préférez sans publicité ? Pro retire toutes les publicités · 1 $/mois