Qu'est-ce qu'une facture proforma ? Différences avec la facture commerciale et douane
Une facture pro forma est l'offre ou la confirmation de prix du vendeur, envoyée avant l'expédition pour que l'acheteur valide la commande, paie d'avance ou ouvre un crédit documentaire. La facture commerciale est la facture définitive des marchandises réellement expédiées : c'est le document contre lequel les banques paient et que la douane utilise pour vérifier la valeur et établir les droits. La pro forma ne la remplace que dans des cas limités : aux États-Unis, par exemple, lorsque la facture n'est pas disponible, avec une caution et la vraie facture à produire sous 120 jours.
Vérifié à partir de sources officielles : 2026-10
En un coup d'œil
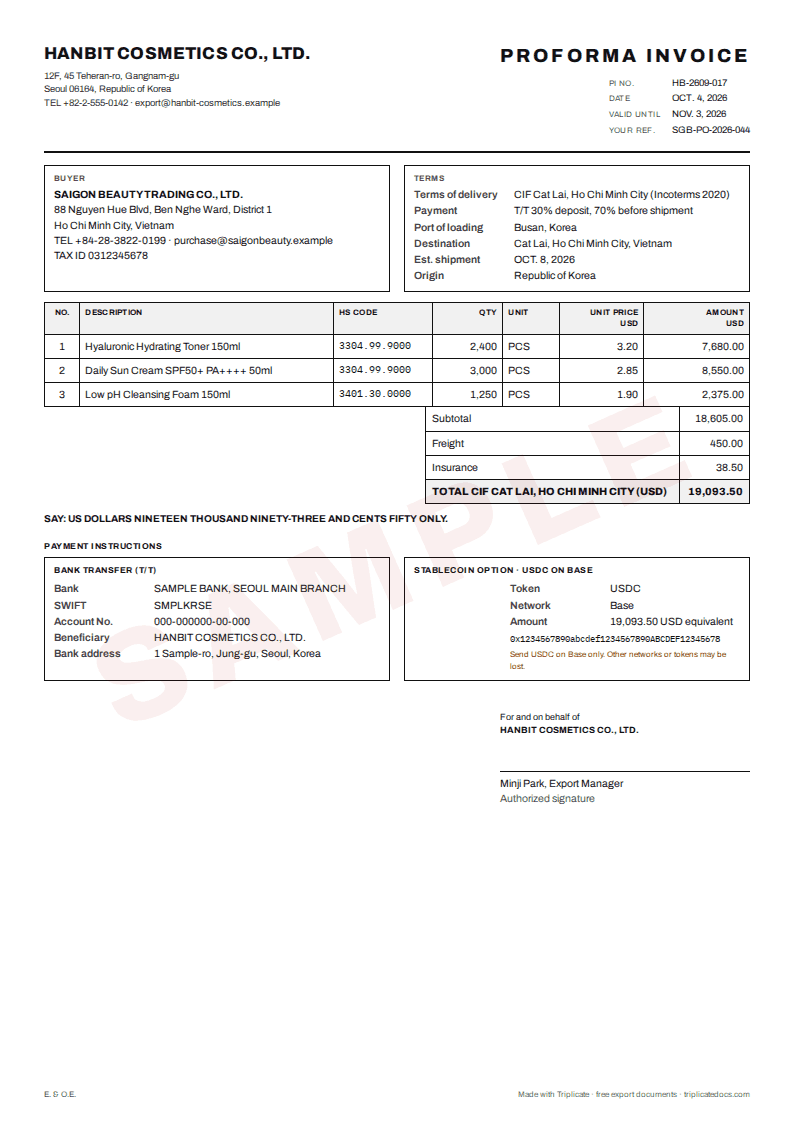
Deux factures, deux rôles
Une facture pro forma est un projet de facture que le vendeur envoie avant l'expédition. Elle indique ce qui sera expédié, à quel prix et à quelles conditions, afin que l'acheteur valide l'opération, verse un acompte ou la totalité du prix d'avance, ou demande un crédit documentaire (L/C). C'est une offre ou une confirmation de prix, pas une facture pour des marchandises déjà livrées.
Une facture commerciale est la facture définitive des marchandises réellement expédiées. L'acheteur paie sur cette base, les banques l'examinent dans le cadre d'un L/C, et la douane du pays d'importation s'en sert pour vérifier la description, la quantité et la valeur des marchandises et pour établir les droits et taxes à l'importation. La réglementation américaine décrit la facture pro forma comme la propre déclaration de valeur de l'importateur, utilisée lorsque la facture du vendeur manque (19 CFR 141.85).
- Quand : la pro forma avant la confirmation de la commande ou avant la production ; la facture commerciale à l'expédition ou après, une par envoi.
- Objet : la pro forma chiffre, confirme le prix et les conditions et déclenche le paiement ou le L/C ; la facture commerciale facture l'acheteur et étaye la déclaration en douane.
- Quantités : la pro forma indique ce qui a été commandé ; la facture commerciale indique ce qui a réellement été chargé.
- Douane : la facture commerciale est le document de référence ; une pro forma n'est acceptée que dans des cas limités, qui varient selon le pays.
- Crédits documentaires : la pro forma est souvent citée dans le crédit ; seule une facture commerciale est présentée pour être payé.
- Modifications : une pro forma peut être révisée avant l'expédition ; une facture commerciale déjà envoyée se corrige par un nouveau document, tel qu'un avoir ou une note de débit.
À quoi sert la facture pro forma
Les exportateurs utilisent la pro forma à plusieurs moments avant toute expédition. Comme elle devient la référence pour le paiement et pour le crédit, indiquez-y l'Incoterm avec son lieu désigné, la condition de paiement et la devise, et reprenez-les à l'identique sur la facture commerciale.
- Devis ou offre : l'acheteur voit exactement ce qu'il recevra, pour quel montant et à quelles conditions, idéalement avec une date de validité.
- Paiement anticipé : un acheteur qui verse un acompte ou la totalité du prix par T/T paie en général sur la base de la pro forma ; indiquez donc le montant, la devise et vos coordonnées bancaires.
- Crédit documentaire : l'acheteur remet la pro forma à sa banque pour demander le crédit, et de nombreux crédits décrivent la marchandise « as per proforma invoice No. ... dated ... » [selon la facture pro forma n° ... du ...]. Vérifiez le crédit par rapport à votre pro forma dès sa réception.
- Licences, autorisations et devises : dans certains pays, l'acheteur a besoin d'une pro forma pour demander une licence ou une autorisation d'importation, pour enregistrer l'importation auprès de sa banque ou pour acheter les devises nécessaires pour vous payer. Les règles diffèrent selon les pays ; demandez donc à l'acheteur quelles mentions sa banque ou son administration exige, comme les codes HS, le pays d'origine ou une date de validité.
- Confirmation de prix : elle fixe par écrit les prix et conditions convenus, de sorte que les deux parties puissent vérifier la commande avant le début de la production.
La facture commerciale : facture définitive et document douanier
La plupart des pays évaluent les importations sur la base de la valeur transactionnelle : le prix effectivement payé ou à payer pour les marchandises vendues à l'exportation, auquel s'ajoutent certains frais. La facture commerciale est la principale preuve de ce prix ; les droits et la TVA à l'importation en dépendent donc. Le HMRC appelle cela la Méthode 1 et précise qu'elle ne peut normalement pas être utilisée pour des marchandises fournies gratuitement, puisque rien n'est payé.
Les mentions exigées varient. La réglementation américaine (19 CFR 141.86) demande le port d'entrée ; l'heure, le lieu et les parties de la vente ; une description détaillée avec la qualité ou le grade ; les quantités ; le prix d'achat de chaque article dans la devise d'achat ; tous les frais détaillés par nature et par montant, comme le fret, l'assurance, la commission et l'emballage ; les remises ; le pays d'origine ; et tous les biens ou services fournis pour la production mais non compris dans le prix. La facture doit être en anglais ou accompagnée d'une traduction en anglais. Le Brésil (Règlement douanier, art. 557) demande en outre les marques et numéros des colis, les poids brut et net, les pays d'origine, d'acquisition et de provenance, les conditions de paiement et l'Incoterm, avec les marchandises décrites en portugais ou dans une langue officielle du GATT (anglais, français ou espagnol).
La liste de colisage est le document complémentaire. La réglementation américaine exige que la facture indique de façon suffisamment détaillée le contenu de chaque colis (19 CFR 141.86(e)), et la liste de colisage est le moyen habituel de donner les numéros et marques des colis, leur contenu, les poids net et brut et les dimensions. Établissez-la à partir des mêmes données d'expédition que la facture, afin que ses totaux concordent avec ceux de la facture et du document de transport.
Quand la douane n'accepte pas une pro forma
Aux États-Unis, une facture commerciale doit être déposée pour chaque envoi, sauf exemption (19 CFR 141.83). Si elle n'est pas disponible sous la forme requise, la CBP n'accepte l'entrée que si elle est convaincue que la cause échappe au contrôle de l'importateur, et l'importateur dépose une déclaration écrite, les éventuelles factures du vendeur ou de l'expéditeur ou, à défaut, une facture pro forma dans la forme prévue par 19 CFR 141.85, ainsi qu'une caution de 1,5 fois la valeur de la facture. La facture requise doit alors être produite dans les 120 jours suivant le dépôt du récapitulatif d'entrée (entry summary) ou, si elle est nécessaire pour les statistiques, dans les 50 jours suivant la date d'échéance du récapitulatif d'entrée, sauf prorogation de ce délai par la CBP pour un motif valable (19 CFR 141.91). La CBP peut aussi dispenser de la facture, mais l'importateur dépose tout de même une facture pro forma dûment remplie et signée (19 CFR 141.92).
Ailleurs, les règles diffèrent. Le Brésil exige que la déclaration d'importation soit appuyée par la facture commerciale originale signée par l'exportateur ; une facture émise électroniquement qui le mentionne, ainsi que les signatures numériques garantissant l'authenticité, sont acceptées. Au Royaume-Uni, les instructions du HMRC pour les déclarations indiquent que si la valeur déclarée repose sur une facture pro forma et que la valeur de la facture définitive diffère, le déclarant doit demander un ajustement après dédouanement (post-clearance adjustment). Interrogez l'acheteur ou son commissionnaire en douane avant d'expédier sur la seule base d'une pro forma.
Les marchandises envoyées gratuitement doivent aussi avoir une valeur. Pour les marchandises non expédiées dans le cadre d'un achat, la réglementation américaine demande que la facture indique la valeur de chaque article ou, à défaut, le prix que le vendeur aurait obtenu dans le cours normal du commerce pour des quantités de gros habituelles (19 CFR 141.86(a)(6)). Une facture commerciale américaine n'est pas exigée pour les marchandises non destinées à la vente ni à aucun usage commercial, mais toute facture disponible ou, à défaut, une pro forma doit tout de même être déposée (19 CFR 141.83(d)). Les instructions britanniques pour l'export indiquent d'utiliser la valeur marchande si vous ne vendez pas les marchandises, et le HMRC évalue normalement les importations gratuites selon les Méthodes 2 à 6, par exemple d'après le prix que l'importateur aurait payé. Indiquez une valeur réaliste pour chaque article et une mention telle que « No charge. Value for customs purposes only. » [Sans frais. Valeur à des fins douanières uniquement.] (voir la note de Triplicate sur l'envoi d'échantillons).
Crédits documentaires : la facture sur laquelle la banque paie
Selon l'article 18 des UCP 600, une facture commerciale doit paraître avoir été émise par le bénéficiaire, être établie au nom du donneur d'ordre et dans la même devise que le crédit, et n'a pas besoin d'être signée sauf si le crédit l'exige ; l'article 38 prévoit des exceptions pour les crédits transférés. La description des marchandises dans la facture doit correspondre à celle du crédit. Une banque peut accepter une facture d'un montant supérieur à celui que le crédit autorise, pourvu qu'elle n'ait pas payé ni négocié plus que ce montant.
Un document intitulé « Proforma invoice » ne satisfait pas à cette exigence. Les Pratiques bancaires internationales standard (ISBP) de la CCI précisent qu'une facture présentée dans le cadre d'un crédit ne doit pas être désignée comme « provisional », « pro-forma » ou autre mention analogue ; présentez donc une facture commerciale définitive, même lorsque le crédit ne demande qu'une « facture ». Si le crédit décrit la marchandise « as per proforma invoice No. ... », reprenez cette référence sur la facture commerciale. La note de Triplicate sur les irrégularités des crédits documentaires couvre les autres contrôles effectués par les banques.
Ce qui doit concorder, ce qui peut changer et comment les numéroter
La facture commerciale doit raconter la même histoire que la pro forma acceptée, le contrat et tout crédit documentaire. Des différences sont admises lorsque l'expédition elle-même diffère, à condition qu'elles soient expliquées et convenues avec l'acheteur. Le générateur gratuit de Triplicate établit la facture pro forma, la facture commerciale et la liste de colisage à partir des mêmes données, de sorte que les prix, les conditions et les descriptions concordent sur les trois documents.
- Doit concorder : vendeur et acheteur, description des marchandises, prix unitaires, devise, Incoterm avec son lieu désigné, condition de paiement, et référence de la pro forma, de la commande ou du L/C.
- Peut différer : les quantités et poids réellement expédiés, dans la limite de toute tolérance prévue par le contrat ou le crédit ; les expéditions partielles, chacune avec sa propre facture commerciale ; le navire ou le vol, les dates et le numéro du document de transport.
- Fret et assurance : le fret est inclus dans votre prix en CFR, CIF, CPT et CIP, et l'assurance aussi en CIF et CIP ; en FOB ou FCA, l'acheteur paie le transport principal. Lorsque la facture les inclut, indiquez-les séparément : la réglementation américaine veut tous les frais détaillés et les instructions britanniques demandent que le fret et l'assurance figurent séparément.
- Numérotation : donnez à la pro forma son propre numéro avec un suffixe de révision (par exemple PI-0123 Rev. 2), datez chaque version et marquez les anciennes versions comme remplacées. Donnez à chaque facture commerciale un nouveau numéro de votre séquence de ventes et rappelez-y les numéros de la pro forma, de la commande et du L/C.
- Corrections : ne réutilisez jamais un numéro et ne modifiez pas discrètement une facture commerciale déjà envoyée. Émettez une facture rectifiée ou un avoir ou une note de débit et prévenez l'acheteur, dont le commissionnaire en douane devra peut-être modifier la déclaration.
- Conservation : gardez toutes les versions. Au Royaume-Uni, le HMRC exige que les documents relatifs aux marchandises échangées déclarées auprès de lui soient conservés 4 ans, et les documents de TVA au moins 6 ans.
Étape par étape
- Établissez une pro forma numérotée avec les marchandises, les prix unitaires, la devise, l'Incoterm et le lieu désigné, la condition de paiement, la date de validité, les codes HS, l'origine et vos coordonnées bancaires.
- Avant qu'il ne fasse sa demande, demandez à l'acheteur ce que sa banque ou ses autorités exigent sur la pro forma pour une licence d'importation, des devises ou le crédit documentaire.
- Dès qu'un élément change, émettez une pro forma révisée avec un nouveau numéro de révision et une nouvelle date, et obtenez la confirmation écrite de l'acheteur.
- Vérifiez le crédit documentaire par rapport à la pro forma définitive dès sa réception et demandez des amendements avant d'expédier.
- Après le chargement, émettez une facture commerciale par envoi à partir des données définitives : quantités et poids réels, prix, Incoterm, devise et éventuels frais indiqués séparément.
- Établissez la liste de colisage à partir des mêmes données : numéros et marques des colis, contenu de chaque colis, poids net et brut et dimensions.
- Pour les marchandises envoyées gratuitement, indiquez tout de même une valeur réaliste pour chaque article et précisez qu'aucun paiement n'est dû.
- Envoyez la facture commerciale et la liste de colisage à l'acheteur ou à son commissionnaire avant l'arrivée des marchandises ; dans le cadre d'un crédit documentaire, présentez-les à la banque avec les autres documents.
- Si quelque chose change après l'expédition, émettez une facture rectifiée, un avoir ou une note de débit au lieu de modifier l'ancienne facture, et prévenez aussitôt l'acheteur.
Documents généralement nécessaires
- Facture pro forma : la dernière révision acceptée par l'acheteur
- Bon de commande de l'acheteur ou contrat de vente signé
- Crédit documentaire et ses éventuels amendements, en cas de paiement par L/C
- Facture commerciale pour chaque envoi
- Liste de colisage conforme à la facture commerciale
- Connaissement, lettre de transport aérien ou lettre de transport express
- Certificat d'origine, si l'acheteur, le crédit ou la destination l'exigent
- Avoirs ou notes de débit pour toute modification après l'expédition
Problèmes courants et comment les éviter
Que faire: L'importateur ne peut les déclarer que si la CBP admet que la facture est indisponible pour des raisons indépendantes de sa volonté, avec une déclaration écrite, une pro forma et une caution de 1,5 fois la valeur de la facture. Envoyez vite la facture commerciale : elle est due dans les 120 jours suivant l'entry summary.
Que faire: Présentez une facture commerciale émise par le bénéficiaire, établie au nom du donneur d'ordre, dans la devise du crédit, avec la description des marchandises figurant dans le crédit.
Que faire: Envoyez la facture définitive à l'importateur : selon le HMRC, le déclarant doit demander un ajustement après dédouanement.
Que faire: Indiquez une valeur réaliste par article, comme le prix que vous factureriez ou sa valeur marchande, et portez la mention « No charge. Value for customs purposes only. » [Sans frais. Valeur à des fins douanières uniquement.]
Que faire: Envoyez la facture commerciale originale signée par l'exportateur, ou une facture électronique marquée comme originale avec une signature numérique valide.
Que faire: Numérotez chaque révision, marquez les anciennes versions comme remplacées et rappelez le numéro de la révision définitive sur la facture commerciale.
Sources
- 19 CFR 141.83 – Type of invoice required Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.85 – Pro forma invoice Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.86 – Contents of invoices and general requirements Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.91 – Entry without required invoice Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.92 – Waiver of invoice requirements Electronic Code of Federal Regulations (eCFR)
- Fatura comercial – Manual de Despacho de Importação (Regulamento Aduaneiro, arts. 553 and 557) Receita Federal do Brasil
- CDS Declaration Completion Instructions for Imports – Group 4: Valuation Information and Taxes GOV.UK (HM Revenue & Customs)
- Valuing imported goods that are free of charge, used, rented or leased GOV.UK (HM Revenue & Customs)
- Export goods from the UK: step by step GOV.UK
- Archiving your trade documents GOV.UK (HM Revenue & Customs)
Les règles changent souvent. Cette note est un conseil pratique fondé sur les sources ci-dessus, pas un avis juridique. Confirmez les exigences actuelles auprès de l'autorité compétente, de votre importateur ou d'un commissionnaire en douane agréé avant d'expédier.
Notes de commerce
Questions fréquentes
Puis-je utiliser une facture pro forma pour le dédouanement ?
En général seulement comme solution provisoire. La douane attend la facture commerciale pour les marchandises vendues. Les États-Unis acceptent une pro forma lorsque la facture est indisponible pour des raisons indépendantes de la volonté de l'importateur, avec une caution et la vraie facture à produire sous 120 jours, ainsi que pour les marchandises non destinées à la vente ni à un usage commercial. Le Brésil exige la facture commerciale originale signée par l'exportateur.
La facture commerciale peut-elle différer de la pro forma ?
Oui, là où l'expédition diffère : quantités et poids réels, expéditions partielles, dates et détails du transport. Les prix, la devise, l'Incoterm et la condition de paiement doivent concorder, sauf modification convenue avec l'acheteur. Au Royaume-Uni, si les marchandises ont été dédouanées sur une valeur pro forma et que la valeur finale diffère, le déclarant doit demander un ajustement après dédouanement.
Une banque acceptera-t-elle une facture pro forma dans le cadre d'un crédit documentaire ?
Normalement non. L'article 18 des UCP 600 fixe les règles de la facture commerciale, et la pratique bancaire de la CCI précise qu'une facture ne doit pas être désignée comme pro-forma ou provisoire. Présentez une facture commerciale émise par le bénéficiaire, établie au nom du donneur d'ordre et dans la devise du crédit.
Les échantillons gratuits nécessitent-ils une facture commerciale ?
Ils nécessitent une facture qui indique une valeur réaliste par article et précise qu'aucun paiement n'est dû. Les États-Unis n'exigent pas de facture commerciale pour les marchandises non destinées à la vente ni à aucun usage commercial, mais demandent tout de même une facture ou une pro forma contenant assez d'informations pour les évaluer. Les échantillons envoyés pour obtenir des commandes peuvent être considérés comme un usage commercial ; une facture commerciale est donc le choix le plus sûr.
Autres outils gratuits
Triplicate est gratuit et ne cesse de s'améliorer. Il vous a été utile ? Soutenir Triplicate ♥
Vous préférez sans publicité ? Pro retire toutes les publicités · 1 $/mois