¿Qué es una factura proforma? Diferencias con la factura comercial y reglas aduaneras
Una factura proforma es la oferta o confirmación de precio del vendedor, que se envía antes del embarque para que el comprador apruebe el pedido, pague por adelantado o abra una carta de crédito. La factura comercial es la factura definitiva de la mercancía realmente embarcada: es el documento contra el que pagan los bancos y el que usa la aduana para comprobar el valor y calcular los aranceles. La proforma la sustituye solo en casos limitados: en EE. UU., por ejemplo, cuando la factura no está disponible, con una fianza y con la factura real a presentar en un plazo de 120 días.
Verificado con fuentes oficiales: 2026-10
De un vistazo
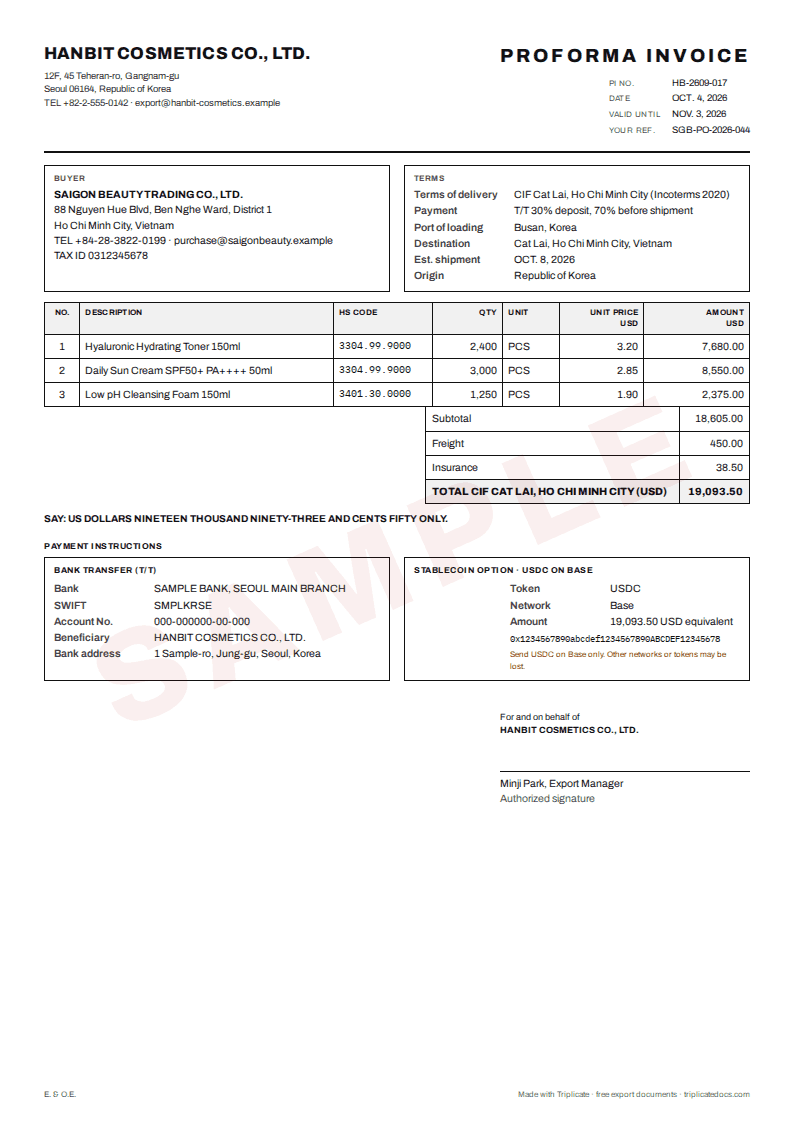
Dos facturas, dos funciones
La factura proforma es un borrador de factura que el vendedor envía antes del embarque. Indica qué se va a embarcar, a qué precio y con qué condiciones, para que el comprador apruebe la operación, pague un anticipo o el precio completo por adelantado, o solicite una carta de crédito (L/C). Es una oferta o confirmación de precio, no una factura por mercancía ya suministrada.
La factura comercial es la factura definitiva de la mercancía realmente embarcada. El comprador paga contra ella, los bancos la examinan en una L/C y la aduana del país importador la usa para comprobar la descripción, la cantidad y el valor de la mercancía y para calcular los aranceles y los impuestos de importación. La normativa de EE. UU. describe la factura pro forma como la declaración de valor del propio importador, que se usa cuando falta la factura del vendedor (19 CFR 141.85).
- Cuándo: la proforma, antes de confirmar el pedido o antes de la producción; la factura comercial, al embarcar o después, una por cada envío.
- Finalidad: la proforma cotiza, confirma el precio y las condiciones y activa el pago o la L/C; la factura comercial cobra al comprador y respalda la declaración aduanera.
- Cantidades: la proforma muestra lo pedido; la factura comercial muestra lo que realmente se cargó.
- Aduana: la factura comercial es el documento estándar; la proforma solo se acepta en casos limitados, que varían según el país.
- Cartas de crédito: la proforma suele citarse en el crédito; para cobrar solo se presenta una factura comercial.
- Cambios: una proforma puede revisarse antes del embarque; una factura comercial ya enviada se corrige con un documento nuevo, como una nota de crédito o de débito.
Para qué se usa la factura proforma
Los exportadores usan la proforma en varios momentos antes de embarcar nada. Como pasa a ser la referencia para el pago y para el crédito, indica en ella el Incoterm con su lugar designado, la condición de pago y la moneda, y repítelos sin cambios en la factura comercial.
- Cotización u oferta: el comprador ve exactamente qué recibirá, por cuánto y con qué condiciones, idealmente con una fecha de validez.
- Pago anticipado: el comprador que paga un anticipo o el precio completo por T/T normalmente paga contra la proforma, así que indica el importe, la moneda y tus datos bancarios.
- Carta de crédito: el comprador entrega la proforma a su banco para solicitar el crédito, y muchos créditos describen la mercancía "as per proforma invoice No. ... dated ..." [según la factura proforma n.º ... de fecha ...]. Revisa el crédito contra tu proforma en cuanto llegue.
- Licencias, permisos y divisas: en algunos países el comprador necesita una proforma para solicitar una licencia o un permiso de importación, para registrar la importación ante su banco o para comprar las divisas con que pagarte. Las reglas varían según el país, así que pregunta al comprador qué datos necesita su banco o su autoridad, como códigos HS, país de origen o una fecha de validez.
- Confirmación de precio: fija por escrito los precios y las condiciones acordados, de modo que ambas partes puedan revisar el pedido antes de que empiece la producción.
La factura comercial: factura definitiva y documento aduanero
La mayoría de los países valoran las importaciones según el valor de transacción: el precio realmente pagado o por pagar por la mercancía vendida para su exportación, con ciertos costos añadidos. La factura comercial es la principal prueba de ese precio, por lo que de ella dependen el arancel y el IVA de importación. HMRC lo llama Método 1 y señala que normalmente no puede usarse para mercancía suministrada gratuitamente, porque no se paga nada.
El contenido exigido varía. La normativa de EE. UU. (19 CFR 141.86) pide el puerto de entrada; la hora, el lugar y las partes de la venta; una descripción detallada con el grado o la calidad; las cantidades; el precio de compra de cada artículo en la moneda de compra; todos los cargos desglosados por nombre e importe, como flete, seguro, comisión y embalaje; los descuentos; el país de origen; y cualquier bien o servicio suministrado para la producción pero no incluido en el precio. La factura debe estar en inglés o ir acompañada de una traducción al inglés. Brasil (Reglamento Aduanero, art. 557) pide además marcas y números de los bultos, peso bruto y neto, los países de origen, de adquisición y de procedencia, las condiciones de pago y el Incoterm, con la mercancía descrita en portugués o en un idioma oficial del GATT (inglés, francés o español).
La lista de empaque es el documento complementario. La normativa de EE. UU. exige que la factura indique con suficiente detalle qué contiene cada bulto (19 CFR 141.86(e)), y la lista de empaque es la forma habitual de dar los números y marcas de los bultos, el contenido, los pesos neto y bruto y las dimensiones. Prepárala con los mismos datos del envío que la factura, para que sus totales coincidan con los de la factura y con los del documento de transporte.
Cuándo la aduana no acepta una proforma
En Estados Unidos debe presentarse una factura comercial por cada envío, salvo que se aplique una exención (19 CFR 141.83). Si no está disponible en la forma debida, la CBP acepta la entrada solo si considera que la causa escapa al control del importador, y el importador presenta una declaración escrita, las facturas del vendedor o del expedidor que haya o, en su defecto, una factura pro forma en la forma establecida en 19 CFR 141.85, y una fianza de 1,5 veces el valor de la factura. La factura exigida debe presentarse entonces dentro de los 120 días posteriores a la presentación del entry summary o, si se necesita para las estadísticas, dentro de los 50 días posteriores a la fecha en que vence el entry summary, salvo que la CBP prorrogue ese plazo por causa justificada (19 CFR 141.91). La CBP puede, en cambio, dispensar la factura, pero el importador igualmente presenta una factura pro forma cumplimentada y firmada (19 CFR 141.92).
En otros países las reglas son distintas. Brasil exige que la declaración de importación se respalde con la factura comercial original firmada por el exportador; se aceptan la factura emitida electrónicamente que así lo indique y las firmas digitales que garanticen la autenticidad. En el Reino Unido, la guía de HMRC para las declaraciones indica que si el valor declarado se basa en una factura proforma y el valor de la factura final es distinto, el declarante debe solicitar un ajuste posterior al despacho (post-clearance adjustment). Pregunta al comprador o a su agente aduanal antes de embarcar solo con una proforma.
La mercancía enviada gratis también necesita un valor. Para la mercancía que no se envía en virtud de una compra, la normativa de EE. UU. pide que la factura muestre el valor de cada artículo o, en su defecto, el precio que el vendedor habría recibido en el curso normal del comercio en las cantidades mayoristas habituales (19 CFR 141.86(a)(6)). No se exige una factura comercial de EE. UU. para la mercancía que no está destinada a la venta ni a ningún uso comercial, pero igualmente debe presentarse cualquier factura disponible o, en su defecto, una pro forma (19 CFR 141.83(d)). La guía británica de exportación indica usar el valor de mercado si no vendes la mercancía, y HMRC normalmente valora las importaciones gratuitas por los Métodos 2 a 6, por ejemplo según el precio que habría pagado el importador. Indica un valor realista por artículo y una leyenda como "No charge. Value for customs purposes only." [Sin cargo. Valor solo para fines aduaneros.] (consulta la nota de Triplicate sobre el envío de muestras).
Cartas de crédito: la factura contra la que paga el banco
Según el Artículo 18 de la UCP 600, una factura comercial debe parecer haber sido emitida por el beneficiario, debe estar extendida a nombre del ordenante y en la misma moneda que el crédito, y no necesita firma salvo que el crédito la exija; el Artículo 38 prevé excepciones para los créditos transferidos. La descripción de la mercancía en la factura debe corresponder a la descripción del crédito. Un banco puede aceptar una factura por un importe superior al que permite el crédito, siempre que no haya pagado ni negociado más de ese importe.
Un documento titulado "Proforma invoice" no cumple este requisito. Las Prácticas Bancarias Internacionales Estándar (ISBP) de la ICC establecen que una factura presentada bajo un crédito no debe identificarse como "provisional", "pro-forma" o similar; por eso conviene presentar una factura comercial definitiva incluso cuando el crédito pida solo una "factura". Si el crédito describe la mercancía "as per proforma invoice No. ...", repite esa referencia en la factura comercial. La nota de Triplicate sobre las discrepancias en cartas de crédito cubre las demás comprobaciones que hacen los bancos.
Qué debe coincidir, qué puede cambiar y cómo numerarlas
La factura comercial debe contar la misma historia que la proforma aceptada, el contrato y cualquier carta de crédito. Las diferencias son aceptables cuando el propio envío es distinto, siempre que estén explicadas y acordadas con el comprador. El generador gratuito de Triplicate crea la factura proforma, la factura comercial y la lista de empaque a partir de los mismos datos, de modo que los precios, las condiciones y las descripciones coinciden en los tres documentos.
- Debe coincidir: vendedor y comprador, la descripción de la mercancía, los precios unitarios, la moneda, el Incoterm con su lugar designado, la condición de pago y la referencia de la proforma, del pedido o de la L/C.
- Puede diferir: las cantidades y los pesos realmente embarcados, dentro de la tolerancia que fije el contrato o el crédito; los embarques parciales, cada uno con su propia factura comercial; el buque o el vuelo, las fechas y el número del documento de transporte.
- Flete y seguro: el flete está incluido en tu precio en CFR, CIF, CPT y CIP, y el seguro también en CIF y CIP; en FOB o FCA el comprador paga el transporte principal. Cuando la factura los incluya, muéstralos por separado: la normativa de EE. UU. exige desglosar todos los cargos y la guía británica pide que el flete y el seguro figuren por separado.
- Numeración: dale a la proforma su propio número con un sufijo de revisión (por ejemplo PI-0123 Rev. 2), pon fecha a cada versión y marca las versiones antiguas como sustituidas. Dale a cada factura comercial un número nuevo de tu secuencia de ventas y cita en ella los números de la proforma, del pedido y de la L/C.
- Correcciones: nunca reutilices un número ni edites en silencio una factura comercial ya enviada. Emite una factura corregida o una nota de crédito o de débito y avisa al comprador, cuyo agente aduanal quizá deba modificar la declaración.
- Registros: conserva todas las versiones. En el Reino Unido, HMRC exige conservar durante 4 años los registros de las mercancías comercializadas que se le declaran, y los registros del IVA durante al menos 6 años.
Paso a paso
- Emite una proforma numerada con la mercancía, los precios unitarios, la moneda, el Incoterm y el lugar designado, la condición de pago, la fecha de validez, los códigos HS, el origen y tus datos bancarios.
- Antes de que el comprador la solicite, pregúntale qué necesitan su banco o sus autoridades en la proforma para una licencia de importación, las divisas o la carta de crédito.
- Cuando algo cambie, emite una proforma revisada con un nuevo número de revisión y fecha, y obtén la confirmación escrita del comprador.
- Revisa la carta de crédito contra la proforma definitiva en cuanto llegue y pide enmiendas antes de embarcar.
- Tras la carga, emite una factura comercial por cada envío a partir de los datos definitivos: cantidades y pesos reales, precios, Incoterm, moneda y los cargos que se muestren por separado.
- Prepara la lista de empaque con los mismos datos: números y marcas de los bultos, contenido de cada bulto, pesos neto y bruto y dimensiones.
- Para la mercancía enviada gratis, indica igualmente un valor realista por artículo y declara que no hay nada que pagar.
- Envía la factura comercial y la lista de empaque al comprador o a su agente antes de que llegue la mercancía; con una carta de crédito, preséntalas al banco junto con los demás documentos.
- Si algo cambia después del embarque, emite una factura corregida, una nota de crédito o una nota de débito en lugar de editar la anterior, y avisa de inmediato al comprador.
Documentos que normalmente necesitas
- Factura proforma: la última revisión aceptada por el comprador
- Orden de compra del comprador o contrato de compraventa firmado
- Carta de crédito y sus enmiendas, si se paga mediante L/C
- Factura comercial de cada envío
- Lista de empaque que coincida con la factura comercial
- Conocimiento de embarque, guía aérea o guía de mensajería
- Certificado de origen, si lo exigen el comprador, el crédito o el destino
- Notas de crédito o de débito por cualquier cambio posterior al embarque
Problemas comunes y cómo evitarlos
Qué hacer: El importador solo puede darle entrada si la CBP acepta que la factura no está disponible por razones ajenas a su control, con una declaración escrita, una pro forma y una fianza de 1,5 veces el valor de la factura. Envía cuanto antes la factura comercial: vence a los 120 días del entry summary.
Qué hacer: Presenta una factura comercial emitida por el beneficiario, a nombre del ordenante, en la moneda del crédito y con la descripción de la mercancía que figura en el crédito.
Qué hacer: Envía la factura final al importador: la guía de HMRC dice que el declarante debe solicitar un ajuste posterior al despacho.
Qué hacer: Indica un valor realista por artículo, como el precio que cobrarías o su valor de mercado, y márcalo "No charge. Value for customs purposes only." [Sin cargo. Valor solo para fines aduaneros.]
Qué hacer: Envía la factura comercial original firmada por el exportador, o una factura electrónica marcada como original con firma digital válida.
Qué hacer: Numera cada revisión, marca las versiones antiguas como sustituidas y cita el número de la revisión definitiva en la factura comercial.
Fuentes
- 19 CFR 141.83 – Type of invoice required Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.85 – Pro forma invoice Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.86 – Contents of invoices and general requirements Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.91 – Entry without required invoice Electronic Code of Federal Regulations (eCFR)
- 19 CFR 141.92 – Waiver of invoice requirements Electronic Code of Federal Regulations (eCFR)
- Fatura comercial – Manual de Despacho de Importação (Regulamento Aduaneiro, arts. 553 and 557) Receita Federal do Brasil
- CDS Declaration Completion Instructions for Imports – Group 4: Valuation Information and Taxes GOV.UK (HM Revenue & Customs)
- Valuing imported goods that are free of charge, used, rented or leased GOV.UK (HM Revenue & Customs)
- Export goods from the UK: step by step GOV.UK
- Archiving your trade documents GOV.UK (HM Revenue & Customs)
Las reglas cambian con frecuencia. Esta nota es una guía práctica basada en las fuentes anteriores, no asesoría legal. Confirma los requisitos vigentes con la autoridad correspondiente, tu importador o un agente aduanal autorizado antes de embarcar.
Notas de comercio exterior
Preguntas frecuentes
¿Puedo usar una factura proforma para el despacho aduanero?
Normalmente solo como solución provisional. La aduana espera la factura comercial para la mercancía vendida. EE. UU. acepta una pro forma cuando la factura no está disponible por razones ajenas al control del importador, con una fianza y con la factura real a presentar en un plazo de 120 días, y para la mercancía que no está destinada a la venta ni a un uso comercial. Brasil exige la factura comercial original firmada por el exportador.
¿Puede la factura comercial diferir de la proforma?
Sí, en lo que sea distinto en el envío: cantidades y pesos reales, embarques parciales, fechas y datos del transporte. Los precios, la moneda, el Incoterm y la condición de pago deben coincidir, salvo que el comprador haya acordado un cambio. En el Reino Unido, si la mercancía se despachó con el valor de una proforma y el valor final es distinto, el declarante debe solicitar un ajuste posterior al despacho.
¿Aceptará un banco una factura proforma en una carta de crédito?
Normalmente no. El Artículo 18 de la UCP 600 fija las reglas de la factura comercial, y la práctica bancaria de la ICC establece que una factura no debe identificarse como pro-forma ni provisional. Presenta una factura comercial emitida por el beneficiario, a nombre del ordenante y en la moneda del crédito.
¿Las muestras gratuitas necesitan factura comercial?
Necesitan una factura que muestre un valor realista por artículo y diga que no hay nada que pagar. EE. UU. no exige una factura comercial para la mercancía que no está destinada a la venta ni a ningún uso comercial, pero sí una factura o una pro forma con información suficiente para valorarla. Las muestras enviadas para conseguir pedidos pueden considerarse uso comercial, por lo que una factura comercial es la opción más segura.
Más herramientas gratuitas
Triplicate es gratis y sigue mejorando. ¿Te resultó útil? Apoya a Triplicate ♥
¿Prefiere sin anuncios? Pro quita todos los anuncios · 1 $/mes