Requisitos de la factura comercial para la aduana: lista mundial
Una factura comercial para la aduana debe indicar el vendedor y el comprador, describir cada artículo en lenguaje comercial claro y dar la cantidad, el precio unitario, el total, la moneda, la regla Incoterms con el lugar designado y el país de origen, con bultos y pesos que coincidan con la lista de empaque. Algunos países añaden reglas propias: EE. UU. enumera el contenido obligatorio en 19 CFR 141.86, Canadá pide los datos de su Canada Customs Invoice y Brasil exige la firma del exportador. Muestra por separado el flete, el seguro y otros cargos, porque cada país los trata de forma distinta al calcular el arancel.
Verificado con fuentes oficiales: 2026-10
De un vistazo
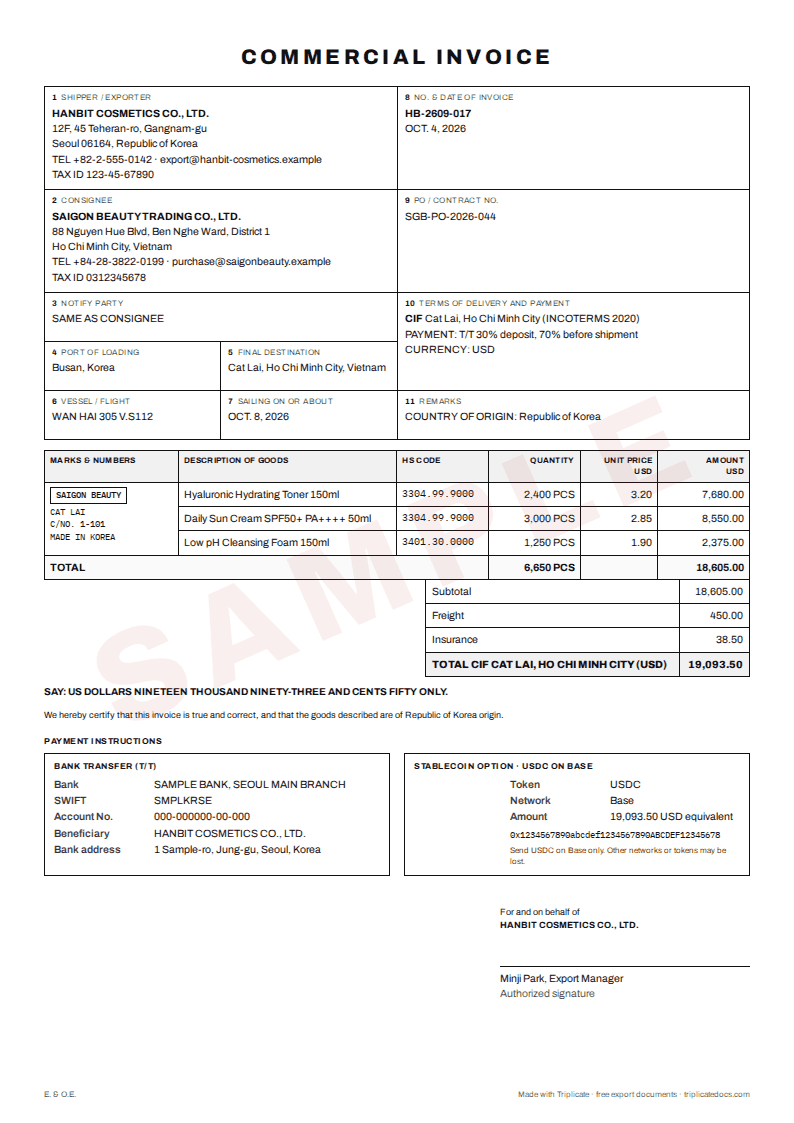
Los campos que espera toda autoridad aduanera
La aduana usa la factura comercial para comprobar qué es la mercancía, cuánto vale y de dónde viene, y el agente del importador normalmente copia sus datos en la declaración de importación. Cada país redacta sus reglas de forma distinta, pero una factura con los campos siguientes cumple el núcleo común casi en todas partes. Las normas de EE. UU. permiten incluir cualquier dato exigido en un anexo de la factura.
- Vendedor o exportador y comprador, con nombres y direcciones completos. Añade el consignatario si la mercancía va a otra parte, el importador de registro si es distinto, y los números fiscales, EORI o de importador cuando el destino los use.
- Número y fecha de la factura, y referencias como el número de pedido o de contrato.
- Una descripción de cada línea en lenguaje comercial claro: qué es el artículo, su material, uso, calidad y modelo, por ejemplo "women's knitted cotton T-shirts" (camisetas de punto de algodón para mujer), no "garments" (prendas de vestir). DHL advierte que "samples" (muestras) o "parts" (piezas) por sí solos no son una descripción adecuada, y un número de modelo solo no le dice nada a la aduana.
- Código HS de cada línea: pocos países lo exigen en la factura, pero los agentes lo copian, así que indica un código que hayas verificado en el arancel del destino.
- Cantidad y unidad de medida, precio unitario, total de la línea y total de la factura, con la moneda como código ISO, como USD o EUR, y no solo "$".
- Condiciones de entrega: la regla Incoterms 2020 y el lugar designado, por ejemplo "FOB Busan, Incoterms 2020".
- País de origen de cada línea.
- Bultos: número y tipo, marcas y números, pesos neto y bruto, que coincidan con la lista de empaque y el documento de transporte.
- Condiciones de pago y descuentos, con el flete, el seguro, el empaque y las comisiones como importes separados.
- El motivo de la exportación cuando no hay venta (muestra, reparación, devolución, regalo), el nombre de una persona que conozca la operación y cualquier firma o declaración que exija el destino.
Valor en aduana: qué mostrar por separado y qué sumar
Según el Acuerdo de la OMC (WTO) sobre Valoración en Aduana, el valor en aduana es normalmente el valor de transacción: el precio realmente pagado o por pagar por las mercancías vendidas para la exportación, ajustado conforme al artículo 8. Se suman los costes que asume el comprador y que el precio no incluye: comisiones de venta, envases y empaque, assists como moldes, herramientas o trabajos de ingeniería que el comprador suministra gratis o a coste reducido, regalías y derechos de licencia pagados como condición de la venta, y cualquier ingreso de una reventa que vuelva al vendedor.
El artículo 8.2 permite a cada país decidir si el transporte, la carga y el seguro hasta el lugar de importación forman parte del valor. La UE y el Reino Unido los incluyen hasta el punto en que la mercancía entra en su territorio, un valor de tipo CIF (Código Aduanero de la Unión, UCC, artículo 71). EE. UU. excluye el flete y el seguro internacionales, por lo que 19 CFR 141.86 pide todos los cargos detallados por nombre e importe. Japón, China e India también usan valores de tipo CIF, y Canadá y Australia valores de tipo FOB.
Por eso, muestra el flete, el seguro, el empaque y otros cargos como importes separados, incluso en una factura CIF o DDP. HMRC, por ejemplo, permite a los importadores excluir los costes posteriores a la llegada solo con pruebas, como el importe indicado por separado en la factura del vendedor. Enumera todos los descuentos y nunca emitas una segunda factura, más baja, para la aduana: la aduana puede pedir el contrato y los registros de pago, y la subvaloración conlleva retenciones, aranceles adicionales y sanciones.
Estados Unidos: 19 CFR 141.81 a 141.92
Debe presentarse una factura comercial por cada envío cuando se presenta el resumen de entrada (entry summary), y una misma factura no puede cubrir más de un envío de un expedidor a un consignatario en un buque o medio de transporte, salvo los envíos fraccionados que lleguen en un plazo de 10 días (19 CFR 141.81, 141.82). Las exenciones de 19 CFR 141.83, como las mercancías no destinadas a la venta o consignadas a un organismo del gobierno de EE. UU., no fijan umbral de valor, y desde que la exención de minimis de USD 800 se suspendió el 29 de agosto de 2025, los paquetes de mensajería de bajo valor también necesitan una entrada.
El importador o el agente añade la subpartida del HTSUS, salvo que los datos de la factura se envíen electrónicamente a CBP (19 CFR 141.90), y 19 CFR 141.89 pide datos adicionales para unas 45 clases de mercancías, como calzado, textiles, maquinaria y hierro o acero. Si la factura comercial no está lista en la entrada, puede presentarse una factura proforma bajo fianza, y la factura debe seguir en un plazo de 120 días (19 CFR 141.85, 141.91). Los exportadores de EE. UU. de artículos de la Lista de Control del Comercio (Commerce Control List) distintos de EAR99 también deben poner la declaración de control de destino (destination control statement) en la factura (15 CFR 758.6).
Según 19 CFR 141.86, la propia factura debe indicar:
- El puerto de entrada y cuándo, dónde, por quién y a quién se vendieron las mercancías; si no se vendieron, dónde, cuándo, por quién y a quién se enviaron.
- Una descripción detallada: el nombre con el que se conoce cada artículo, su calidad o categoría, las marcas, números y símbolos con los que se vende, y las marcas y números de los bultos.
- Las cantidades en los pesos y medidas del país de envío o de EE. UU.
- El precio de compra de cada artículo en la moneda de la compra; si no se vendieron, el valor que cada artículo alcanzaría en cantidades mayoristas habituales en el país de exportación.
- Todos los cargos detallados por nombre e importe: flete, seguro, comisión, cajas, contenedores, envolturas y empaque. El empaque y el flete interior hasta el puerto de exportación pueden quedar en el precio si la factura lo indica.
- Reembolsos, devoluciones de derechos (drawbacks) y bonificaciones concedidos a la exportación, el país de origen, y los assists (matrices, moldes, herramientas, trabajos de ingeniería) no incluidos en el precio.
- El contenido de cada bulto, todo descuento sobre el precio de lista, la numeración de páginas en las facturas en papel, inglés o una traducción exacta al inglés, y el nombre de un empleado responsable del exportador que conozca la operación.
Unión Europea y Reino Unido
El derecho de la UE no fija un formato de factura. La factura es un documento justificativo que debe estar en poder del declarante y a disposición de la aduana cuando se presenta la declaración, y entregarse cuando lo exija el derecho de la UE o lo pida la aduana (UCC, artículo 163). El agente toma de ella el precio, la moneda, las condiciones de entrega, el origen y los cargos, así que los campos básicos son lo que necesita, con los números EORI cuando las partes los tengan. El nuevo Código Aduanero de la Unión, el Reglamento (UE) 2026/2108, entró en vigor en septiembre de 2026 y se aplica por fases, así que conviene seguir los cambios.
Un arancel reducido suele depender de una declaración de origen escrita en la factura o en otro documento comercial, con la redacción exacta que fije el acuerdo. En el Sistema de Preferencias Generalizadas (GSP) de la UE, el exportador debe estar registrado en REX, salvo que las mercancías originarias del envío valgan EUR 6000 o menos; en el Acuerdo de Comercio y Cooperación UE–Reino Unido, una declaración para un envío de más de EUR 6000 lleva el número REX del exportador (UE) o su número EORI (Reino Unido).
En el Reino Unido, HMRC usa la factura del vendedor, o el documento que pida el pago, como prueba del valor de transacción, y suma los costes de entrega hasta el lugar donde la mercancía entra en el Reino Unido. Con el Developing Countries Trading Scheme (DCTS), cualquier exportador de un país beneficiario puede hacer una declaración de origen en una factura u otro documento comercial que describa las mercancías lo bastante bien para identificarlas. Una empresa no establecida en el Reino Unido importa a Gran Bretaña solo a través de alguien que actúe por ella de forma indirecta.
Canadá, Brasil y otros mercados
Para los envíos comerciales, Canadá exige una Canada Customs Invoice (formulario CI1) o una factura comercial con la misma información, en inglés o francés (CBSA Memorandum D1-4-1). Los datos incluyen el vendedor, el consignatario y el comprador, el país de origen, el lugar de envío directo a Canadá, las condiciones de venta y de pago, la moneda de liquidación, los bultos, una descripción que indique el estado de las mercancías que no son nuevas, la cantidad, el precio unitario, los pesos, y los costes de transporte, seguro y empaque de exportación incluidos en el total o excluidos de él. El exportador, el importador o un agente pueden añadir algunos de estos datos. La CBSA (Agencia de Servicios Fronterizos de Canadá) puede pedir documentos justificativos, que deben entregarse en un plazo de siete días, y los registros de importación se conservan durante seis años.
Algunos países fijan reglas más estrictas. El reglamento aduanero de Brasil enumera el contenido de la factura, incluidos los países de origen, de adquisición y de procedencia, los pesos bruto y neto, el flete, las condiciones de pago y el Incoterm. Acepta portugués, inglés, francés o español, y el original debe estar firmado por el exportador, a mano o con certificado digital (Regulamento Aduaneiro, artículo 557 y artículos relacionados).
En Australia, Japón, China e India, el importador o su agente presenta la declaración a partir de los datos de tu factura, así que se aplican los campos básicos. Las reglas sobre facturas certificadas o legalizadas, traducciones al idioma local y códigos HS en la factura varían según el país, sobre todo en Oriente Medio y América Latina, así que pregunta al importador o a su agente antes del primer envío.
Envíos por mensajería, muestras y mercancía enviada sin cargo
Los transportistas exprés despachan la mercancía con tu factura, así que se aplican las mismas reglas. UPS exige una factura comercial, o factura proforma, para todos los envíos transfronterizos salvo los documentos sin valor comercial. FedEx acepta una factura proforma para mercancía gratuita, como las muestras, pero señala que no todos los países la aceptan y recomienda una factura comercial en todos los casos.
"Sin valor comercial" significa sin pago, no sin valor. FedEx dice que se requiere un valor en aduana incluso sin valor de transacción y que cero no es aceptable, y las normas de EE. UU. piden el valor que cada artículo alcanzaría en cantidades mayoristas habituales. Añade una declaración como "Samples of no commercial value, not for resale. Value for customs purposes only" [muestras sin valor comercial, no destinadas a la reventa; valor solo a efectos aduaneros] (consulta la nota de Triplicate sobre el envío de muestras).
El alivio para envíos de bajo valor se ha reducido: EE. UU. suspendió su exención de minimis de USD 800 el 29 de agosto de 2025, y desde el 1 de julio de 2026 las ventas a distancia de la UE en envíos de hasta EUR 150 pagan un arancel de EUR 3 por artículo. Cuenta con que los paquetes de mensajería se contrasten con la factura como cualquier otra importación. Las reglas cambian con frecuencia; esto es orientación práctica, no asesoría legal, así que confirma con la autoridad aduanera del destino o con un agente aduanal autorizado.
Paso a paso
- Acuerda la regla Incoterms y el lugar designado, la moneda de la factura y quién será el importador de registro antes de emitir la factura.
- Reúne nombres y direcciones completos, y números fiscales, EORI o de importador, del vendedor, el comprador, el consignatario y el importador.
- Describe cada línea en lenguaje comercial claro (qué es, material, uso, calidad o modelo) y añade un código HS verificado en el arancel del destino.
- Indica la cantidad y la unidad, el precio unitario, el total de la línea y la moneda como código ISO, y enumera todos los descuentos.
- Muestra el flete, el seguro, el empaque y las comisiones como importes separados, y registra los assists o regalías no incluidos en el precio.
- Indica el país de origen de cada línea y añade la declaración de origen que necesite una solicitud de preferencia, con la redacción exacta del acuerdo.
- Añade el número de bultos, las marcas y números y los pesos neto y bruto, y luego haz la lista de empaque con los mismos datos; el generador gratuito de Triplicate crea ambos documentos a partir de un solo conjunto de datos y detecta los campos que faltan.
- Añade el motivo de la exportación, las condiciones de pago, el nombre de una persona responsable y cualquier firma, traducción o dato que exija el destino, como los datos del CI1 de Canadá o el original firmado de Brasil.
- Contrasta la factura con la lista de empaque y el conocimiento de embarque o la guía aérea, envíala al transportista y al agente del importador antes de la llegada, y archívala con el contrato y los registros de pago.
Documentos que normalmente necesitas
- Factura comercial, en inglés para EE. UU., en inglés o francés para Canadá, o con traducción
- Lista de empaque hecha con los mismos datos
- Conocimiento de embarque, guía aérea o guía de mensajería
- Contrato de compraventa u orden de compra y comprobante de pago
- Facturas de flete y seguro, cuando esos costes no figuran en la factura comercial
- Declaración de origen o certificado de origen, al reclamar un arancel preferencial
- Canada Customs Invoice (CI1), o sus datos en la factura comercial, para Canadá
- Licencias, permisos o certificados para mercancías reguladas
Problemas comunes y cómo evitarlos
Qué hacer: Indica qué es el artículo, su material y uso, más la calidad o el modelo, por ejemplo "stainless steel hex bolts, M10, for machinery" (pernos hexagonales de acero inoxidable M10, para maquinaria), y añade el código HS.
Qué hacer: Factura el precio realmente pagado o por pagar. La aduana puede pedir el contrato y los registros de pago, y la subvaloración trae retenciones, aranceles adicionales y sanciones.
Qué hacer: Indica el origen de cada línea; determina la tasa de arancel, el marcado y cualquier solicitud de preferencia.
Qué hacer: Haz todos los documentos con un solo conjunto de datos y contrástalos antes de que el transportista presente su manifiesto.
Qué hacer: Detalla el flete, el seguro y otros cargos para que EE. UU. pueda excluirlos y la UE o el Reino Unido cuenten solo los costes hasta su frontera.
Qué hacer: Pon un código ISO como USD, CAD o AUD en cada importe; las normas de EE. UU. piden los precios en la moneda de la compra.
Fuentes
- 19 CFR 141.86 – Contents of invoices and general requirements Electronic Code of Federal Regulations (eCFR)
- 19 CFR Part 141, Subpart F – Invoices (§§ 141.81 to 141.92) Electronic Code of Federal Regulations (eCFR)
- Agreement on Implementation of Article VII of the GATT 1994 (Customs Valuation Agreement) World Trade Organization (WTO)
- Regulation (EU) No 952/2013 laying down the Union Customs Code (Articles 70, 71 and 163) EUR-Lex, Publications Office of the EU
- Valuing imported goods using Method 1 (transaction value) GOV.UK (HM Revenue & Customs)
- Delivery costs to include in the customs value GOV.UK (HM Revenue & Customs)
- Using an origin declaration for the Developing Countries Trading Scheme GOV.UK (HM Revenue & Customs)
- Memorandum D1-4-1: CBSA Invoice Requirements Canada Border Services Agency (CBSA)
- Fatura comercial (commercial invoice) – import clearance documents Receita Federal do Brasil
- How to complete international shipping documentation FedEx
Las reglas cambian con frecuencia. Esta nota es una guía práctica basada en las fuentes anteriores, no asesoría legal. Confirma los requisitos vigentes con la autoridad correspondiente, tu importador o un agente aduanal autorizado antes de embarcar.
Notas de comercio exterior
Preguntas frecuentes
¿Una factura comercial necesita un código HS?
Normalmente no por ley. En EE. UU. el importador o el agente anota la subpartida del HTSUS en la factura (19 CFR 141.90), y la UE no fija un formato de factura. Aun así, los agentes copian los códigos de las facturas, así que indica uno que hayas verificado en el arancel del destino.
¿Una factura comercial tiene que estar firmada?
No según las reglas de EE. UU. ni de la UE, pero EE. UU. exige el nombre de un empleado responsable del exportador. Algunos países sí exigen firma: Brasil necesita el original firmado por el exportador, a mano o con certificado digital. Una carta de crédito también puede exigir una factura firmada.
¿Puedo usar una factura proforma para el despacho aduanero?
Solo como alternativa. En EE. UU. puede presentarse una factura proforma bajo fianza cuando no se dispone de la factura comercial, y la factura debe seguir en un plazo de 120 días. Los transportistas de mensajería aceptan facturas proforma para mercancía gratuita, como las muestras, pero FedEx recomienda una factura comercial en todos los casos.
¿La factura debe mostrar el flete y el seguro?
Sí, como importes separados siempre que el precio los incluya. La UE y el Reino Unido suman al valor en aduana el transporte y el seguro hasta su frontera, mientras que EE. UU. excluye el flete y el seguro internacionales, así que la aduana necesita ver cada importe.
Más herramientas gratuitas
Triplicate es gratis y sigue mejorando. ¿Te resultó útil? Apoya a Triplicate ♥
¿Prefiere sin anuncios? Pro quita todos los anuncios · 1 $/mes