Modelo grátis de nota de débito e nota de crédito (exportação)
Uma nota de crédito reduz o que o comprador deve por uma fatura já emitida, por exemplo após uma redução de preço, um embarque a menor ou uma reclamação resolvida com crédito. Uma nota de débito aumenta esse valor, por exemplo por despesas adicionais acordadas. Este modelo serve para ambas: escolha o tipo, faça referência à fatura original e mostre a diferença.
Baixar .xlsxTodos os modelos grátis →
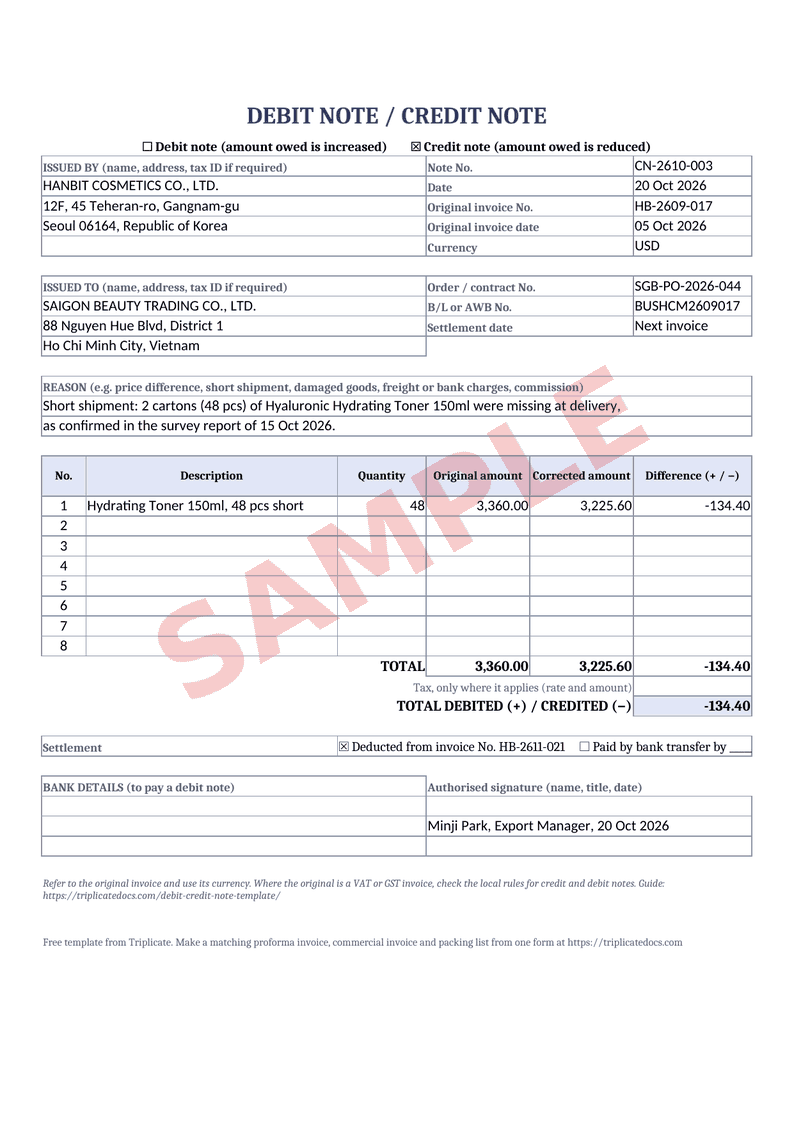
O que o modelo cobre
- Tipo de nota (débito ou crédito), número e data da nota
- Nome e endereço do emitente e do destinatário, com os números de identificação fiscal quando exigidos
- Número e data da fatura original, número do pedido ou do contrato e número do B/L ou AWB
- Moeda, a mesma da fatura original
- O motivo, por exemplo diferença de preço, embarque a menor, mercadoria danificada, frete ou despesas bancárias, comissão
- Linhas com o valor original, o valor corrigido e a diferença
- Imposto, somente quando aplicável, e o total debitado ou creditado
- Como e quando será liquidada, e uma assinatura autorizada
Fontes
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
Guias sobre este tema
Sempre faça referência à fatura original
Uma nota de débito ou de crédito corrige uma fatura, por isso deve remeter a ela: indique o número e a data da fatura original e explique por que o valor muda. Segundo a Diretiva da UE sobre o IVA (VAT, 2006/112/EC, artigo 219), qualquer documento que altere a fatura inicial e se refira a ela de forma específica e inequívoca é tratado como fatura. Use a mesma moeda da fatura original e numere suas notas em série própria.
As regras fiscais variam conforme o país
Quando a fatura original é uma fatura de IVA (VAT) ou de GST, a nota geralmente precisa seguir as regras fiscais locais. Por exemplo, a HMRC, no Reino Unido, espera uma nota de crédito em até 14 dias após a redução de preço; a lei do GST da Índia (CGST Act, seção 34) estabelece prazos para declarar notas de crédito, e o Vietnã usa, em vez disso, faturas de ajuste. Este modelo é um documento comercial; consulte seu contador para saber se também é necessário um documento fiscal.
Avise o comprador se o valor aduaneiro mudar
Uma alteração de preço após o embarque pode ser relevante para a declaração aduaneira do importador, e as regras variam. Nos EUA, um abatimento ou outra redução de preço feitos após a importação são desconsiderados no valor de transação (19 CFR 152.103(a)(4)); no Reino Unido, o importador pode pedir o reembolso de direitos aduaneiros por uma redução prevista em acordos contratuais vigentes na data da entrada, no prazo de 3 anos. Envie a nota ao comprador sem demora para que ele possa verificar sua própria situação.
Perguntas frequentes
Qual é a diferença entre nota de débito e nota de crédito?
Uma nota de crédito reduz o valor que o comprador deve por uma fatura já emitida, por exemplo após uma redução de preço ou um embarque a menor. Uma nota de débito aumenta esse valor, por exemplo por despesas adicionais que o comprador concordou em arcar. Ambas fazem referência à fatura original.
Quando os exportadores emitem uma nota de crédito?
Os casos típicos são uma redução de preço acordada após a emissão da fatura, mercadoria embarcada a menor ou devolvida, uma reclamação de qualidade ou avaria resolvida com crédito em vez de reembolso, ou um erro na fatura. Indique o motivo na nota.
Uma nota de crédito pode ser deduzida da próxima fatura?
Sim, se ambas as partes concordarem. Indique a forma de liquidação na nota e, depois, mostre a dedução na próxima fatura com o número da nota de crédito, para que os registros de ambas as partes coincidam.
Uma nota de crédito precisa do número da fatura original?
Sim. Indique o número e a data da fatura original para que a correção fique claramente vinculada a ela; segundo a Diretiva da UE sobre o IVA (VAT), um documento que altera uma fatura deve se referir a ela de forma específica e inequívoca.
Uma nota de débito ou de crédito altera o valor aduaneiro?
Pode, dependendo do país importador. Nos EUA, reduções de preço após a importação são desconsideradas no valor de transação; no Reino Unido, o importador pode ter direito a pedir o reembolso dos direitos. O importador deve verificar sua própria declaração.
Mais ferramentas gratuitas
A Triplicate é gratuita e está sempre melhorando. Foi útil para você? Apoie a Triplicate ♥
Prefere sem anúncios? O Pro remove todos os anúncios · US$ 1/mês