نموذج إشعار مدين وإشعار دائن مجاني (للتصدير)
يخفّض الإشعار الدائن المبلغ الذي يدين به المشتري عن فاتورة أصدرتها بالفعل، مثلًا بعد تخفيض في السعر أو شحنة ناقصة أو مطالبة جرت تسويتها بإشعار دائن. أما الإشعار المدين فيزيده، مثلًا مقابل رسوم إضافية متفق عليها. يغطي هذا النموذج الحالتين: اختر النوع، وأشِر إلى الفاتورة الأصلية، وبيّن الفرق.
تنزيل .xlsxكل النماذج المجانية →
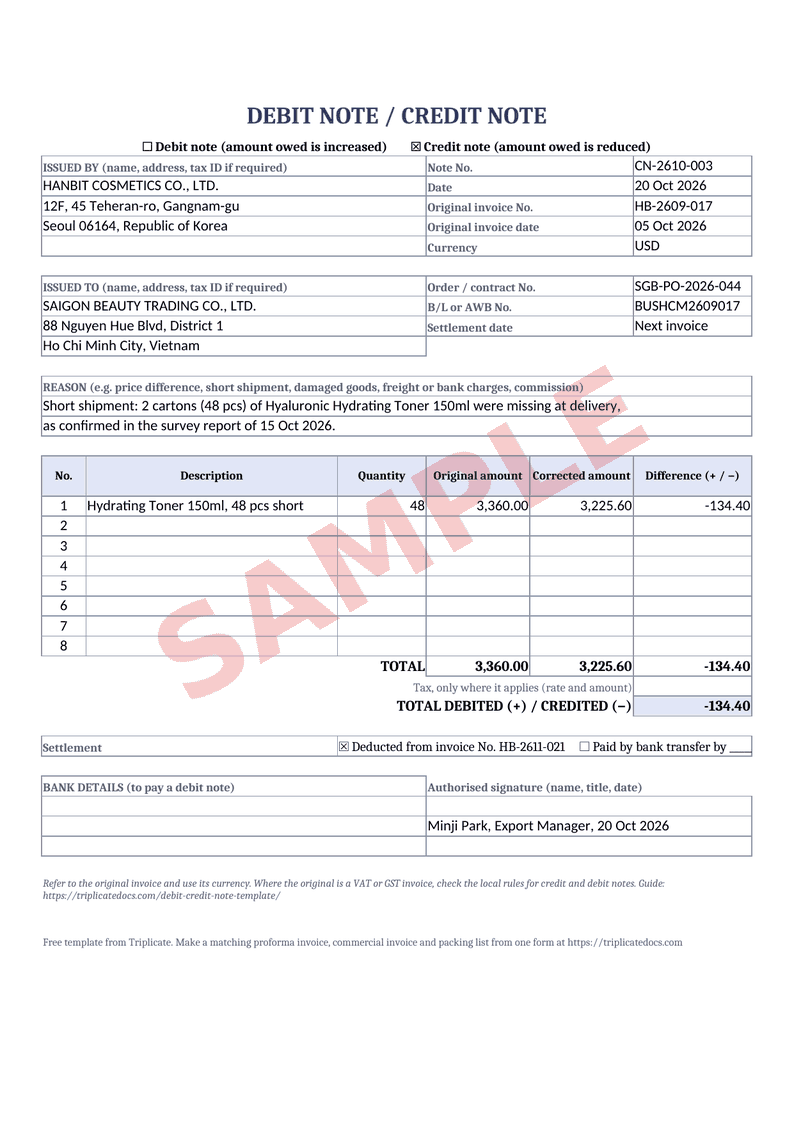
ما يغطيه النموذج
- نوع الإشعار (مدين أو دائن) ورقمه وتاريخه
- اسما المُصدِر والمستلم وعنواناهما، مع الأرقام الضريبية حيث يلزم
- رقم الفاتورة الأصلية وتاريخها، ورقم الطلب أو العقد، ورقم B/L أو AWB
- العملة، وهي نفسها عملة الفاتورة الأصلية
- السبب، مثل فرق السعر أو نقص الشحنة أو تلف البضاعة أو رسوم الشحن أو الرسوم المصرفية أو العمولة
- بنود تتضمن المبلغ الأصلي والمبلغ المصحَّح والفرق
- الضريبة، حيث تنطبق فقط، وإجمالي المبلغ المدين أو الدائن
- كيفية التسوية وموعدها، وتوقيع مفوَّض
المصادر
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
أدلة حول هذا الموضوع
أشِر دائمًا إلى الفاتورة الأصلية
الإشعار المدين أو الدائن يصحّح فاتورة، لذا يجب أن يشير إليها: اذكر رقم الفاتورة الأصلية وتاريخها وبيّن سبب تغيّر المبلغ. بموجب توجيه الاتحاد الأوروبي بشأن ضريبة القيمة المضافة (VAT) رقم 2006/112/EC، المادة 219، يُعامَل أي مستند يعدّل الفاتورة الأولى ويشير إليها بصورة محددة لا لبس فيها معاملة الفاتورة. استخدم العملة نفسها المستخدمة في الفاتورة الأصلية، وأعطِ إشعاراتك تسلسلًا ترقيميًا مستقلًا.
تختلف القواعد الضريبية من بلد إلى آخر
عندما تكون الفاتورة الأصلية فاتورة VAT أو GST، فعادةً ما يجب أن يتبع الإشعار القواعد الضريبية المحلية. فعلى سبيل المثال، تتوقع HMRC في المملكة المتحدة صدور الإشعار الدائن خلال 14 يومًا من تخفيض السعر، ويحدّد قانون GST الهندي (CGST Act، المادة 34) مواعيد نهائية للإفصاح عن الإشعارات الدائنة، وتستخدم فيتنام فواتير تعديل بدلًا من ذلك. هذا النموذج مستند تجاري؛ تحقّق مع محاسبك مما إذا كانت هناك حاجة إلى مستند ضريبي أيضًا.
أبلغ المشتري إذا تغيّرت القيمة الجمركية
قد يؤثر تغيّر السعر بعد الشحن في الإقرار الجمركي للمستورد، وتختلف القواعد. ففي الولايات المتحدة، لا يُعتدّ في قيمة الصفقة بأي حسم (rebate) أو تخفيض آخر في السعر يتم بعد الاستيراد (19 CFR 152.103(a)(4))؛ وفي المملكة المتحدة، يجوز للمستورد، خلال 3 سنوات، المطالبة باسترداد الرسوم عن تخفيض يتم بموجب ترتيبات تعاقدية سارية وقت التخليص. أرسل الإشعار إلى المشتري فورًا ليتحقق من موقفه.
أسئلة شائعة
ما الفرق بين الإشعار المدين والإشعار الدائن؟
يخفّض الإشعار الدائن المبلغ الذي يدين به المشتري عن فاتورة صدرت بالفعل، مثلًا بعد تخفيض السعر أو شحنة ناقصة. أما الإشعار المدين فيزيده، مثلًا مقابل رسوم إضافية وافق المشتري على تحمّلها. وكلاهما يشير إلى الفاتورة الأصلية.
متى يُصدر المصدّرون إشعارًا دائنًا؟
من الحالات المعتادة: تخفيض في السعر متفق عليه بعد إصدار الفاتورة، أو بضاعة شُحنت منقوصة أو أُعيدت، أو مطالبة بسبب الجودة أو التلف تُسوّى بإشعار دائن بدلًا من رد المبلغ، أو خطأ في الفاتورة. اذكر السبب في الإشعار.
هل يمكن خصم الإشعار الدائن من الفاتورة التالية؟
نعم، إذا اتفق الطرفان. اذكر طريقة التسوية في الإشعار، ثم بيّن الخصم في الفاتورة التالية مع رقم الإشعار الدائن، لتتطابق سجلات الطرفين.
هل يحتاج الإشعار الدائن إلى رقم الفاتورة الأصلية؟
نعم. اذكر رقم الفاتورة الأصلية وتاريخها ليرتبط التصحيح بها بوضوح؛ فبموجب توجيه VAT للاتحاد الأوروبي يجب أن يشير المستند الذي يعدّل فاتورة إليها بصورة محددة لا لبس فيها.
هل يغيّر الإشعار المدين أو الدائن القيمة الجمركية؟
قد يغيّرها، بحسب بلد الاستيراد. ففي الولايات المتحدة لا يُعتدّ في قيمة الصفقة بتخفيضات السعر التي تتم بعد الاستيراد؛ وفي المملكة المتحدة قد يستطيع المستورد المطالبة باسترداد الرسوم. وعلى المستورد التحقق من إقراره الجمركي.
المزيد من الأدوات المجانية
Triplicate مجاني ويتحسّن باستمرار. هل وجدته مفيدًا؟ ادعم Triplicate ♥
تفضّل التصفح بلا إعلانات؟ Pro يزيل كل الإعلانات · 1 USD شهريًا