Modèle gratuit de note de débit et de note de crédit / avoir (export)
Une note de crédit (avoir) réduit ce que l'acheteur doit au titre d'une facture déjà émise, par exemple après une baisse de prix, une expédition incomplète ou une réclamation réglée par un avoir. Une note de débit l'augmente, par exemple pour des frais supplémentaires convenus. Ce modèle couvre les deux cas : choisissez le type, renvoyez à la facture d'origine et indiquez la différence.
Télécharger le .xlsxTous les modèles gratuits →
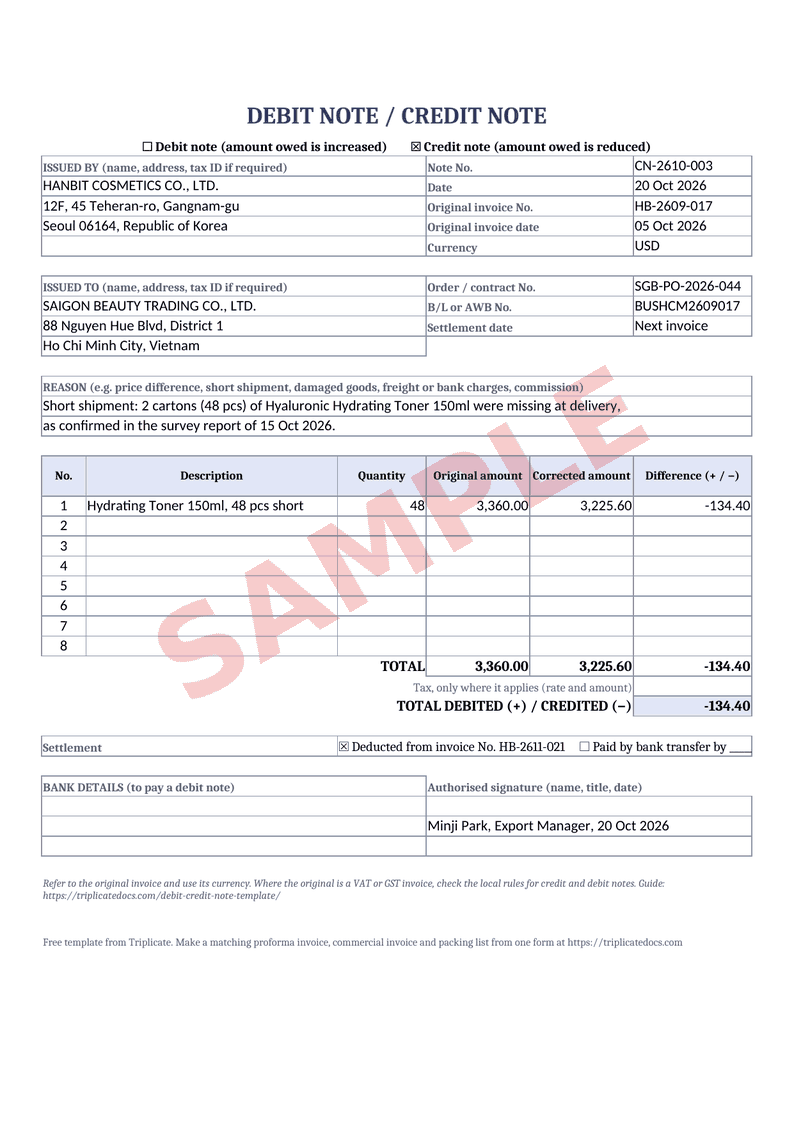
Ce que couvre le modèle
- Type de note (débit ou crédit), numéro et date de la note
- Noms et adresses de l'émetteur et du destinataire, avec les numéros d'identification fiscale lorsqu'ils sont exigés
- Numéro et date de la facture d'origine, numéro de commande ou de contrat et numéro de B/L ou d'AWB
- Devise, la même que celle de la facture d'origine
- Le motif, par exemple écart de prix, expédition incomplète, marchandises endommagées, frais de fret ou frais bancaires, commission
- Lignes avec le montant initial, le montant corrigé et l'écart
- Taxe, uniquement lorsqu'elle s'applique, et le total débité ou crédité
- Comment et quand elle sera réglée, et une signature autorisée
Sources
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
Guides sur ce sujet
Toujours faire référence à la facture d'origine
Une note de débit ou de crédit corrige une facture, elle doit donc y renvoyer : indiquez le numéro et la date de la facture d'origine et expliquez pourquoi le montant change. Selon la directive de l'UE relative à la TVA (VAT, 2006/112/EC, article 219), tout document qui modifie la facture initiale et y renvoie de manière spécifique et non équivoque est traité comme une facture. Utilisez la même devise que la facture d'origine et numérotez vos notes dans une série distincte.
Les règles fiscales diffèrent selon les pays
Lorsque la facture d'origine est une facture de TVA (VAT) ou de GST, la note doit généralement respecter les règles fiscales locales. Par exemple, le HMRC, au Royaume-Uni, attend une note de crédit (avoir) dans les 14 jours suivant la baisse de prix ; la loi indienne sur la GST (CGST Act, section 34) fixe des délais pour déclarer les notes de crédit, et le Vietnam recourt plutôt à des factures d'ajustement. Ce modèle est un document commercial ; vérifiez auprès de votre comptable si un document fiscal est également nécessaire.
Informez l'acheteur si la valeur en douane change
Une modification de prix après l'expédition peut avoir une incidence sur la déclaration en douane de l'importateur, et les règles diffèrent. Aux États-Unis, une ristourne ou toute autre baisse de prix intervenue après l'importation n'est pas prise en compte dans la valeur transactionnelle (19 CFR 152.103(a)(4)) ; au Royaume-Uni, un importateur peut demander le remboursement des droits pour une baisse relevant d'accords contractuels en vigueur lors de l'entrée, dans un délai de 3 ans. Envoyez la note à l'acheteur rapidement afin qu'il puisse vérifier sa propre situation.
Questions fréquentes
Quelle est la différence entre une note de débit et une note de crédit ?
Une note de crédit réduit le montant que l'acheteur doit au titre d'une facture déjà émise, par exemple après une baisse de prix ou une expédition incomplète. Une note de débit l'augmente, par exemple pour des frais supplémentaires que l'acheteur a accepté de supporter. Les deux renvoient à la facture d'origine.
Quand un exportateur émet-il une note de crédit ?
Cas typiques : une baisse de prix convenue après la facturation, des marchandises expédiées en quantité insuffisante ou retournées, une réclamation pour qualité ou dommage réglée par un avoir plutôt que par un remboursement, ou une erreur dans la facture. Indiquez le motif sur la note.
Une note de crédit peut-elle être déduite de la facture suivante ?
Oui, si les deux parties sont d'accord. Indiquez le mode de règlement sur la note, puis faites apparaître la déduction sur la facture suivante avec le numéro de la note de crédit, afin que les écritures des deux parties concordent.
Une note de crédit doit-elle comporter le numéro de la facture d'origine ?
Oui. Indiquez le numéro et la date de la facture d'origine afin que la correction y soit clairement rattachée ; selon la directive de l'UE relative à la TVA (VAT), un document qui modifie une facture doit y renvoyer de manière spécifique et non équivoque.
Une note de débit ou de crédit modifie-t-elle la valeur en douane ?
Cela peut être le cas, selon le pays d'importation. Aux États-Unis, les baisses de prix postérieures à l'importation ne sont pas prises en compte dans la valeur transactionnelle ; au Royaume-Uni, l'importateur peut être en mesure de demander le remboursement des droits. L'importateur doit vérifier sa propre déclaration.
Autres outils gratuits
Triplicate est gratuit et ne cesse de s'améliorer. Il vous a été utile ? Soutenir Triplicate ♥
Vous préférez sans publicité ? Pro retire toutes les publicités · 1 $/mois