Plantilla gratuita de nota de débito y nota de crédito (exportación)
Una nota de crédito reduce lo que el comprador debe por una factura ya emitida, por ejemplo tras una rebaja de precio, un envío incompleto o una reclamación resuelta con un crédito. Una nota de débito lo aumenta, por ejemplo por cargos adicionales acordados. Esta plantilla sirve para ambas: elija el tipo, haga referencia a la factura original y muestre la diferencia.
Descargar .xlsxTodas las plantillas gratis →
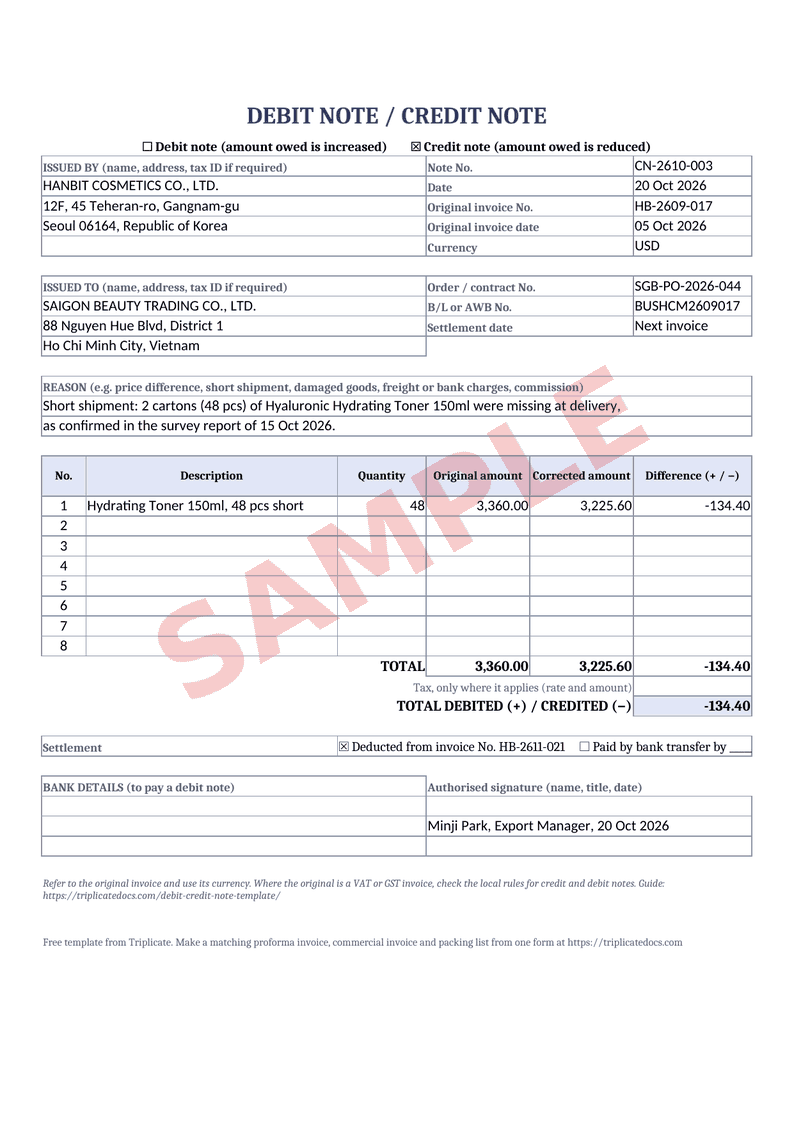
Qué incluye la plantilla
- Tipo de nota (débito o crédito), número y fecha de la nota
- Nombre y dirección del emisor y del destinatario, con los identificadores fiscales cuando se exijan
- Número y fecha de la factura original, número de pedido o de contrato y número de B/L o AWB
- Moneda, la misma de la factura original
- El motivo, por ejemplo diferencia de precio, envío incompleto, mercancía dañada, gastos de flete o bancarios, comisión
- Líneas con el importe original, el importe corregido y la diferencia
- Impuesto, solo cuando corresponda, y el total debitado o acreditado
- Cómo y cuándo se liquidará, y una firma autorizada
Fuentes
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
Guías sobre este tema
Haga siempre referencia a la factura original
Una nota de débito o de crédito corrige una factura, por lo que debe remitir a ella: indique el número y la fecha de la factura original y explique por qué cambia el importe. Según la Directiva de la UE sobre el IVA (VAT, 2006/112/EC, artículo 219), cualquier documento que modifique la factura inicial y se refiera a ella de forma específica e inequívoca se considera una factura. Utilice la misma moneda que la factura original y numere sus notas en una serie propia.
Las normas fiscales varían según el país
Cuando la factura original es una factura de IVA (VAT) o de GST, la nota normalmente debe seguir las normas fiscales locales. Por ejemplo, HMRC, en el Reino Unido, espera una nota de crédito en un plazo de 14 días desde la reducción del precio; la ley del GST de la India (CGST Act, sección 34) fija plazos para declarar las notas de crédito, y Vietnam utiliza en su lugar facturas de ajuste. Esta plantilla es un documento comercial; consulte con su asesor contable si además se necesita un documento fiscal.
Informe al comprador si cambia el valor en aduana
Un cambio de precio posterior al embarque puede ser relevante para la declaración aduanera del importador, y las normas difieren. En EE. UU., una bonificación u otra reducción de precio hecha después de la importación no se tiene en cuenta en el valor de transacción (19 CFR 152.103(a)(4)); en el Reino Unido, un importador puede reclamar la devolución de derechos de aduana por una reducción acordada en virtud de disposiciones contractuales vigentes en el momento de la entrada, en un plazo de 3 años. Envíe la nota al comprador sin demora para que pueda verificar su propia situación.
Preguntas frecuentes
¿Cuál es la diferencia entre una nota de débito y una nota de crédito?
Una nota de crédito reduce el importe que el comprador debe por una factura ya emitida, por ejemplo tras una rebaja de precio o un envío incompleto. Una nota de débito lo aumenta, por ejemplo por cargos adicionales que el comprador aceptó asumir. Ambas hacen referencia a la factura original.
¿Cuándo emiten los exportadores una nota de crédito?
Los casos típicos son una rebaja de precio acordada después de facturar, mercancía enviada de menos o devuelta, una reclamación por calidad o daños resuelta con un crédito en lugar de un reembolso, o un error en la factura. Indique el motivo en la nota.
¿Se puede deducir una nota de crédito de la siguiente factura?
Sí, si ambas partes están de acuerdo. Indique el método de liquidación en la nota y luego muestre la deducción en la siguiente factura con el número de la nota de crédito, de modo que los registros de ambas partes coincidan.
¿Una nota de crédito necesita el número de la factura original?
Sí. Indique el número y la fecha de la factura original para que la corrección quede claramente vinculada a ella; según la Directiva de la UE sobre el IVA (VAT), un documento que modifica una factura debe referirse a ella de forma específica e inequívoca.
¿Una nota de débito o de crédito modifica el valor en aduana?
Puede hacerlo, según el país importador. En EE. UU., las reducciones de precio posteriores a la importación no se tienen en cuenta en el valor de transacción; en el Reino Unido, el importador puede tener derecho a reclamar la devolución de los derechos. El importador debe revisar su propia declaración.
Más herramientas gratuitas
Triplicate es gratis y sigue mejorando. ¿Te resultó útil? Apoya a Triplicate ♥
¿Prefiere sin anuncios? Pro quita todos los anuncios · 1 $/mes