Ücretsiz borç dekontu ve alacak dekontu şablonu (ihracat)
Alacak dekontu, daha önce düzenlediğiniz bir faturada alıcının borçlu olduğu tutarı azaltır; örneğin fiyat indirimi, eksik sevkiyat veya alacak kaydıyla çözülen bir talep sonrasında. Borç dekontu ise bu tutarı artırır; örneğin üzerinde anlaşılan ek masraflar için. Bu şablon her ikisini de karşılar: türü seçin, asıl faturaya atıf yapın ve farkı gösterin.
.xlsx indirTüm ücretsiz şablonlar →
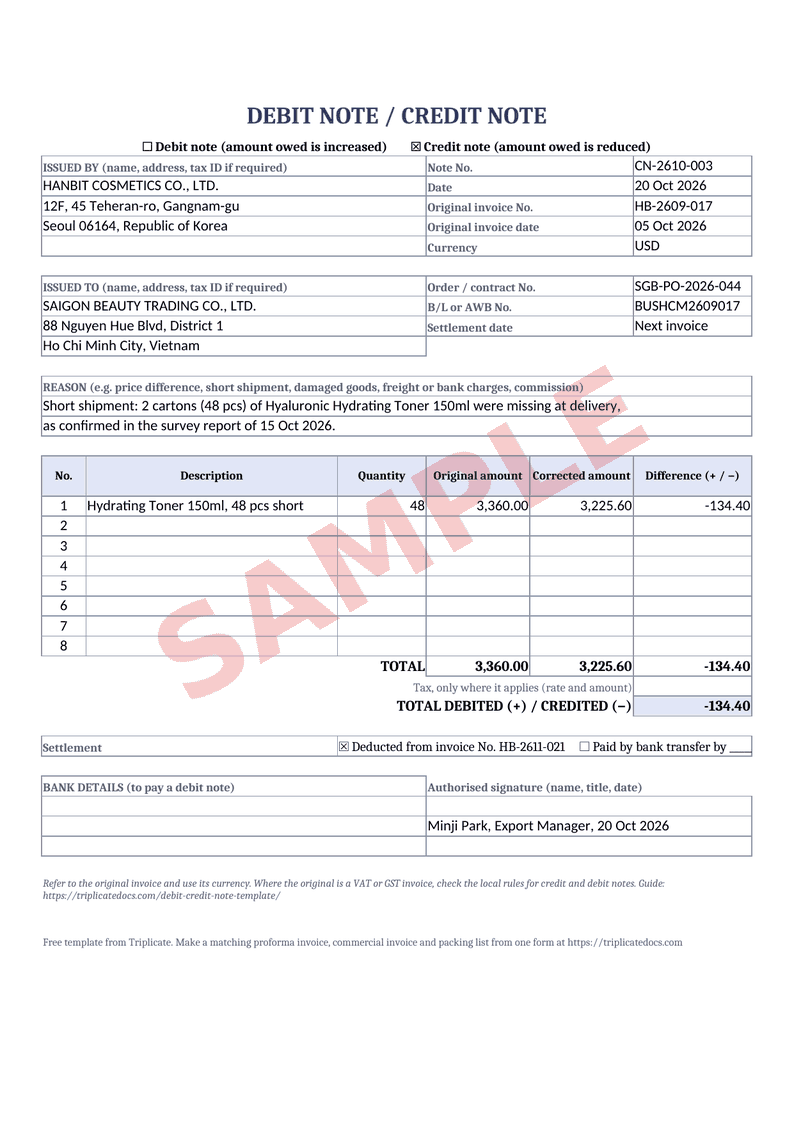
Şablonun kapsamı
- Dekont türü (borç veya alacak), dekont numarası ve tarihi
- Düzenleyen ve muhatap tarafın adları ve adresleri, gerekli olduğunda vergi kimlik numaralarıyla birlikte
- Asıl fatura numarası ve tarihi, sipariş veya sözleşme numarası ile B/L veya AWB numarası
- Para birimi, asıl faturadakiyle aynı
- Gerekçe, örneğin fiyat farkı, eksik sevkiyat, hasarlı mal, navlun veya banka masrafları, komisyon
- Asıl tutarı, düzeltilmiş tutarı ve farkı içeren kalemler
- Vergi, yalnızca uygulandığı durumlarda, ve borç veya alacak yazılan toplam tutar
- Nasıl ve ne zaman tasfiye edileceği ile yetkili imza
Kaynaklar
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
Bu konudaki rehberler
Her zaman asıl faturaya atıf yapın
Borç veya alacak dekontu bir faturayı düzeltir; bu nedenle ona atıf yapmalıdır: asıl fatura numarasını ve tarihini belirtin ve tutarın neden değiştiğini açıklayın. AB KDV Direktifi'ne (VAT, 2006/112/EC, madde 219) göre, ilk faturayı değiştiren ve ona özel olarak ve açık biçimde atıf yapan her belge fatura olarak kabul edilir. Asıl faturayla aynı para birimini kullanın ve dekontlarınızı kendi serisinde numaralandırın.
Vergi kuralları ülkeye göre değişir
Asıl fatura bir KDV (VAT) veya GST faturasıysa, dekontun genellikle yerel vergi kurallarına uyması gerekir. Örneğin, Birleşik Krallık'ta HMRC, fiyat indiriminden itibaren 14 gün içinde bir alacak dekontu düzenlenmesini bekler; Hindistan'ın GST mevzuatı (CGST Act, madde 34) alacak dekontlarının beyanı için süreler belirler, Vietnam ise bunun yerine düzeltme faturaları kullanır. Bu şablon ticari bir belgedir; ayrıca bir vergi belgesi gerekip gerekmediğini muhasebecinize danışın.
Gümrük kıymeti değişiyorsa alıcıyı bilgilendirin
Sevkiyattan sonra yapılan bir fiyat değişikliği ithalatçının gümrük beyanı açısından önem taşıyabilir ve kurallar ülkeden ülkeye farklılık gösterir. ABD'de ithalattan sonra yapılan bir iskonto veya başka bir fiyat indirimi işlem değerinde dikkate alınmaz (19 CFR 152.103(a)(4)); Birleşik Krallık'ta ithalatçı, girişte yürürlükte olan sözleşme düzenlemeleri kapsamındaki bir indirim için 3 yıl içinde gümrük vergisi iadesi talep edebilir. Alıcının kendi durumunu kontrol edebilmesi için dekontu ona gecikmeden gönderin.
Sık sorulan sorular
Borç dekontu ile alacak dekontu arasındaki fark nedir?
Alacak dekontu, düzenlenmiş bir faturada alıcının borçlu olduğu tutarı azaltır; örneğin fiyat indirimi veya eksik sevkiyat sonrasında. Borç dekontu ise bu tutarı artırır; örneğin alıcının üstlenmeyi kabul ettiği ek masraflar için. Her ikisi de asıl faturaya atıf yapar.
İhracatçılar alacak dekontunu ne zaman düzenler?
Tipik durumlar şunlardır: faturalandırmadan sonra üzerinde anlaşılan bir fiyat indirimi, eksik sevk edilen veya iade edilen mallar, para iadesi yerine alacak kaydıyla çözülen bir kalite veya hasar talebi ya da faturadaki bir hata. Gerekçeyi dekontta belirtin.
Alacak dekontu bir sonraki faturadan düşülebilir mi?
Evet, iki taraf da kabul ederse. Dekontta tasfiye yöntemini belirtin, ardından bir sonraki faturada kesintiyi alacak dekontu numarasıyla birlikte gösterin; böylece her iki tarafın kayıtları birbirini tutar.
Alacak dekontunda asıl fatura numarası gerekli midir?
Evet. Düzeltmenin faturayla açıkça ilişkilendirilmesi için asıl fatura numarasını ve tarihini belirtin; AB KDV Direktifi'ne (VAT) göre bir faturayı değiştiren belge, ona özel olarak ve açık biçimde atıf yapmalıdır.
Borç veya alacak dekontu gümrük kıymetini değiştirir mi?
Değiştirebilir; bu, ithalatçı ülkeye bağlıdır. ABD'de ithalattan sonraki fiyat indirimleri işlem değerinde dikkate alınmaz; Birleşik Krallık'ta ithalatçı, gümrük vergisi iadesi talep edebilecek durumda olabilir. İthalatçı kendi beyanını kontrol etmelidir.
Diğer ücretsiz araçlar
Triplicate ücretsizdir ve sürekli gelişiyor. İşinize yaradı mı? Triplicate'i destekleyin ♥
Reklamsız mı olsun? Pro tüm reklamları kaldırır · aylık $1