免费借记单/贷记单模板(出口用)
贷记单用于减少买方就您已开具的发票所应支付的金额,例如在降价、短装发运或以贷记方式了结的索赔之后。借记单则用于增加该金额,例如针对已约定的额外费用。本模板两者皆可:选择类型,引用原发票,并列明差额。
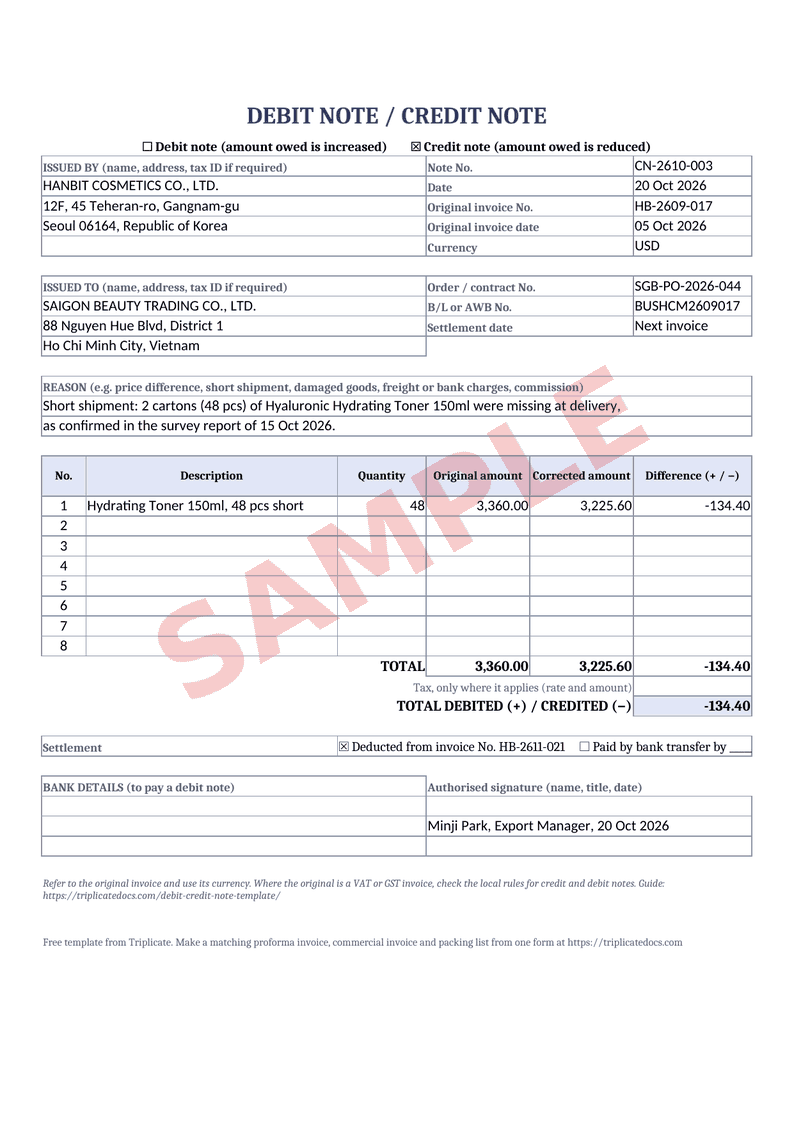
模板包含的内容
- 单据类型(借记单或贷记单)、单据编号和日期
- 开具方和接收方的名称与地址,必要时附税号
- 原发票编号和日期、订单或合同编号,以及 B/L 或 AWB 编号
- 币种,与原发票相同
- 原因,例如价格差异、短装发运、货物损坏、运费或银行费用、佣金
- 列明原金额、更正后金额和差额的明细行
- 税额(仅在适用时)以及借记或贷记的总额
- 结算方式和时间,以及授权签字
信息来源
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
相关指南
务必引用原发票
借记单或贷记单是对发票的更正,因此必须指向该发票:写明原发票编号和日期,并说明金额变动的原因。根据欧盟 VAT 指令(2006/112/EC,第 219 条),任何修改原始发票并具体、明确地引用该发票的文件,均被视为发票。使用与原发票相同的币种,并为这些单据设置独立的编号序列。
各国税务规定不同
如果原发票是 VAT 或 GST 发票,借记单/贷记单通常必须遵守当地税务规定。例如,英国 HMRC 期望在降价之日起 14 天内开具贷记单,印度的 GST 法律(CGST Act 第 34 条)对贷记单的申报设定了期限,越南则改用调整发票。本模板是商业单据;是否还需要税务单据,请向会计师确认。
海关估价发生变化时,请告知买方
装运后的价格变动可能影响进口商的海关申报,且各国规定不同。在美国,进口后给予的回扣或其他降价在成交价格中不予考虑(19 CFR 152.103(a)(4));在英国,对于按进口时有效的合同安排作出的降价,进口商可在 3 年内申请退还关税。请及时将单据发送给买方,以便其核查自身情况。
常见问题
借记单和贷记单有什么区别?
贷记单减少买方就已开具发票所应支付的金额,例如在降价或短装发运之后。借记单则增加该金额,例如针对买方同意承担的额外费用。两者都需引用原发票。
出口商何时开具贷记单?
典型情形包括:开票后约定的降价、货物短装或退货、以贷记而非退款方式了结的质量或损坏索赔,或发票有误。请在单据上注明原因。
贷记单可以从下一张发票中扣除吗?
可以,前提是双方同意。请在单据上注明结算方式,然后在下一张发票上列明扣减额及贷记单编号,使双方的记录一致。
贷记单需要原发票编号吗?
需要。请写明原发票编号和日期,使更正与原发票明确关联;根据欧盟 VAT 指令,修改发票的文件必须具体、明确地引用该发票。
借记单或贷记单会改变海关估价吗?
可能会,具体取决于进口国。在美国,进口后的降价在成交价格中不予考虑;在英国,进口商或可申请退还关税。进口商应核查自己的申报。
更多免费工具
Triplicate 免费使用,并在持续改进。觉得有用吗? 支持 Triplicate ♥
不想看广告? Pro 去除所有广告 · 每月 $1