デビットノート・クレジットノートの無料テンプレート(輸出用)
クレジットノートは、すでに発行したインボイスについてバイヤーが支払うべき金額を減らすもので、たとえば値引き、数量不足の出荷、クレジットで解決したクレームの後に使います。デビットノートはその金額を増やすもので、たとえば合意済みの追加費用の際に使います。このテンプレートは両方に対応しています。種類を選び、元のインボイスを参照し、差額を示します。
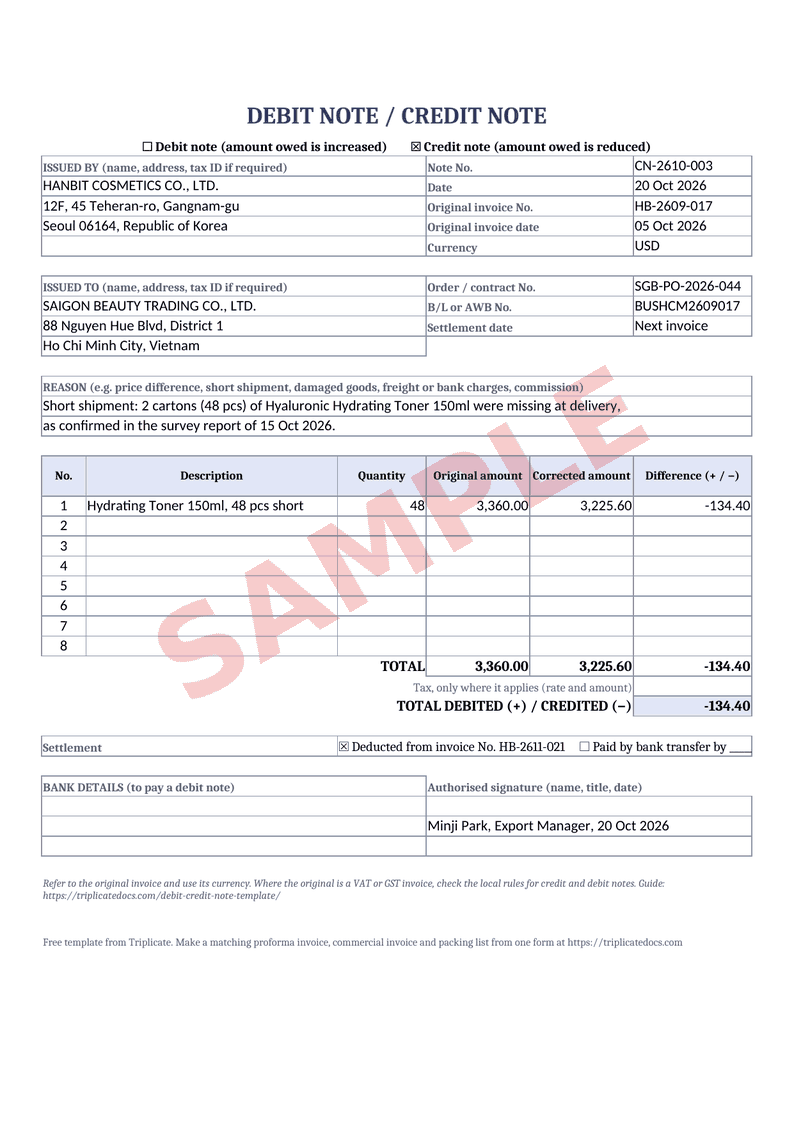
テンプレートの記載内容
- ノートの種類(デビットまたはクレジット)、ノート番号、日付
- 発行者と受領者の名称・住所(必要な場合は税務ID)
- 元のインボイスの番号と日付、注文番号または契約番号、B/LまたはAWBの番号
- 通貨(元のインボイスと同じもの)
- 理由(例:価格差、数量不足の出荷、商品の破損、運賃または銀行手数料、コミッション)
- 元の金額、訂正後の金額、差額を示す明細行
- 税額(該当する場合のみ)と、デビットまたはクレジットの合計額
- 精算の方法と時期、権限を持つ署名者の署名
出典
- Council Directive 2006/112/EC on the common system of VAT, article 219 (legislation.gov.uk copy)
- HMRC, VAT Trader Records manual VATREC13040: credit notes
- CBIC, CGST Act 2017, section 34: credit and debit notes
- 19 CFR 152.103: transaction value (eCFR)
- HMRC, Valuing imported goods using method 1 (transaction value)
関連ガイド
必ず元のインボイスを参照する
デビットノートやクレジットノートはインボイスを訂正するものなので、そのインボイスを指し示す必要があります。元のインボイスの番号と日付を記載し、金額が変わる理由を説明します。EU VAT指令(2006/112/EC、第219条)では、当初のインボイスを修正し、それを具体的かつ明確に参照する文書は、インボイスとして扱われます。元のインボイスと同じ通貨を使い、ノートは独自の番号系列で採番します。
税務のルールは国によって異なります
元のインボイスがVATまたはGSTのインボイスである場合、ノートも通常は現地の税務ルールに従う必要があります。たとえば、英国のHMRCは値下げから14日以内のクレジットノート発行を想定しており、インドのGST法(CGST Act 第34条)はクレジットノートを申告する期限を定めており、ベトナムでは代わりに調整インボイスを使います。このテンプレートは商業書類です。税務書類も必要かどうかは、会計士に確認してください。
関税評価額が変わる場合はバイヤーに知らせる
出荷後の価格変更は、輸入者の通関申告に影響する場合があり、ルールは国によって異なります。米国では、輸入後に行われたリベートその他の値下げは、取引価額の算定上考慮されません(19 CFR 152.103(a)(4))。英国では、輸入者は、輸入時に有効な契約上の取り決めに基づく値下げについて、3年以内に関税の還付を請求できます。バイヤーが自社の状況を確認できるよう、ノートは速やかにバイヤーに送ってください。
よくある質問
デビットノートとクレジットノートの違いは何ですか?
クレジットノートは、すでに発行したインボイスについてバイヤーが支払うべき金額を減らすもので、たとえば値引きや数量不足の出荷の後に使います。デビットノートはその金額を増やすもので、たとえばバイヤーが負担することに同意した追加費用の際に使います。どちらも元のインボイスを参照します。
輸出者はどのような場合にクレジットノートを発行しますか?
典型的なのは、請求後に合意した値引き、数量不足で出荷された商品や返品された商品、返金ではなくクレジットで解決した品質または破損のクレーム、インボイスの誤りです。ノートには理由を記載してください。
クレジットノートを次のインボイスから差し引くことはできますか?
はい、双方が合意すれば可能です。ノートに精算方法を記載し、次のインボイスでクレジットノート番号とともに差引額を示すと、双方の記録が一致します。
クレジットノートには元のインボイス番号が必要ですか?
はい。訂正が元のインボイスと明確に結び付くよう、元のインボイスの番号と日付を記載してください。EU VAT指令では、インボイスを修正する文書はそのインボイスを具体的かつ明確に参照する必要があります。
デビットノートやクレジットノートで関税評価額は変わりますか?
輸入国によっては変わることがあります。米国では、輸入後の値下げは取引価額の算定上考慮されません。英国では、輸入者が関税の還付を請求できる場合があります。輸入者は自社の申告内容を確認してください。
その他の無料ツール
Triplicateは無料で、改善を続けています。お役に立ちましたか? Triplicateを応援する ♥
広告なしで使いたい方は Proで広告をすべて非表示 · 月$1