免费到岸成本模板(进口成本核算表)
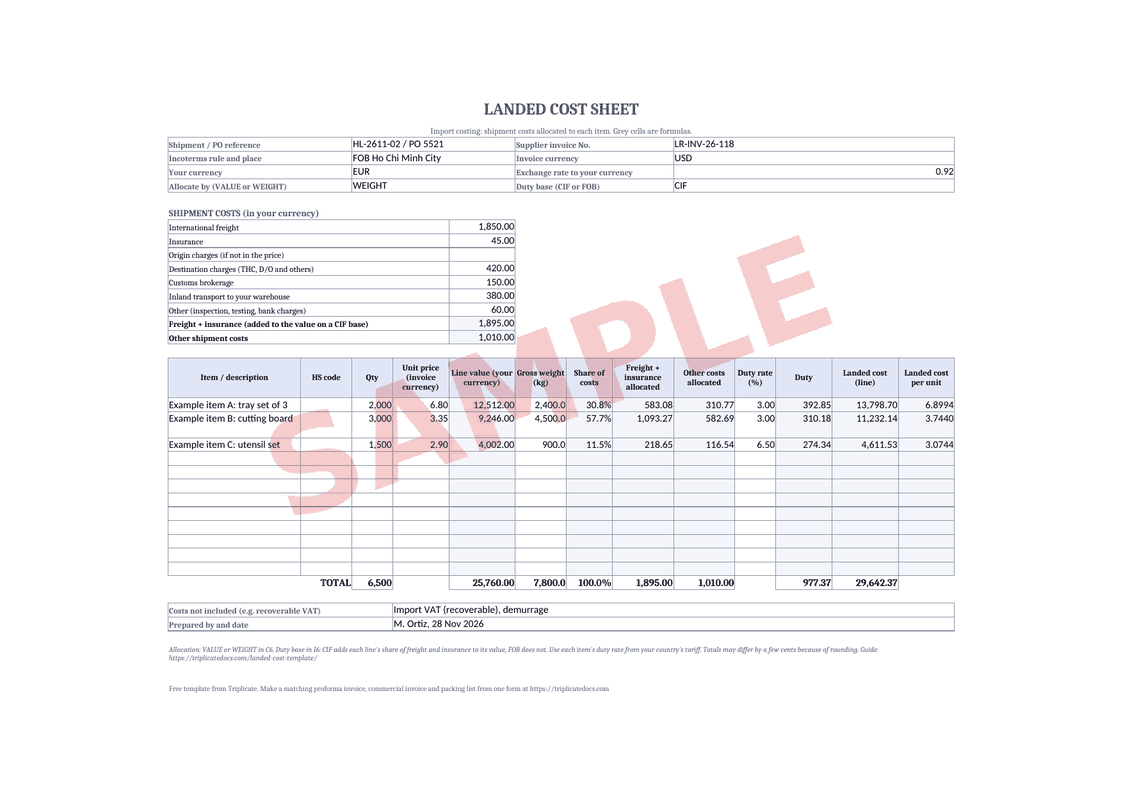
进口商品的到岸成本,是其采购价格加上把货物运到您仓库所支付的全部费用。本表格汇总整批货物的费用,例如运费、保险费、起运地和目的地费用、报关代理费和卡车运输费,按金额或重量分摊到各个商品,再按每个商品的税率加上关税,得出每行及每单位的到岸成本。
模板包含的内容
- 货件参考号、供应商发票、Incoterms 规则、发票币种、本币和汇率
- 国际运费和保险费(单独列出,因为有些国家对这两项也征收关税)
- 起运地费用、目的地费用、报关代理费、境内运输费和其他费用
- 分摊方式:按金额或按毛重
- 商品行,含 HS 编码、数量、单价、以本币计的行金额和毛重
- 每行应分摊的货运费用、关税税率,以及按 CIF 或 FOB 基础计算的关税
- 每行及每单位的到岸成本和合计,均由公式计算
- 对未计入费用的备注,例如可以抵扣的进口 VAT 或 GST
信息来源
相关指南
到岸成本包括哪些内容
从供应商发票上的价格开始,换算成本币。再加上 Incoterms 规则下由您承担的费用:EXW 或 FOB 采购需要加国际运费和保险费,EXW 还要加起运地费用;CIF 则加目的地费用。然后加上报关代理费、境内运输费、检验或检测费用、银行费用以及进口关税。进口 VAT 或 GST 通常不计入,因为已注册的企业一般可以抵扣;如果您无法抵扣,则应计入。
按金额或按重量分摊费用
在核算每个商品的成本之前,必须先把货运费用分摊到各商品上。按金额分摊简单,适合密度相近的货物;当重而低价的商品与轻而昂贵的商品同装一个集装箱时,按重量分摊更公平,因为运费取决于重量和体积。表格中选定一种方法,对可比的货运保持使用同一种方法。
按 CIF 或 FOB 价格计算关税
各国的海关估价并不相同。欧盟和许多其他国家的海关估价包含运至入境地点的运费和保险费(即 CIF 价格),而美国则不含国际运费和保险费(类似 FOB 的价格)。表格把每个商品的关税税率应用到其金额上;在 CIF 基础下,还要加上该商品应分摊的运费和保险费。请使用本国关税税则中该商品 HS 编码对应的税率,并包含您有权享受的任何优惠。
常见问题
什么是到岸成本?
送达您仓库的进口商品的总成本:采购价格加上运费、保险费、关税、无法抵扣的税款、报关代理费、境内运输费和其他进口费用。
运费应该按金额还是按重量分摊?
如果各商品的密度或每公斤价值相差很大,按重量分摊,因为运费取决于重量和体积;如果货物相近,则按金额分摊。对可比的货运使用同一种方法。
进口 VAT 属于到岸成本吗?
对已注册 VAT 的企业通常不属于,因为它们一般可以抵扣进口 VAT 或 GST。如果您无法抵扣,请将其作为成本加入。
关税是按 CIF 价格还是 FOB 价格征收?
取决于进口国:欧盟和许多其他国家采用 CIF 价格,而美国采用不含国际运费和保险费的价格。请在表格中据此选择计税基础。
这与到岸成本计算器有什么不同?
本站的计算器在浏览器中提供快速估算;这份 Excel 表格可处理包含多个商品的整批货物,把费用分摊到每一行,并与您的记录保存在一起。
更多免费工具
Triplicate 免费使用,并在持续改进。觉得有用吗? 支持 Triplicate ♥
不想看广告? Pro 去除所有广告 · 每月 $1